現在の貿易環境は流動的な状態にある。しかし、過去半世紀にわたる保護主義の台頭やCOVID-19の衝撃にもかかわらず、グローバル化は存続し続けている。
今後の道筋には、次の三つが含まれる。デジタル領域――多国間主義が今まさに求められている分野。グリーン領域――「グリーン化」は新たな産業成長戦略である。そして地域主義――地域間または二国間の協定が結束を築きつつある。
貿易可能なサービス分野における雇用需要は、輸出市場の存続可能性と暗黙のうちに結びついている。人的資本は次の大型投資分野であり、今後数年にわたる持続可能な経済成長を支える基盤となるだろう。
本記事は次の記事を基にしています:COVID-19後のグローバル貿易の地図:グローバル企業、投資家、政策立案者はどこへ向かうべきか?
過去半世紀にわたる保護主義の高まり、COVID-19による突然の経済停止、そしてそれに伴う世界中のサプライチェーン活動の混乱を受けて、グローバル化の「終焉」を声高に唱える論者もいる。
しかし実際には、商品、サービス、技術、金融の交換、伝達、販売に関わる企業や投資家にとって、グローバル化は決して死んではいない。確かに1990年代以降、状況は劇的に変化しており、経営幹部は流動的な状態にある新たな環境を進むために、機敏かつ柔軟に対応する必要がある。
実際、グリーンな枠組み、デジタル・プロトコル、地域パートナーシップを含む世界貿易環境における最近の進展は、グローバル化の終わりではなく、むしろポストCOVID-19時代の世界貿易がどのような姿になり得るかを垣間見せている。
グローバル化とその「不満」
グローバル化とは、1990年代の技術と情報通信技術(ICT)革命によって、通貨、資本、情報、イノベーション、商品、人の交換において、世界中で取引や処理の速度が高まるプロセスと定義される。
これらの商取引の流れは、グローバルレベルでは世界貿易機関(WTO)、地域レベルではASEANのような協定など、貿易を規律する規範、法律、制度、条約によって促進されてきた。国家レベルでは、自由貿易地域の創設によって貿易の円滑化がさらに進んだ。例えば、アラブ首長国連邦では、コンテナ貨物がジュベル・アリ港からドバイ国際空港まで、途切れのない物流回廊を通じて 4時間以内に移動できる。
金融サービスでは、シティ・オブ・ロンドンや近年ではシンガポールといったハブが、投資銀行、トレーディング、フィンテック、資産・富裕層管理の分野で世界中から優秀な人材を惹きつけてきた。経営幹部とそのチームは、これらのハブを活用して、EMEA(欧州、中東、アフリカ)および南アジア・東南アジア地域の事業の「スポーク」へと浸透している。
残念ながら、富の創出や経済機会をもたらしてきたまさにその世界的な相互接続性には、1990年代と2000年代を通じて表面化した暗い側面もあった。9/11の同時多発テロのような国際テロリズム、環境破壊、サイバー攻撃、パンデミック、人身売買、金融不安や金融危機といった地球規模および国境を越えるリスクが、世界中に波及した。こうしたリスクは一つの管轄区域で表面化することがあり、グローバル化の「明るい側面」を育んできたまさにその経路を通じて、容易に地域を越えて広がった。
今日、我々は社会内部の不満の異なる色合い、特に先進国で顕著であり、グローバル化の過程がしばしば非難される要因――国内の所得格差の拡大――に直面していると言えるかもしれない。世界貿易は数十億人を貧困から脱出させ、世界レベルでの格差(中国と西側諸国の間、東南アジアと西側諸国の間など)を大幅に縮小してきたが、所得、富、機会の不平等は着実に拡大してきた米国、英国、イタリアなどの国々の内部で。明らかに、グローバル化の恩恵がすべての人に共有されてきたわけではない。しかし、労働市場のグローバル化は、1980年代以降のこうした社会における不平等拡大の要因の一つにすぎない。
それでも一部の指導者は、他国に非難の矛先を向けることを、受け入れやすく政治的にも都合が良いと考えてきた。例えば、日本の所得の増加と経済発展は、怒りの的となり、1980年代後半から1990年代初頭にかけて米国の一部の層で広まった。より最近では、一部の活動家政治家や論者が、特定の集団(移民労働者など)が得た経済的利益を、国内の中間層の衰退の明確な原因として指摘している。
近年、経済的な自国優先主義は様々な形で台頭しており、一部ではCOVID-19パンデミックの余波によって加速されてきた。国内の不平等や社会的不安の根本原因がどこにあるかにかかわらず、政治家は次のような方法で貿易に対する行動を起こしてきた。
物品に対する反発。近年、一部の国々は物品貿易の収支(またはその不均衡)に注目し、輸入を減らす、あるいは生産を国内に回帰させる手段としてきた。関税がこうした不均衡に対処する政策手段として選ばれてきたが、実施された場合には、まちまちの結果をもたらしてきた。データによると、物品およびサービスの国内生産を押し上げる取り組みは、代償を伴う。文字どおり、政府、企業、消費者にとっての負担である。
移動の制限。国際貿易に対する不安への対応は、物品や商品量に限られてこなかった。各国は移動の制限にも動き、国内労働者が不利になるとの認識から移民を制限することを表明してきた。移動の制限にもコストが伴うことに注意が必要だ。COVID-19の規制下では、OECD加盟国における移民農業労働者の急激な減少が、食料価格の急騰に寄与しており、これは6年ぶりの高水準に達した。
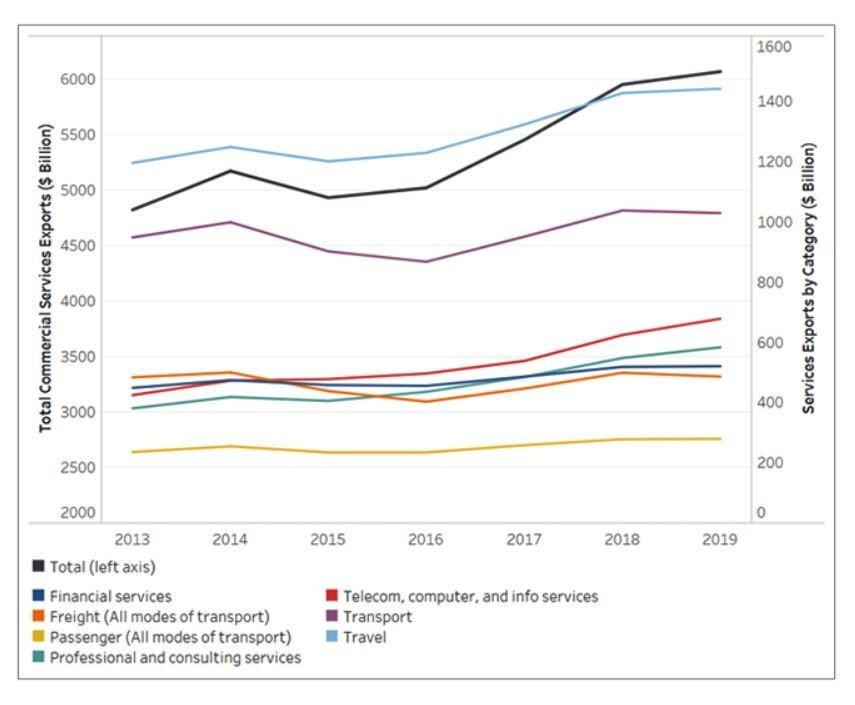
技術の二極化。各国、企業、個人がかつてないほどサービスの輸出入を増やしているにもかかわらず、技術貿易の特定の側面について、米国と中国の間で分断が生じてきた。実際、この状況は世界の「二大強国」の間の「技術冷戦」として言及されてきた。
一部の欧州諸国も、立法し、特定の対象や分野への対内投資を制限してきた。一方で、2020年末に署名されたEU・中国包括的投資協定(CAI)は、連邦レベルで中国とEU間の相互投資に関する法律と慣行を改善することを目的としていた。現在は保留されているものの、交渉は、双方が各自の経済における投資水準を引き上げる可能性を探るために協議する意思があることを示した。

今後の三つの道筋
波乱に満ちた地政学的状況の中で、ポストCOVID-19の貿易環境の姿は、特にデジタル、グリーン、地域の各分野において、より明確になりつつある。
1. デジタル領域
多国間の枠組みは……今まさに必要とされている。パンデミックで打撃を受けた世界経済が耐えられない、さらなる貿易戦争を避けるために。
デジタル化された世界におけるデータ保護とユーザーのプライバシーの確保は、国境を越えた摩擦の主要な争点となってきた。しかし、ここでは具体的な取り組みが進められている。この目的のために、EU一般データ保護規則(GDPR)は共通のひな型を提示し、カリフォルニア州消費者プライバシー法にも影響を与えた。
これですべての論争的な問題が解決したわけではない。複雑な問題の一つは、デジタルサービスへの課税である。OECDは、デジタル課税の枠組みを策定しようと試みてきたものの、多国間の解決策はこれまでのところ生まれていない。こうした背景の中、英国、フランス、インド、イタリアなどの国々は、デジタルサービスへの課税を賦課し始めており、米国は事後的な措置を、通商法第301条の下で講じている。多国間の枠組みは、したがって、パンデミックで打撃を受けた世界経済が耐えられない、さらなる貿易戦争を避けるために今まさに必要とされている。
論争的な問題について初期の収斂が見られることは前向きな動きであり、デジタル領域を統括する包括的な枠組みはこれまでのところ捉えどころがないものの、規制の性質を決定づける指針となるのは消費者の関心であることを示唆している。
2. グリーン領域
先進国では少なくとも、「グリーン化」が新たな産業・成長戦略になりつつある。
気候変動対策は、21世紀の経済政策が策定される基盤となる見込みであり—先進国では少なくとも、「グリーン化」が新たな産業・成長戦略になりつつある。
もちろん課題もある。EUの炭素国境調整メカニズム(本質的には排出関連の輸入関税)に関する最近の議論は、グローバルな「カーボン・クラブ」に向けた動きの最初の兆しであり、順守しない可能性のある国からの輸出を締め出すものである。しかし、現在の局面は協力に向けた歴史的な機会をもたらしている。世界中で気候変動への公約が強化される中、規模の経済によってグリーンエネルギーや技術のコストが急速に下がっている。
3. 地域に基づくアプローチ
世界の貿易体制の改革が進められる中、地域的または二国間の協定は、より大きな結束のための基盤を提供するうえで有益である。
COVID-19の前の数年間、多くの西側諸国はポピュリスト運動への対応に追われ、その後はパンデミックの余波として経済的自国優先主義が再燃した一方で、アジアの国々は、史上最大の貿易協定である、2020年11月に署名された地域的な包括的経済連携(RCEP)に署名した。
実際、RCEPは一部の豊かな所得水準のアジア諸国をASEANコミュニティに組み込んでおり、歴史的な一歩として、それは初めての枠組みとして、中国、日本、韓国を一つの貿易協定に共に含めている。一部の論者は論じているが、RCEPは環太平洋パートナーシップ協定(TPP)などの他の協定ほど包括的ではないものの、RCEP署名国が集まったことは、アジアが地域的にも世界的にも「複数の工場の現場」をつなぐことへの継続的な決意を示している。
RCEPの確立は、一部の世界で最も急速に成長している経済圏の参加を伴うものであり、「地域貿易協定は世界の貿易環境を助けるのか、それとも妨げるのか」という問いを提起している。データプライバシー、グリーン、炭素に関する基準は多様であり、各国の経済成長と雇用の段階もさまざまであるため、グローバルな構造は捉えどころがないかもしれない。したがって、世界の貿易体制の改革が進められる中、地域的または二国間の協定が、より大きな結束のための基盤を提供するうえで有益であると論じることができる。
世界的な分業と資本の恩恵を享受する
世界の貿易体制は、ポピュリズムとパンデミックの双方から深刻な打撃を受けてきたものの、世界人口のほぼ3分の1と世界GDPの3分の1が、最近、歴史的な貿易協定に組み込まれている。
2020年の「グレート・ロックダウン」の最中であっても、物品の世界貿易の縮小は半分未満にとどまった。その比較対象は、世界金融危機後の2009年の底値時の縮小幅である。さらに、COVID-19からの地域ごとの非同期的な回復により、多くの企業は、ある地域(欧州など)での需要減少を、別の地域(中国など)での需要増加で補うことができた。また、在宅勤務のような不均一な産業活動が半導体チップなどの重要物資の需要を押し上げ、韓国などの国の輸出市場を支えている。電気自動車産業の成長と、「より環境に配慮した形で再建する(build back greener)」ことへの政府の公約も、金属および資材の国境を越えた流れに寄与している。
しかし、政策立案者が社会の再建に優先順位を置く中でも、自給自足への誘惑、あるいは神秘性は依然として強い。実際、COVID-19パンデミックは、深刻な所得の損失を、先進国と新興国の双方にもたらした。前者は2019年の水準の11%の所得を失い、後者はほぼ2倍の20%だった。しかし、経済的な荒廃から抜け出す道は、孤立や要塞国家の構築によるものではない。
経済的な荒廃から抜け出す道は、孤立や要塞国家の構築によるものではない。
称賛すべきことに、一部の先進国では、COVID-19の救済措置が、住宅の手頃さおよび児童保育へのアクセスに対処する政策を含め、体系的な所得不平等に対抗することを目的とした政策の実施を促進してきた。各国が救済から回復へ移行し、政策立案者が国内雇用の強化の見通しを検討する中、貿易可能なサービス分野における多くの雇用の需要が、輸出市場の存続可能性と暗黙のうちに結びついていることは言うまでもない。
したがって、対話を通じて輸出関係を支え、刷新する能力は、最近米国とEUの間で行われたような対話—は、持続可能な国内成長にとって不可欠である。さらに、非貿易サービス分野においては、企業や民間の投資を、労働者の再教育、スキルアップ、学習に振り向ける創造的な政策が極めて重要である。要するに、固定資本への投資から人的資本への投資へと移行することである。貿易可能なサービス分野と非貿易サービス分野の双方における競争力の強化と生産性の向上は、ハード面およびソフト面のインフラ支出と投資によっても高めることができる。
非貿易サービス分野においては、企業および民間の投資を、労働者の再教育、スキルアップ、学習に振り向けるための創造的な政策が極めて重要である。要するに、固定資本への投資から人的資本への投資へと移行することである。
各国がバイオテクノロジーや電動交通などの分野で非防衛関連のR&D投資を増やす中、イノベーションは移民と暗黙のうちに結びついていることを考慮することが重要である。米国では、これは19世紀および20世紀を通じて当てはまってきた。移民は、国内における最先端技術企業の隆盛と、起業家精神の成長の一因となった。したがって、データは、人的資本の活力が本質的に国境を越えるものであり、移民に依存していることを示している。これを認識することは、先進国のみならず、旧来の経済成長から新たな成長へと移行しつつある新興国・途上国においても、いかなる産業政策、あるいはむしろポスト産業政策にとっても不可欠な要素である。




