気候ファイナンスの枠組みは、脱炭素経済を支えるサービスを見落としている。
マイクロ保険やマイクロバンキングなどの気候ファイナンスサービスは、気候ファイナンスの能力、アクセシビリティ、包摂性を強化する。
南アフリカで行われた最近の評価は、サービス貿易政策と規制が、気候変動対策に必要な資金への包摂的アクセスにどのように影響するかを示している。
脱炭素経済は、サービスによって支えられている。循環性、技術導入、炭素会計、モニタリング、気候データ分析、損失と損害からの回復、そして気候ファイナンスがその対象である。
サービスはどこにでもあるように見えるが、パリ協定の実施においてはどこにも見当たらない。第6条は国際炭素市場の枠組みを定めているが、その実施は、気候ファイナンスや炭素市場取引を支えるために必要な、相応のサービス貿易と規制の枠組みがなければ不完全なままである。
気候ファイナンスに関する議論では、気候移行や開発途上国の構造転換を支える気候ファイナンスサービスを可能にする上で、サービス貿易政策が果たしうる役割が見過ごされがちである。UNEP「適応ギャップ報告書2024」によれば、開発途上国は年間1,870億ドルから3,590億ドルと推計される適応資金のギャップに直面しており、より効果的で利用しやすい気候ファイナンスサービスの必要性が浮き彫りになっている。
気候ファイナンスをサービスとして認識されていないことは重要である。なぜなら、それは意味のある、持続的で、分野横断的かつ多国間の解決策づくりを妨げるからである。気候ファイナンスに関するUNFCCCの作業計画は、資金フローの拡大に向けた交渉を促進するものであるが、サービス貿易の視点(WTOの「サービスの貿易に関する一般協定」で対象となっている、金融サービスの国境を越えた取引など)を含んでいない。それにもかかわらず、サービスが気候ファイナンスの能力、アクセシビリティ、包摂性の強化に果たす役割がある。
マイクロ保険、モバイルバンキング、信用サービスは、脆弱な人々へ気候資金を届けるうえで極めて重要である。これらは、マクロレベルの気候基金を地域に根ざしたレジリエンス解決策へと転換し、グリーン投資の取引コストを下げ、個人が環境リスクを管理する力を与える。気候ファイナンスは、サービスと実現を支える規制の網を通じて、国内、地域、そして世界規模で流れている。資本は銀行、保険、アドバイザリー、デジタルサービスによって動員されており、これらの分野における制約は、資金の提供とアクセスの方法に影響を及ぼす。
今年、世界経済フォーラムの「サービス合理化イニシアティブ」は、南アフリカの貿易産業競争省を支援し、気候ファイナンスサービスの規制が実際にどのように機能しているか、また、これらのサービスをどのようにすれば提供、拡大、そして国境を越えた取引をより容易にできるかを検討した。この評価では、気候ファイナンスサービスの規制に組み込まれた脱炭素化の障壁を特定しただけでなく、サービス貿易の観点から気候ファイナンスを捉え直した。
気候政策とサービス貿易政策のこの相互関係は、気候変動対策の追求と包摂的な移行の実現において、サービス経済と貿易が構造的に重要であることを明らかにした。また、WTO、UNFCCC、アフリカ大陸自由貿易圏(AfCFTA)の間で、効果的かつ影響力を持ち、相互運用可能なものとするために、サービス貿易政策をどこで調整すべきかを示すのに役立った。さらに、多様化したサービス経済は、グリーンプロジェクトの実行、投資家の信頼の構築、そして商業的・規制的リスクの最小化に必要な専門知識、スキル、サービスへのアクセスを可能にすることで、気候ファイナンスのリスク低減を支えうることも示した。
サービスとしての気候ファイナンスは、共有された機会であるべきである。それは、国内、地域、そして大陸全体におけるグリーン産業化の志を支えることができる。気候ファイナンスサービスにおける包摂的な貿易は、大陸全体のグリーン移行、気候レジリエンス、産業への即応性を支えることができる。気候ファイナンスの価値の多くは、ここにある。すなわち、各国が自らの移行に資金を提供し、実現できるようにするサービスへの能力とアクセスを促進することである。気候ファイナンスは、貿易可能かつ投資可能なサービス分野である。フィンテックやモバイルマネー事業者を含む銀行およびその他のノンバンク金融機関は、この種の投資へのアクセシビリティを向上させる鍵となる。
評価により、多くの障壁は正式な市場アクセス制限ではなく、断片化、重複、不明確なプロセス、限定的な規制調整に関連する実施上の課題であることが明らかになった。南アフリカの気候ファイナンスサービスの全体像(ライセンス、決済、データ、国境を越えた規則を含む)において、摩擦はこれらの制度が交差する箇所でしばしば生じている。これは、こうしたサービスにおける相互接続性と貿易能力を阻害しうる。また、規制、特に一つの分野における運用が、他の分野に間接的に影響を及ぼし、コンプライアンス上の摩擦、ロックイン、技術的なボトルネックを生み出しうることの理解にも役立った。
資金フローを低温室効果ガス排出および気候レジリエントな開発の経路と整合させるには、より深い変革と、気候ファイナンスの価値連鎖への開発途上国のサービス企業および中小零細企業(MSMEs)の参加が必要である。AfCFTAの金融サービス規制枠組みの規定は、AfCFTA締約国間の金融セクターの発展と協力を確立し、規制上の障害を取り除くための合意や、サービス貿易とアフリカにおける投資機会を促進するための気候ファイナンスに関する共通の規制的アプローチの策定を含むことで、これを追求している。
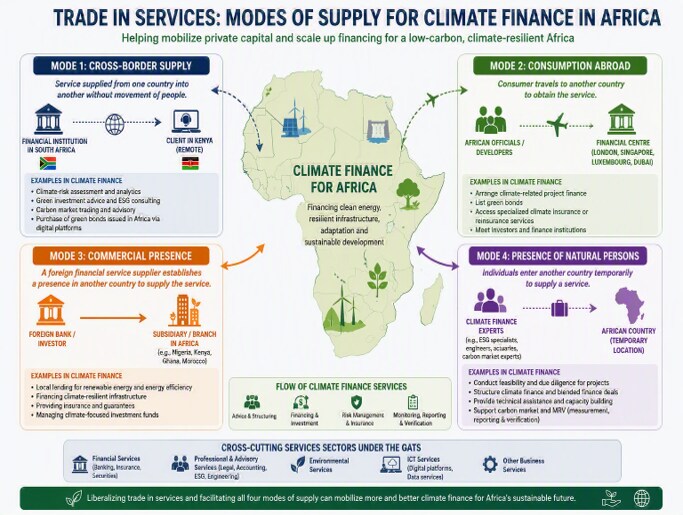
既存の多国間気候ファイナンスの仕組みの限界を踏まえると、各国が気候行動計画および国が決定する貢献の実施能力を制約し続けている気候ファイナンスのギャップを埋めるため、サービス貿易を可能にする政策介入を特定することが重要である。
気候ファイナンスサービスは、金融監督、為替管理、決済規制、データガバナンス、環境規制、分野別の枠組みなど、複数の規制システムと同時に相互作用する。これらの制度は、気候ファイナンスがどのように構成され、移転、検証、報告されるかを規定するため、国および地域の気候ファイナンスサービスの能力構築は、気候に関する公約を実行可能なプロジェクトや道筋へと転換するうえで不可欠である。
アフリカ諸国にとって、この能力の強化は特に重要である。エネルギー移行は、各国が地域のニーズに適合し、同時に地域および世界の市場とつながったサービス体系を通じて資金を動員、適応、提供できる場合にのみ拡大するからである。
アフリカ諸国の金融サービス貿易への参加を多様化し深化させることは、資金フローを低温室効果ガス排出および気候レジリエントな開発への道筋と整合させる取り組みが各国の決定に基づくものとすることで、パリ協定のボトムアップの性質の実現に貢献しうる。
これにより、効果的な気候ファイナンスをもたらす強化と利益を生み出し、相互に支え合う、国主導の脱炭素化およびサービス戦略が可能になりうる。