世界経済フォーラムが調査したチーフエコノミストの大多数は、2025年に世界経済が減速すると見込んでいる。
懸念材料には、差し迫った米国の政策転換と分断の拡大が含まれる。
世界各地のチーフエコノミストが、以下で独自の見解を示す。
分岐と分断。
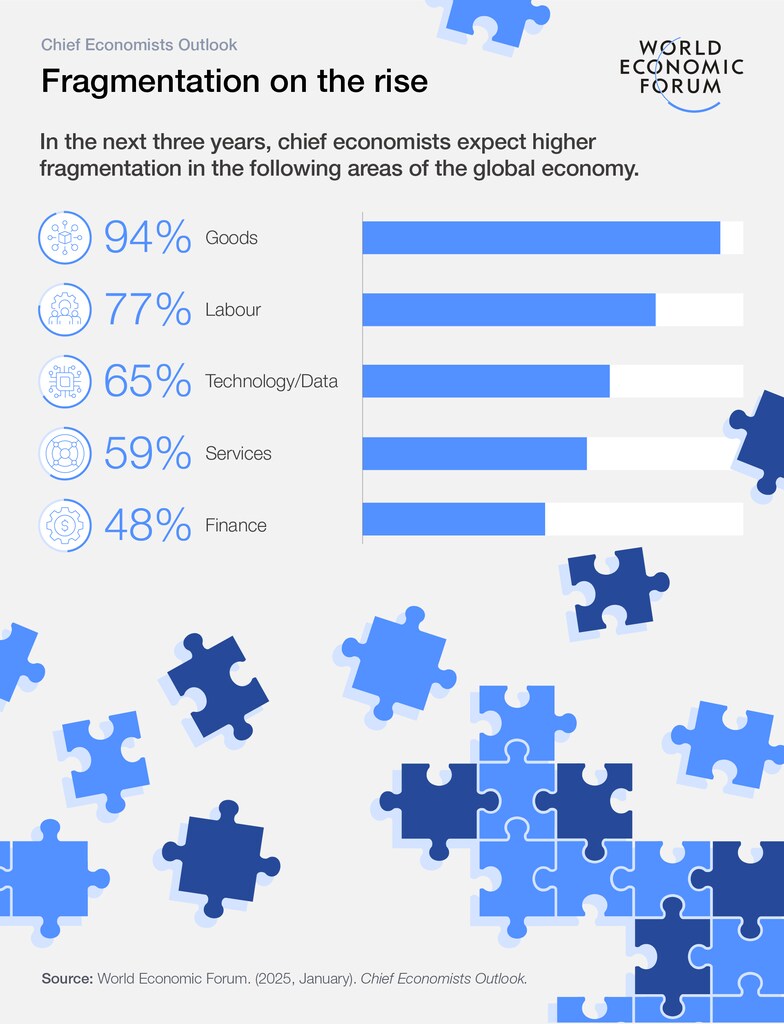
世界経済フォーラムの最新の チーフエコノミスト見通し は、両方の懸念を反映している。一つは、世界の一部地域が他地域の緩慢な成長ペースと比べて羨ましいほどの成長を享受する可能性があるという分岐であり、もう一つは、損なわれつつある貿易関係に関する分断である。
近年、エコノミストの関心が差し迫った政策転換に通常以上に重くのしかかっていることは、驚くに当たらない。
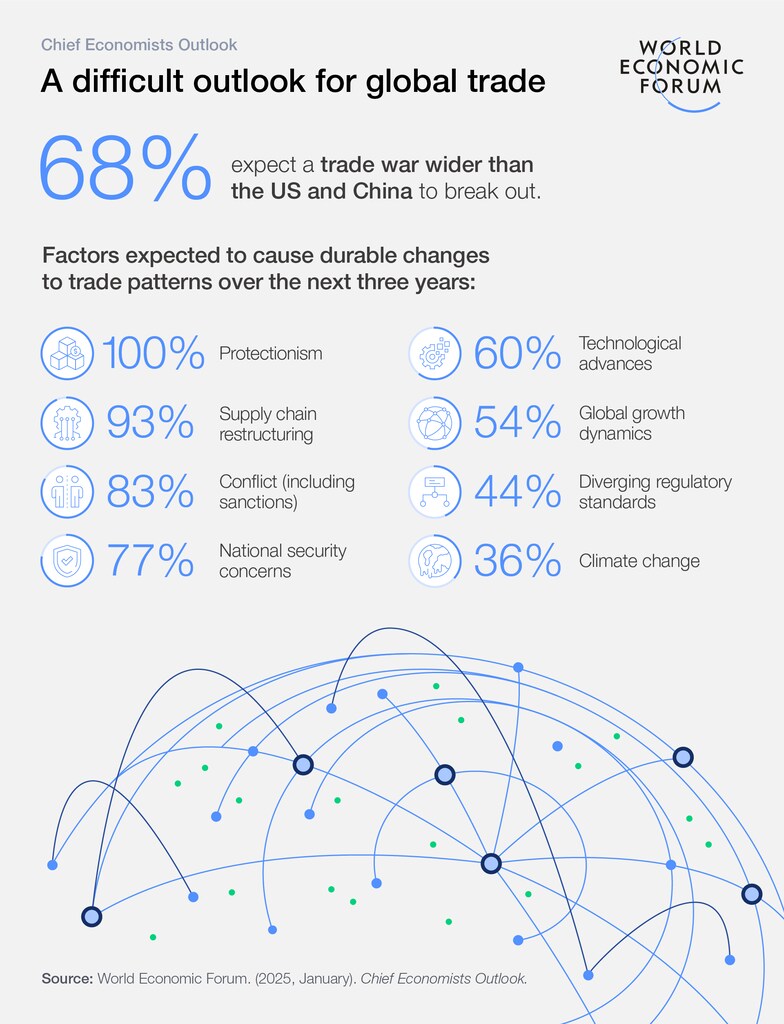
米国の新政権は、その貿易政策において禁止的な関税の導入に大きく依拠する可能性を示唆しています。さらに、他国における介入主義的な産業政策が、その焦点を明確に国内へ向けることで、比較的開放的な世界的システムをさらに分断しかねません。このシステムは、これまで着実に豊かな国と貧しい国の格差を長年にわたって縮小してきました。
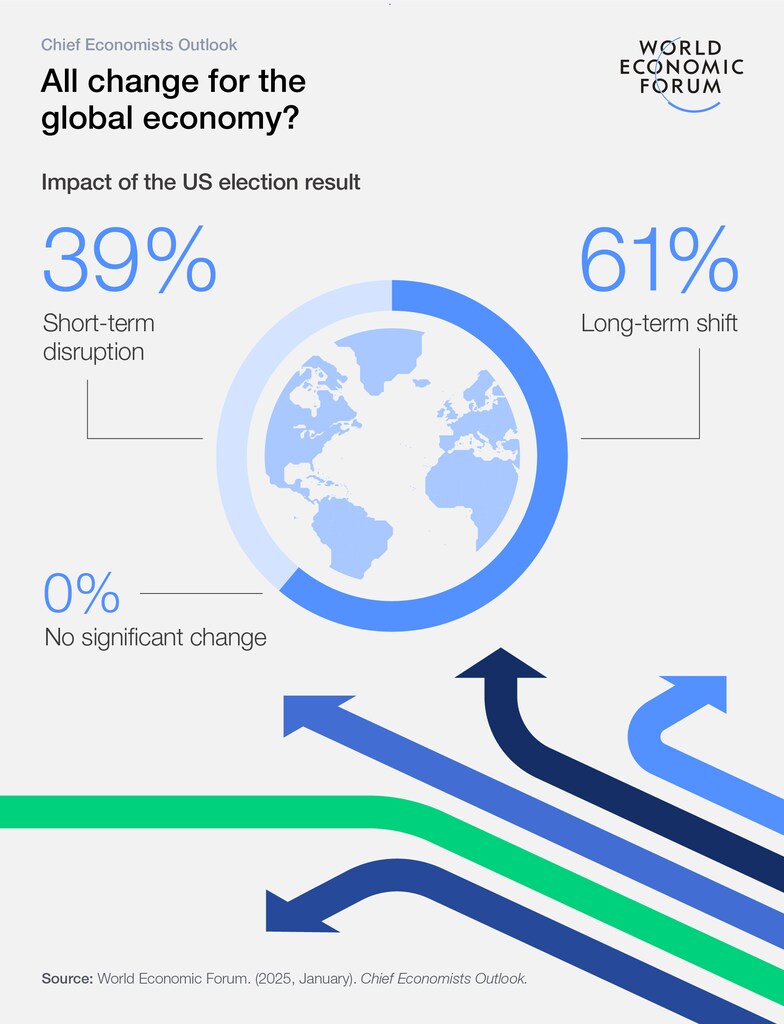
調査対象のチーフエコノミストの大多数は、2025年に世界経済が減速すると見込んでおり、改善を予想するのはわずか17%である。また、大多数は米国の政策が「長期的な転換」という形で大きな影響を及ぼすと考えている。
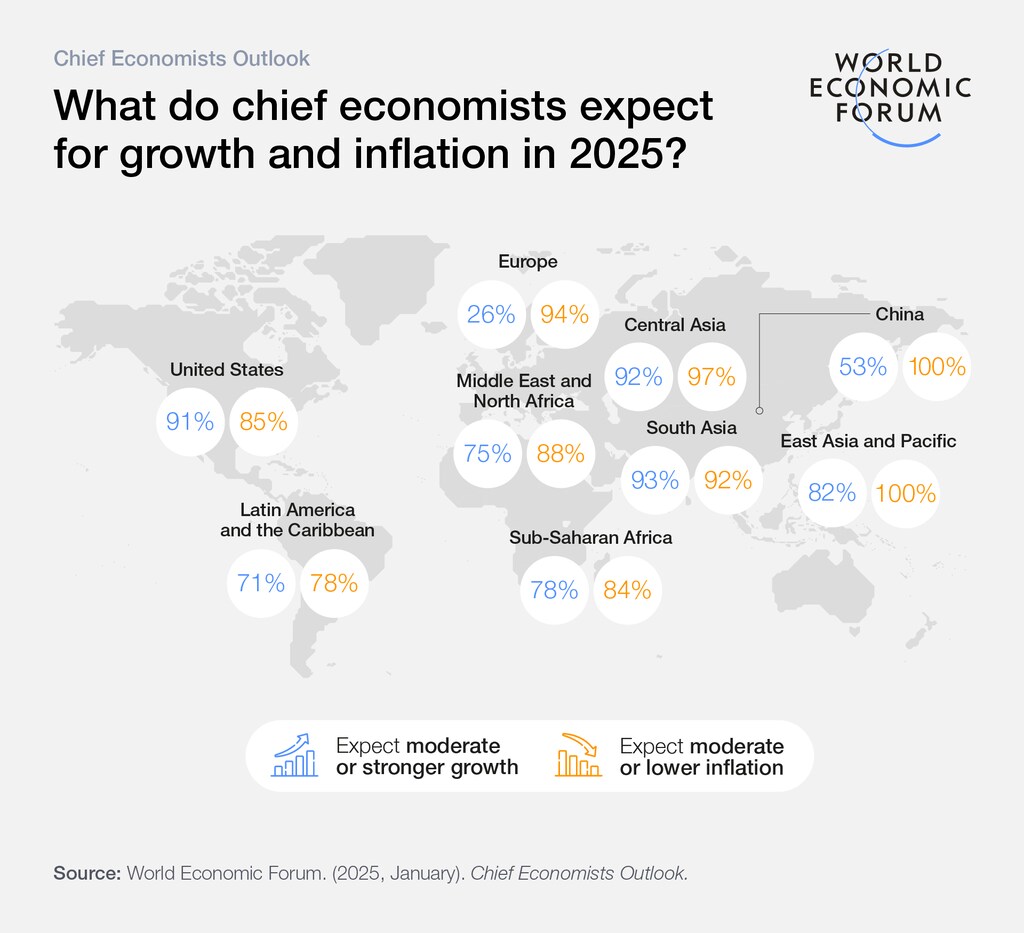
さらなる保護主義、分断、インフレの加速に加え、紛争や公的債務残高の増加も懸念材料として挙げられる。
潜在的な好材料としては、株式市場の上昇と、混乱にもかかわらず今後も増加する可能性が高い全体的な貿易量が挙げられる。
以下は、12人のチーフエコノミストの見解である。
リマ・バティア、グループ経済アドバイザー、ガルフ・インターナショナル・バンク
「世界経済の状況は、歴史的トレンドが恒久的に崩れる中で、ますます複雑になっている。世界秩序の再構築、成長と貿易のパターンの変化、そして政策の不確実性、マクロ経済の変動、地政学的紛争によって生じる複数の逆流が進行している。これら激動の力が及ぼす影響は依然として不透明であり、全体的なリスクは広範かつ高水準のままである。
「しかしながら、機会も数多く存在する。AIを中心とした技術インフラ整備や、産業と国々の低炭素化への転換など、展開中の劇的な変革が大規模な支出を生み出している。こうした背景の下、不確実性が高まる中で健全なリスク選好を維持することが、来年を形作るだろう。
「世界の成長が急速な金利上昇にもかかわらず顕著な回復力を示したことは、中央銀行が政策緩和の道を歩み始めたこともあり、今後のさらなる経済拡大の土台を築いた。インフレは正常化が続くと見られるが、下方リスクが物価圧力の再燃への観測を招いている。これは、米国の新たな大統領府の政策方針をめぐる極めて大きな不確実性に一部起因しており、世界的な混乱を引き起こす可能性がある。
「一方、主要経済国は、債務残高の増加に伴う財政動向への懸念、高齢化、インフラ更新のための巨額投資の必要性など、長期的な構造的課題に直面しており、米国は引き続き好調を維持する可能性が高い。同時に、新興市場においては、アジアとGCC諸国が世界の成長と投資を牽引すると見込まれ、中国についても短期的に改善の兆しが見られる。」
トマス・カスタニーニョ、チーフエコノミスト、アクセンチュア・リサーチ
「数年にわたる景気後退への懸念が現実のものとならなかった後、2025年の世界経済成長は前年からわずかに改善すると予測されている。しかし、パンデミック前の平均を下回る水準にとどまり、地域によって不均等に分布する見通しである。米国は歴史的トレンド近くで成長し、回復力を維持すると見込まれる一方、ユーロ圏と中国は引き続きトレンドを下回る見通しである。
「2024年は多くの国で重要な政治変動をもたらした。地政学的緊張と低迷する成長の中で優先事項を再構築する努力が、2025年の特徴となる土台を整えた。貿易と移民がより焦点を当てられ、グローバルなサプライチェーンの再設計、グリーン移行の遅れ、人口動態の変化、高水準の債務といった長期的課題をさらに複雑にするだろう。これらの動きにより、コストは高止まりし、インフレは粘着的になる可能性があり、金利は長期間高水準にとどまることを余儀なくされるかもしれない。
「一方で、政治的転換は、特に米国において、減税や規制緩和といった成長促進的な政策をもたらす可能性がある。重要な問題は、政策ミックスの純効果が物価の安定を維持しながら成長を刺激するものとなるか、それが時間をかけて持続するか、そして米国を超えて世界の繁栄を促進するものへと広がるかどうかである。」
「長期的な成長と名目的な安定を両立させるには、特にAIの導入を通じて、大規模かつ迅速に生産性を高める経済の能力にかかっている。心強い指標としては、米国の労働生産性の成長が8四半期連続で続いていることや、AI導入への意欲が急増し、大企業の31%が6か月以内の導入を計画しており、1年前の8%から上昇していることが挙げられる。」

グレゴリー・ダコ、チーフエコノミスト、EY
「世界経済は2025年も緩やかな勢いを維持すると見込まれる。実質GDP成長率は、2024年に予想された伸びと同水準の3.2%で安定するはずだが、貿易摩擦の高まりの中で、地域間で成長パターンが大きく非同期化すると見ている。
「米国では、堅調な所得と生産性に支えられ、経済活動は引き続き堅調と予想される。実質GDP成長率は2024年の2.8%から2025年の2.2%へと収束する見通しである。欧州では、インフレの緩和により所得と個人消費の伸びがやや強まり、設備投資も緩やかに加速すると見込まれる。ユーロ圏と英国の実質GDP成長率は1を上回ると見られ、日本の実質GDP成長率は、実質賃金と個人消費の緩やかな加速を背景に1.0%に向けて加速すると見込まれる。
「新興市場は2025年に4.1%の成長が見込まれ、2024年の4.2%から減速する。中国本土の実質GDP成長率は、財政・金融政策の支援にもかかわらず、構造的な不動産セクターと人口動態の課題が経済活動を抑制するため、2025年に4.5%まで減速すると見込まれる。インドは明るい材料であり続け、公共投資と堅調な国内需要に支えられ、実質GDP成長率は6.5%と予想される。ラテンアメリカは2025年に拡大が弱まる見込みで、ブラジルのGDP成長率は財政制約の中で1.3%に減速する。」
「世界のインフレ率は、2024年の4.5%から2025年には3.4%へと着実に低下すると見込まれるが、それでも2019年の3.1%の水準をやや上回る。しかし、保護主義の強まり、地政学的緊張、デリスキング、人口動態上の制約の見通しを踏まえると、世界のインフレ見通しのリスクは上振れに偏っている。」
「供給ショックの影響を受けやすい世界において、中央銀行は慎重に対応するだろう。2025年には、中央銀行が国内外の異なる状況に対応する中で、金融政策の広範な非同期化が生じると予想する。FRBは欧州中央銀行よりも緩やかに政策を緩和する可能性が高く、日本銀行は賃金と物価の好循環を背景に慎重に政策を引き締めるとみられる。」
ポール・ドノバン、チーフエコノミスト、UBSグローバル・ウェルス・マネジメント
「先進国経済は2025年を堅固な基盤から始める。消費者は失業への不安が低く、実質所得は上昇し、貯蓄も適切な水準にある。市場主導のインフレ圧力は抑制されている。モノよりも楽しみへの支出を優先する傾向は、構造的な変化の性格を一部有している。2025年にテイラー・スウィフトのコンサートツアーがなくても、世界経済に占める財の割合が増える可能性は低い。
「経済の主要なリスクは二つある。近年、経済データの質は著しく低下しており、調査回答率は急落し、構造的な経済変化によってデータの死角が生まれている。「データ依存」は当てにならないデータに依拠しているため、政策の誤りのリスクも高まっている。損失回避の傾向から、エコノミストはデータの信頼性が低下して出力が歪んでいても、モデルを捨てることに消極的である。
「急速な経済変化がもたらす結果への不確実性は、異なる集団の相対的な経済的・社会的地位の低下への恐れを煽っている。この恐れは、経済的なスケープゴート化と偏見の政治を助長する。外国人は都合のよい経済的スケープゴートとなり、その関連する偏見の政治の形態である経済的ナショナリズムは、すでに明らかになっている。経済的ナショナリズムは2025年に世界の貿易、資本、労働の流れに影響を及ぼす可能性が高い。問題は、エコノミストの議論がこの傾向と、その後の経済的被害を抑えられるかどうかである。」
インダーミット・ギル、上級副社長兼チーフエコノミスト、世界銀行
「今後2年間のみに視野を絞れば、世界経済は順調に安定していると考えるかもしれない。世界銀行の最新の予測では、2025年と2026年の両年とも2024年と同じペースの2.7%成長が見込まれている。インフレは鎮静化しており、現在では全経済圏の半数超で中央銀行の目標値以下、もしくは目標付近にある。
これは確かに良いニュースである。しかし、それは発展途上経済、特に最貧26を含む国々で進行している長期的な悲劇を見えにくくしている。発展途上経済は今世紀の初めには最も豊かな経済との所得格差を縮める軌道にあったが、現在は大半が引き離されつつある。2000年以降の成長を後押ししてきた要因の大半は、その後散逸した。その代わりに、激しい逆風が生じている。すなわち、高水準の債務、低迷する投資と生産性の伸び、多くの国における高齢化、貿易摩擦の高まり、そして深刻化する気候変動の危険性である。
そのため、発展途上経済は今後数年に向けて新たな戦略を必要とする。国内での発展を加速させつつ、外部からの衝撃に対する耐性を高めるものだ。まずは、相互間で構築してきた、より緊密な貿易と投資の結びつきを活用することが有益な第一歩となるだろう。今日では、発展途上経済が輸出する財の40%超が他の発展途上経済向けであり、これは2000年の割合の2倍である。また、これらの経済は、他の発展途上経済に流れる資本フロー、送金、開発援助の源泉としても、ますます重要性を増している。
要するに、発展途上経済は、投資を呼び込む改革を加速させ、相互間および自国との貿易を拡大しようとするすべての国との投資・貿易関係を深めることで、大きな恩恵を得ることができる。」
ベアタ・ヤボルチク、チーフエコノミスト、欧州復興開発銀行
「2025年の世界経済は、貿易と政策の見慣れたパターンが変化し続けるため、移り変わる要素からなるパズルのように感じられるかもしれない。私が予見する課題は三つある。
「第一に、ドナルド・トランプが約束した関税により、世界経済の分断がより速く進むことは確実に思われる。これらの関税は、米国と同盟国、戦略的競争相手との貿易を同様に混乱させ、再構築し、世界経済のさらなる分断を招くだろう。
「第二に、外国の利益を差別する産業政策への熱意が高まり、世界的な再燃を経験するだろう。この傾向は世界経済をさらに分断し、より多くの経済的な壁を築く可能性がある。
「第三に、米国と欧州の政治的転換が、特に貿易政策や緑化目標への取り組みに関して、もう一つの不確実性を加えるだろう。この不確実性により、企業は一時的に立ち止まり、国内外での投資を見送ることになる。
「2025年は分断と不確実性が一段と高まる可能性がある一方で、変化する世界経済の中で自らの立ち位置を見いだす準備ができている者にとっては、機会ももたらすだろう。」
クリスチャン・ケラー、経済リサーチ責任者、バークレイズ
「世界経済の2025年の見通しは、特に複雑である。米国は、トレンドを上回る成長から緩やかに減速すると予測されるが、堅調な国内需要に支えられるだろう。欧州の成長は、構造的および政治的課題に圧迫され、トレンドを下回り続ける可能性が高い。中国は依然として消費を有意に押し上げるのに苦労しているが、政策による刺激策によって、より急激な減速は回避されるはずだ。全体として、世界の成長は2024年よりやや減速するものの、約3%というまずまずの水準を維持すると見込まれる。
「しかし、このシナリオは、将来の米国政策とその世界的影響が極めて不確実であることに左右される。大幅な関税の引き上げは、世界の貿易の流れを混乱させ、地政学的緊張を高めるだけでなく、移民労働力の減少や財政赤字の継続と相まって、米国のインフレ圧力を再燃させる可能性もある。これにより、FRBは利下げを停止せざるを得なくなり、ドル高が進んで世界的な緩和サイクルが鈍化する可能性がある。債務負担が高い時期にあってはなおさらである。これまでのところ、市場は予想される規制緩和とAIによる利益という好材料に注目してきた。これらは確かに楽観的な理由ではあるが、2025年の道のりは波乱含みとなる可能性がある。」
マリオ・メスキータ、チーフエコノミスト、イタウ・ウニバンコ
「2025年の世界経済の見通しは、大部分がG2、すなわち米国と中国の動向に左右される。新たに就任する米国政権は、貿易、移民、規制、そして国際関係の扱い方そのものにおいて、混乱をもたらすことを示唆している。政府の施策がインフレに与える影響は、中立からインフレ的なものになると見ている。これにより、FRBによる緩和の余地は制限されるだろう。それでも、経済成長は2〜3%の範囲で堅調に推移するはずだ。
「米国の経済政策が中国に及ぼす影響は、関税引き上げの深刻度に左右される。中国当局は、成長が5%前後にとどまるよう政策対応を微調整する可能性が高い。不動産セクターと地方財政の弱さ、そして脆弱な消費者信頼感が下振れリスクとなる。総じて、世界のGDP成長率は2024年からほぼ横ばいで、3%をやや上回ると見ている。地政学は依然として不確定要因であり、ウクライナと中東の状況や最終的な決着の仕方次第で、成長を助けも妨げもしうる。ブラジルとその近隣諸国を含む新興市場の環境は、管理可能ではあるが困難なままであろう。慎重なマクロ政策は報われるだろう。」
ガイ・ミラー、チーフ・マーケット・ストラテジスト兼エコノミスト、チューリッヒ保険
「米国選挙以前、世界経済の見通しは正常化を示していた。インフレ、金利、利回りが緩和し、世界の成長はトレンド並みで、地域間の格差は縮小していくという見通しだった。これには、米国の成長鈍化と、欧州と中国の緩やかな改善が含まれ、新興国は利下げサイクルの加速により恩恵を受けるとされていた。ワシントンの新たな政治体制は、むしろその格差を拡大させる可能性が高い。
「米国の成長は財政措置の拡大により押し上げられる見通しである一方、関税や将来の世界貿易環境をめぐる不確実性の高まりが、他地域のセンチメントと経済活動を圧迫するだろう。米国のインフレが粘着的であり、FRBの利下げ余地が縮小すること、そして強いドル環境が相まって、世界の利下げサイクルを弱めることになり、特に新興市場に悪影響を及ぼすだろう。とはいえ、インフレと政策金利のさらなる緩やかな低下は依然として見込まれている。」
「トランプ大統領の意図は明確に見えるし、[米国]議会も支持する可能性が高いが、金融市場の反応こそが、野心的かつ矛盾した政治アジェンダに対する最終的な歯止めと制約をもたらすかもしれない。経済と金融市場の両面から見ると、世界の見通しは変動的で流動的な状態にあると特徴づけるのが最も適切である。」
エリック・パラード、チーフエコノミスト、米州開発銀行
「先進国は高金利にもかかわらず回復力を示しているが、成長は歴史的平均を下回ったままであり、新興市場経済は混在した状況にある。ラテンアメリカ・カリブ地域では、2024年の成長率は約2%にとどまるが、2025年には2.5%に回復すると見込まれている。国ごとの成果は、国内の政策スタンスと外部環境を反映し、ばらつきがある。
「主要経済国における高金利は依然として重大な要因であり、借入コスト、投資判断、世界的な債務返済能力に影響を与えている。CPIインフレは概ね低下傾向にあるが、多くの国ではコアインフレが目標を上回ったままであり、金融政策は引き締め的な状態が続く可能性を示唆している。
「構造的課題は依然として続いており、主要経済国における人口動態の変化、グリーンエネルギーへの移行、AI技術への適応などが含まれる。これらは機会と調整コストの両方を生み出している。中国の経済的リバランスは、世界の貿易と商品市場に引き続き大きな影響を与えているが、その移行のペースと性質には不確実性がある。
「地政学的緊張は、特に貿易ルートとサプライチェーンに関して、継続的なリスクをもたらしている。ウクライナと中東での紛争が続いていることは、エネルギー市場と貿易の流れに不確実性を加えている。これらの要因は、地域差が大きくトレンドを下回る成長の時期を示唆しているが、インフレが引き続き緩和し、地政学的緊張が和らげば、上振れの可能性もある。」
アルバロ・サントス・ペレイラ、チーフエコノミスト、OECD
「世界経済の見通しは慎重に楽観的であるが、リスクは大きい。インフレは現在中央銀行の目標に近い水準で安定しつつあり、サービス価格のインフレは依然としてやや粘着的であるものの、世界GDPは2025年と2026年の両年とも3.3%の安定した成長が見込まれている。多くの地域では失業率も低い。さらに、世界の貿易は回復しつつある。
「それでも、見通しに対するリスクは現実的かつ重大である。エスカレートする貿易摩擦と地政学的紛争は、サプライチェーンを混乱させ、エネルギーや商品価格を押し上げ、成長見通しを弱めるおそれがある。公的債務の高止まりは重大な課題であり、高齢化、防衛支出、デジタル経済とグリーン経済への移行によって財政圧力が増大し、政府予算を圧迫し、将来の危機への対応能力を危うくしている。さらに、一部の新興市場および発展途上経済は、すでに債務危機に陥っているか、その高いリスクにさらされている。」
「政策対応が将来を形作る上で極めて重要となる。金融政策は、インフレ低下がもたらす緩和の余地と、インフレが持続的に抑制されていることの確保とのバランスを取らなければならない。同時に、政府は成長を損なうことなく公的財政を引き締める信頼性の高い戦略を立てる必要がある。また、中期的な経済見通しを活性化させるには、構造改革が不可欠である。」
ルドビッチ・スブラン、チーフエコノミスト、アリアンツ
「2025年は、政策立案者が高度に分極化した社会においていかに変化をもたらすかが焦点となる。トランプ大統領の戦略、欧州の「緩慢な苦痛」(マリオ・ドラギの言葉)を回避する計画、そしてもちろん中国の超刺激策は、成長、インフレ、市場の勢いの面から、2025年以降の世界を形作る重要な政策決定の一部である。
「大西洋を挟んだ乖離は、当初は米国のトリプル・エッジ(エネルギー、テクノロジー、財政)から生じるが、トランプ大統領の政策によってさらに悪化し、リフレーションを背景に、連邦準備制度は緩和サイクルを途中で停止せざるを得なくなる。米国の例外主義は一捻りを加えて続くだろう。それは、資本、魅力、そして世界の他の地域へのリスクという点で、はるかにコストの高いものとなるだろう。」




