都市交通の課題は、試験も十分でなく無人のままの、目新しい技術だけでは解決しない。地球の気温が年々上昇する一方で、都市化の進展に伴い渋滞は増している。世界各地で中間所得層に達した人々が自家用車を購入したり、初めて飛行機を利用したりするようになり、交通システムはかつてないほど逼迫している。連邦航空局(FAA)によると、米国における民間航空機の旅客数は50%以上増加する見込みだ(今後20年間)。これは待ち時間の増加、遅延の増加、環境への影響の拡大を意味する一方、技術による変革の機会にもなる。この変革がどのような形で表れるかについては議論が分かれている。バイオ燃料やクリーンな推進方式は助けになるだろうが、近頃誰もが話題にしているのは、私たちが子どもの頃から親しんできたもの、すなわち『ジェットソン一家』の空飛ぶ車である。航空業界の有力企業はいずれも、こうした新しい都市型モビリティの形態に注目しており、CES 2019で最新のビジョンを披露するほどだ。
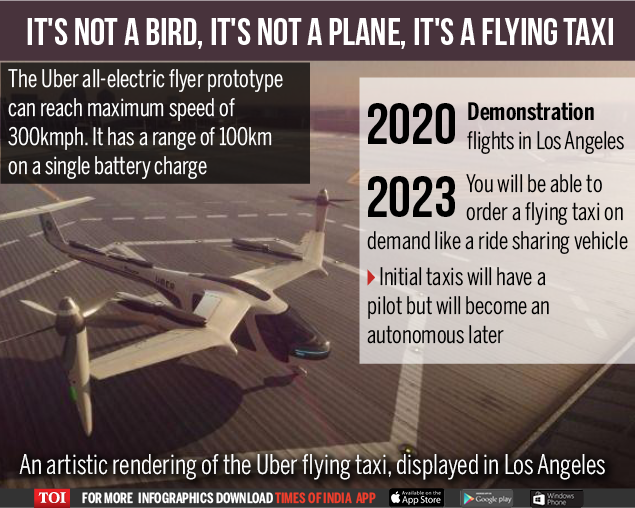
ウーバー・エレベートは、電動垂直離着陸機(eVTOL)のプラットフォームを構想している。これは、支払い能力のある人々を渋滞から解放し、空へと運ぶものだ。2018年4月、同社は航空モビリティに関するビジョンを発表した。それによると、129ドルの料金でサンフランシスコの中心部からサンノゼの中心部まで移動でき、鉄道での90分の移動が、空路での15分の移動に置き換わるという。ベルは、オーロラ・フライト・サイエンシズ、ピストレル・エアクラフト、ムーニー、エンブラエルといった他のメーカーとともに、短距離の都市内運航に対応するeVTOL機の開発を計画している。ベル・ヘリコプターのCEOミッチ・スナイダーは、2020年に米国の管轄区域において、この未認証機の飛行を本格的に開始すると発表した。「私たちは楽観的だ」とスナイダーは語り、「VTOLがダラス・フォートワースや世界各地の都市における交通課題の解決にもたらす前向きな影響に期待している」と説明した。ウーバーとその関連メーカーは都市型航空モビリティに強気の姿勢を示しているが、規制、経済、安全性の各面での経験は、その想定スケジュールを裏付けるものといえるだろうか?新しいモビリティ・ソリューションは、本当に都市で先に実現するのか、それとも後回しにされがちな農村部の孤立した地域を結ぶ方が理にかなっているのか?
無人航空システム、いわゆるドローンの経験や取り組みの時間軸は、新たな航空モビリティがどのように進むかについて指針にはなり得るが、直接の前例にはならない。ドローンは、業界の成長を阻害してきた規制整備の混乱を経験してきた。業界の成長を阻害してきた。人の上空や目視外飛行の運航拡大が安全保障上の懸念で頓挫したことから、州や地方自治体が自らの都市上空での運航管理をどのように支援するのかという枠組みが不明確であることまで、これらの教訓は都市での旅客機運航においても高頻度で繰り返される可能性がある。その直接的な結果として、ドローン分野の新興企業の多くは、2013年に米国無人航空システム協会(AUVSI)が示した821億ドルの市場予測のうち自社の取り分を得ることができていない。ここ数年、ドローン業界では大規模な破産や買収が相次ぎ、エアウェア(Airware)や3Dロボティクスといった初期の先頭企業も、ベンチャーキャピタルの期待による圧力や、商業事業モデルの拡大を支える空域へのアクセスを得られないことを理由に撤退を余儀なくされた。社会の需要が都市型航空モビリティへのベンチャー投資を、2013年頃のドローン産業への投資と同様に後押ししている今、技術面の課題だけに専念するのではなく、規制や社会的な障壁を認識しておくことが賢明である。2040年までに都市型航空モビリティ(UAM)産業が1兆5,000億ドルの価値に達するというモルガン・スタンレーの最近の試算を見れば、投資家がなぜこの分野への参入を目指しているのかが分かる。価値は確かに存在する。しかし、安全かつ確実な形での展開を監督する責任を負う人々は、準備ができているのだろうか?
ドローンの低迷
過去5年間のドローン産業の経験から最も重要な教訓は、政治的な後押しがあったとしても、規制と認証には予想よりはるかに長い時間がかかるということだ。米国議会は2015年までに、ドローンを空域へ広く統合する期限を定めていたが、その期限はいまだ見通せない状況にある。これは能力や意欲の欠如によるものではなく、技術と利用が非常に速いペースで進化しているため、政府が規制の拠り所としてきた従来の仕組みでは、AI駆動の自律性、データ駆動型のモデリング、新しい推進方式といった新興技術の速度、規模、範囲という課題に対応しきれないことによる。5年前、無人交通管理(人の関与なしに自律飛行の管理を支援しうる、非常に有望なデジタル・インフラサービス)はほとんど知られていなかった。
誇張された期限設定や、都市型航空モビリティの課題を規制面のみに限定して捉えることも、また不正確である。ドローン業界は、技術が「センス・アンド・アボイド(感知・回避)」を行えると初期に喧伝したことで大きな打撃を受けた。企業は、それが空域へのアクセスを得る鍵になると考えたからだ。有人航空機との核心的な違いは、機内に搭乗するパイロットが交通を感知して回避できる点にあり、ドローンにはそれができなかった。実際、テストされた「感知・回避」の経験は、規制当局とメーカーの期待の間に根本的な乖離があることを示し、業界と政府の間に不信感を生んだ。航空は「毎回、常に、期待どおりに機能する」という考え方で成り立っている。最近まで、一般消費者向けドローンは意図どおりに作動することがまれで、確信を持って運用されることもほとんどなかった。映像が劣化する通信途絶の状況はよく起きており、特に都市部における環境的な干渉についても十分に把握されていなかった。幸いにも、これまでのところ大きな負傷者は出ていないが、人口密度の高い都市環境での運航を目指す旅客用機体にとって、同様の試行錯誤ははるかに困難なものになるだろう。
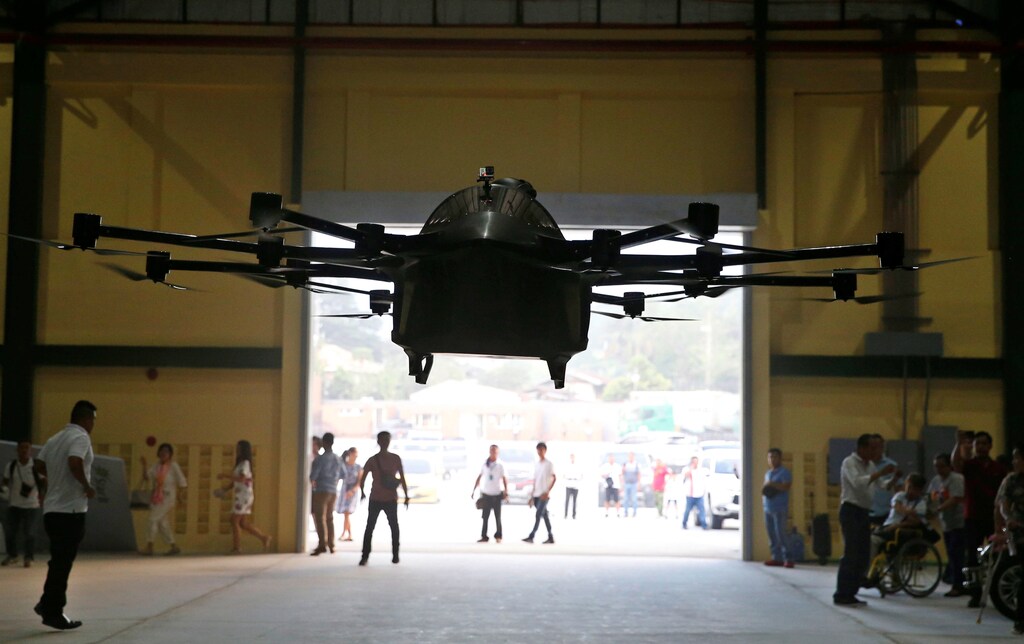
空飛ぶ乗り物が現実のものとなるにあたり、まず都市環境で実現するのだと、自分たちや投資家に思い込ませてはならない。データは、農村部での、明確に定義され航空事業としての裏付けを持つパイロット・プロジェクトを通じて、リアルタイムで収集されなければならない。ドローンが再現可能な価値を見出してきたのも、まさにこうした地域である。必要性が最も高い場所では、社会が導入を最も受け入れやすい。最も効果的な形で、ドローンは血液を届けており、ワクチンやその他の医療物資を届けて人命を救い、社会から取り残された地域の病気を予防している。これらは飛行のリスクが低く、現実の必要性に応えるために運航されている農村部の環境である。私たちは、この同じ知見を航空モビリティに応用し、インフラが機能不全に陥り、人々の選択肢が限られている地域にも行き渡る、普遍的なモビリティの基準を作り上げるべきだ。
試験のための農村部での運航は、安全面でも理にかなっている。ドローンは、安全認証を支える データの不足や、人口の多い地域の上空で信頼性が高く、サイバー安全性も確保された飛行に必要な安全基準に到達できないことによって、大きく妨げられている。シコルスキー・エアクラフト社でイノベーション担当副社長を務めるクリス・ヴァン・バイテンによれば、提案されている規模は「毎年、5万機がそれぞれ3,000時間飛行し、年間合計1億5,000万飛行時間に達する。今日、世界で最も安全なヘリコプターでも、100万飛行時間あたり1件の割合で墜落事故が発生しており、年間1億5,000万飛行時間を想定しているのであれば、業界は、家に帰れなかった母親のYouTube動画が150本出ることに耐えられるだろうか?」という。即時に拡散する動画の時代において、都市型航空機の事故は単純に容認されず、現在の技術は本格的な実用段階にはまだ至っていない。
ドローンと空飛ぶクルマは密接に関係している。似た技術、飛行環境、機会、課題が、社会における両者の役割を特徴づけている。都市型航空モビリティへの期待は、2011年にドローンに対して高まったときと同じように、ますます大きくなっている。それにもかかわらず、7年後の現在、業界は期待を下回る成果しか上げていない。規制当局は、今後2年以内にUAMを展開するための準備として、ルールづくりを優先し、要件を明示するよう求められている。メーカーは、先進的な政府が試験と運航を可能にすることを期待しているが、各管轄地域はスケジュール、統合、運航をめぐって競い合い、先頭を走ろうとしている。今日の状況は明日には同じには見えないかもしれないが、民間と公共の双方の部門が最近の過去から学ぶ限り、おそらく、ほんの少しでも、安全を重視しつつ現実的なビジョンを実現し、包摂的な形で社会に貢献する、機動的な枠組みが生まれるだろう。
その間、まるで技術のデジャヴ(既視感)を覚えるのだ。




