アジアの先進国および新興市場経済には、現地に本社を置くテック大手が複数あり、外国企業も受け入れています。
これまで多くのアジア諸国にとって、テック大手への課税は困難でした。多くのテック大手は物理的にではなく、デジタル上でのみ国内に存在しているためです。
IMFの専門家によれば、合意された新たな世界的税制改革により、これらのテック大手やその他の世界的大企業が税金を納める場所が変わるということです。
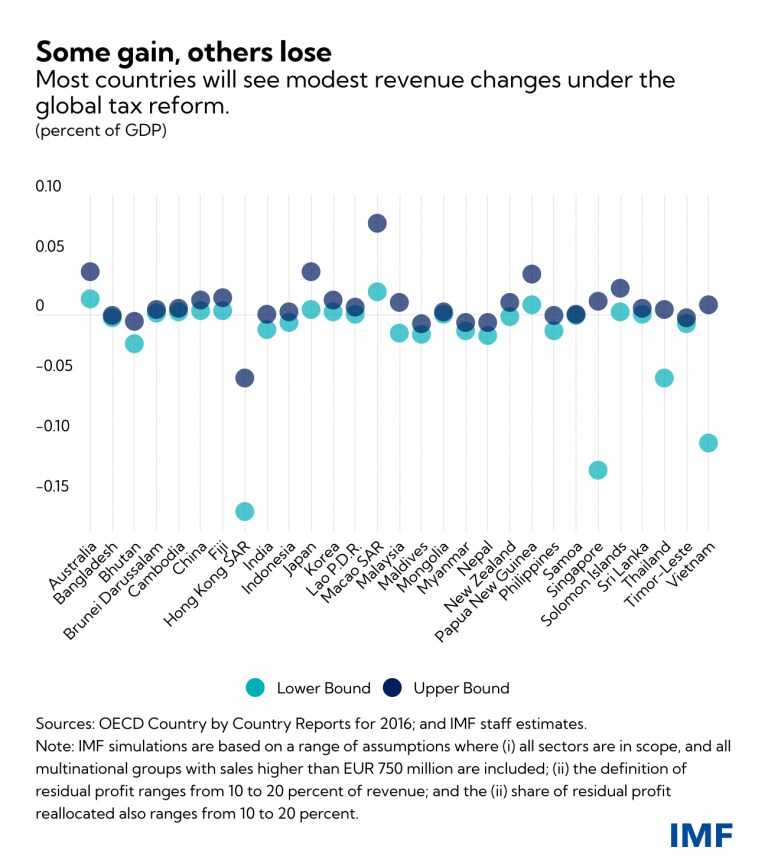
その結果、シンガポールや香港特別行政区などの投資拠点は、GDPの最大0.15%を失う可能性があります。
新たな世界的改革により、アジアにおけるテック大手の納税先が変わり、国際税制がより強固なものになります。
デジタル化 ―フィンテック、電子商取引、オンラインサービスを支える技術―により、モバイル送金、オンラインでの商品・サービスの購入、世界中の人々とのやり取りが可能になりました。生産者と消費者を世界中で結ぶオンラインプラットフォームやマーケットプレースなど、世界最大級の企業もこの技術によって生まれています。
合意された変更により、すべての企業と、より大きな割合の利益を対象とする、より包括的な改革が促進される可能性があります。
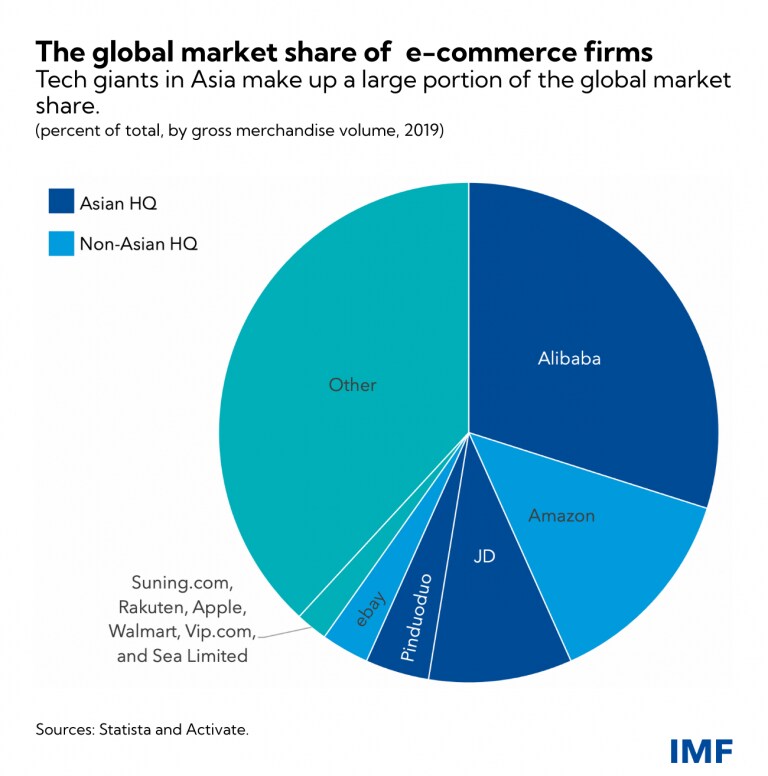
アジアだけで約20億人のインターネット利用者がおり、さらなる成長の余地も大きい状況です。アジアの先進国および新興市場経済には、アリババ、JD.com、テンセント、楽天などの現地本社のテック大手が複数あり、フェイスブックなどの外国テック大手も受け入れています。合意された新たな世界的税制改革により、これらのテック大手やその他の世界的大企業が税金を納める場所が変わります。
これまで多くのアジア諸国にとって、テック大手への課税は困難でした。特に、多くのテック大手は物理的にではなく、デジタル上でのみ国内に存在しているためです。多くの人々が時代遅れで不公平だと考えている、利益課税に関する既存の国際規範は、時代の変化に追いついていません。また、国境を越えたデジタルサービスや小口の越境e-コマース配送に対する税金の徴収も課題となっています。
進行中の変化
一部のアジア諸国は、次の制度の導入を始めています:デジタルサービス税―国境を越えたデジタルサービスの支払いに対する源泉徴収税、またはデジタル活動に対するユーザー基準の売上高税です。ただし、利益課税に関する新たな世界的制度が採用された場合、これらは不要になる可能性があります。
2021年8月時点で、米国と主要なアジア経済の大半を含む134の加盟国が、経済協力開発機構(OECD)が主導する「包摂的枠組み」(OECD-IF)に参加していました。参加国は、デジタル上の存在を反映し、消費者やユーザーの所在地の国に利益課税権を配分することに合意しています。詳細はなお協議中ですが、合意された世界的改革の下では、世界売上高が200億ユーロを超える多国籍企業(世界の上位100社程度)の利益の一部が、現地売上高の割合に応じて各国に配分され、各国の法律に基づいて課税されることになります。
新たな IMFスタッフ論文では、アジアにおけるデジタル環境と、OECD-IFの提案などが各国の法人税収に与える影響を調査しています。また、デジタルサービス税の長所と短所を概説し、その税収の可能性を推計しています。最後に、デジタルサービスおよび国境を越えたe-コマースによる物品販売に対して付加価値税を徴収した場合に見込まれる追加税収を算出しています。
シンガポールや香港特別行政区などの投資拠点は、多国籍企業がこれらの国で現在申告している利益が、現地の売上高の割合を上回っているため、法人税収をGDPの最大0.15%失う可能性があります。一方、オーストラリア、中国、日本、韓国など、国内市場の大きい高所得国は税収が増加する見込みである一方、ベトナムなどの開発途上国は税収が減少する可能性があります。
合意された変更により、すべての企業と、より大きな割合の利益を対象とする、より包括的な改革が促進される可能性があります。そうなれば、国ごとの税収配分が大きく変わり、アジアの投資拠点で最大の減収が見込まれる一方、いくつかの開発途上経済では増収が見込まれます。
デジタルサービス税は導入が容易である一方、税収はそれほど多くなく、ほかにも欠点があります。インドの平衡化課税に類似したデジタルサービス税を導入した場合、2019年時点で、バングラデシュ、インドネシア、フィリピン、ベトナムでは、GDPのわずか0.02%の税収しか得られなかったと見込まれます。また、デジタルサービス税は企業の意思決定を歪める可能性があり、依然として租税回避の対象になりかねません。さらに、通常は海外に本社を置く大企業のみに適用されるため、貿易関係を複雑化させるおそれもあります。
付加価値税とデジタル化
アジアにおけるサービス貿易の半分以上はデジタルで提供されており、これらのサービスが国境を越える際に付加価値税を徴収することは困難です。また、国際的に小口で発送される越境e-コマースによる物品販売も、これまで付加価値税が免除されてきました。
これらの課題を解決すれば、大きな効果が期待できます。デジタルサービスの非居住者提供者やe-コマースマーケットプレースに対し、現地の税務当局への登録と売上に対する付加価値税の納付を義務付けることで、アジアの一部の国々ではGDPの0.04%から0.11%の税収増が見込まれ、これは追加で、バングラデシュで1億6,600万ドル、インドで48億ドル、インドネシアで11億ドル、フィリピンで3億6,500万ドル、ベトナムで2億6,400万ドルに相当します。
今後の展望
今後数年間で、アジアの消費者や企業のオンライン活動が増加するにつれ、テック大手はアジア諸国へのさらなる進出を進めるでしょう。デジタル化が進む経済において課税はこれまで以上に重要となります。特にアジア各国は、デジタル化を税務行政に活用し、脱税の抑制、税収の確保、税徴収の効率化につながる投資を行うことができます。OECD主導の包摂的枠組みにおいて各国が合意の内容をさらに形作る中、今後の抜本的な改革により、国際税制がデジタル時代にふさわしい、より強固なものとなる可能性があります。




