鉱業・金属セクターは、さまざまな変革をもたらす圧力に直面しています。
これらは業界に、独自の課題と機会の両方をもたらしています。
以下は、セクターが対応し、その過程で新たなグローバル経済における自らの役割を強化するための7つの方法です。
鉱業・金属業界は、新技術の導入を始めると同時に、気候変動や社会的課題への対応も求められており、前例のないパラダイムシフトに直面しています。これらの問題への認識を高め、新たなデジタルソリューション、材料需要の増加、投資家からの圧力に注力することで、業界は急速に変化するグローバル経済において、その基盤となる役割を強化することができます。
COVID-19のパンデミックを踏まえ、このアプローチを確実に実行するために、採掘業界が成長し、注力を維持すべき7つの主要分野があります。
1. ESG基準を基盤とした取り組み
環境・社会・ガバナンス(ESG)の原則に関する透明性の向上と推進は、鉱業・金属企業がグローバル市場で事業を成功させるために不可欠となっています。これらの原則への認識は、世界最大級の鉱業企業が 国際鉱業・金属評議会(ICMM)を設立して業界が社会的操業許可(SLO)を維持できるよう支援して以来、大きく前進してきました。ESG報告は、業界の主要指標を伝えるための多様な手法と枠組みの中で発展してきました。SLOの概念は、地域的な承認や協力の枠を超えて進化しています。採掘、輸送、生産の多国間にまたがる性質は、企業が今やグローバル基準を遵守しなければならないことを意味します。
2. データ分析、AI、イノベーションの拡大
鉱業は比較的旧式だと見なされることが多いものの、新技術の導入は刺激的な進歩をもたらすことができます。自動運搬トラック、LHD(積込・運搬・排出)機、削岩機の利用は必ずしも新しいものではありませんが、技術がより身近になり、競争上の優位性が明らかになるにつれて、企業の関心は高まっています。COVID-19の出現はまた、企業が生産水準の維持を目指す中でパンデミックや鉱石品位の低下に直面しており、これにより自動化された採掘機器の導入も加速しています。トラック、LHD機器、機械にセンサーや追跡装置が搭載される台数が増えるにつれ、採掘データの全般的なデジタル化と評価が、より複雑な応用のための技術的基盤となっています。収集されたデータを活用することで、全体的な鉱山の効率は向上し、運用モデル、リスク評価、採掘計画、新技術の統合、そして鉱業・金属プロセスのほぼすべての側面に貢献します。
3. 内部からの変革:新たな労働力
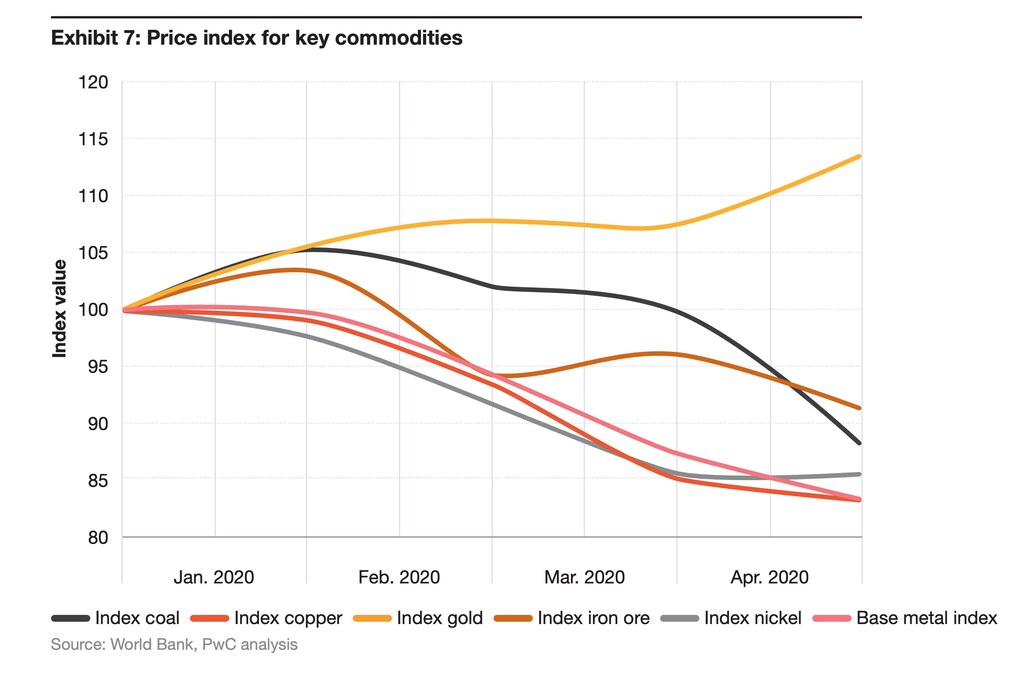
新技術には、ますます複雑化する機械を操作し、データを評価するための適応した労働力が必要です。こうした役割を担う最適な人材を見つけることは、鉱業・金属業界にとって比較的困難かもしれません。業界は高齢化する労働力の代替に苦慮してきた上、今後は破壊的な技術企業と競争しなければならないためです。鉱業の不況期には、一般市民の否定的な印象や業界の将来に対する懸念が特に際立ち、COVID-19が世界経済の減速をもたらす中、金や鉄など一部の商品のみが価格の上昇を見せています。パンデミックはまた、再生可能技術の導入を促進する可能性があり、これらの技術は現在のエネルギーシステムよりもはるかに材料集約型になりつつあるため、採掘業界は学際的な技術系労働力の育成に向けた取り組み方を検討する必要があります。
4. サプライチェーンの安全保障と地政学
COVID-19により、多くの国々は金属・鉱物の輸入への依存度の全容を認識せざるを得なくなり、これが一部の国々の鉱業・金属プロジェクトへの見方を変えました。重要鉱物戦略や地場産業の育成は、産業政策に関わる人々にとって常に重要なテーマでしたが、供給不足、経済危機、サプライチェーンの脆弱性により、これらの問題の多くが主流となりました。
5. 鉱業、金属、エネルギー転換
エネルギー需要および低炭素技術への需要増加は、鉱物・金属需要を押し上げるため、セクターはこれらのニーズに対応する準備を整える必要があります。検討したモデルでは、将来のエネルギー需要と構成について2040年までを対象とした結果、再生可能エネルギーが最も急速に成長するエネルギー源として示されています。最も一般的な再生可能エネルギー技術のうち3つ、すなわち電気自動車、太陽光発電、風力タービンは、いずれも大きく多様な材料需要を伴います。準備が不十分な採掘産業は、需要の急増に対応するのに苦労し、再生可能技術の導入を遅らせる可能性すらあります。したがって、鉱物採掘を制約する主要因は物理的な制限ではなく、社会的、環境的、経済的な課題であることを忘れてはなりません。
6. 鉱山資産と気候リスク
世界が低炭素経済へと移行し、地球温暖化の影響がより顕著になるにつれ、鉱山資産は気候リスクの文脈で捉える必要があります。鉱石品位の低下により採掘プロジェクトがより辺境の地へと押し出されること、採掘地域における水ストレス、自然災害はいずれも、COVID-19から回復し、工業化と再生可能技術による鉱物需要の差し迫った増加に直面する中で、鉱業・金属業界に新たな課題をもたらしかねません。
鉱業・金属業界は、排出削減の取り組みや規制の自然な標的でもあります。プロジェクトは、炭素税、必要なサプライチェーンの再編、そして自らの気候リスクを最小化しようとする投資家による融資の不足によって妨げられる可能性があります。世界最大級の投資運用会社の多くは、すでに発表しており、高炭素プロジェクトへの忌避姿勢を示しており、この傾向は今後も続く可能性が高いです。
7. 鉱業・金属への投資とCOVID-19
パンデミックは鉱業・金属業界に甚大な被害をもたらしましたが、企業が戦略を見直し、より良い形で再建するための機会ももたらしています。パンデミックが必要な拡大プロジェクトを停止させ、長期的な開発目標の達成に向けた取り組みを妨げたことは否定できませんが、再出発の機会を最大限に活用することが重要です。
経済的な観点から見ると、暴落以前から鉱山事業への投資は特に好調ではありませんでした。企業が変動に備える中で、探鉱予算は低水準を維持すると予想されています。ここ数年の収益は、業務改善により全般的に増加した可能性があり、合併・買収の動きも健全な兆しを見せていますが、株価はこうした強みを反映していません。エネルギー転換、サプライチェーンの懸念、技術革新、そして鉱業界を形作るその他のトレンドと組み合わさることで、企業は自社のニーズを内部化し、鉱業の未来が自社にとって実際にどのようなものになるかを考えるべきです。




