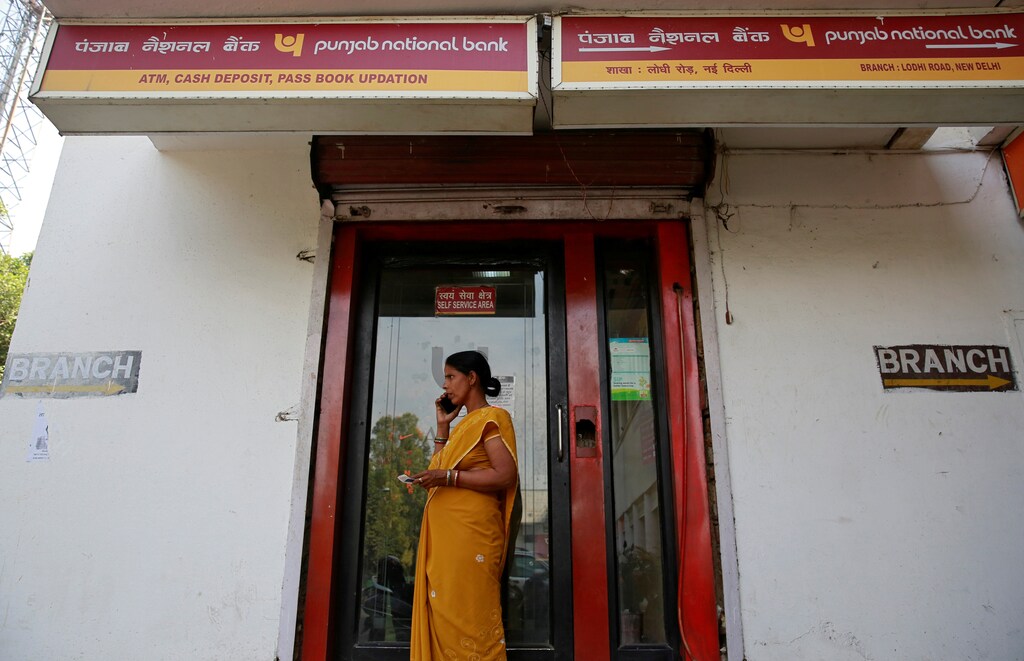
世界の多くの地域では、女性は金融リテラシーが低く、そのため「銀行口座を持たない人」になりやすい傾向があります。これは、当座預金、貯蓄、融資、投資などの金融商品を利用できないことを意味します。
EDISON Allianceは、金融などの分野におけるグローバルなデジタル包摂を促進するため、公共部門と民間部門の組織による協働を推進しています。
金融リテラシーにおけるジェンダー格差の解消は、女性の平等、経済的エンパワーメント、そして包括的な経済成長にとって不可欠です。
平等を目指す世界において、女性が金融リテラシーを身につけることは、経済的自立とジェンダー平等の実現に不可欠です。しかし、進展があったものの、世界中の女性の間では金融リテラシーにおける大きな格差が依然として存在しています。スタンフォード長寿センター(Stanford Center on Longevity)の調査によると、金融リテラシーのテストでは、女性は男性より低い得点になる傾向がありことが明らかになっています。
したがって、女性が銀行口座を保有している割合が男性より低いことも、驚くには当たらないかもしれません。およそ世界の成人14億人が、OECDの報告によると依然として「銀行口座を持たない」状態にあります。こうした人々は、「女性、貧困層、教育水準が低い人、農村部に住む人」である可能性が高いとされています。
この金融面での自信の格差は、特に女性が年齢を重ねるにつれて深刻な懸念事項です。残念ながら、多くの女性は十分な貯蓄がないまま退職年齢を迎えています。これは一部には、家庭の事情による就業中断や、低賃金の職業に就く傾向が高いことが原因となっています。米国などの国では、女性の平均寿命は男性より平均して約6年長く、また多くの場合、より早く労働市場を離れるため、退職後の期間がより長くなるという課題にも直面しています。
このことから、デジタル金融包摂と金融リテラシーの向上は、EDISON Allianceの使命における基本的な要素となっています。同アライアンスは、医療、教育、金融などの分野におけるグローバルなデジタル包摂の促進を目指しています。
有意義な変革の推進に取り組む連合体として、EDISONは、デジタル金融教育および包摂的な取り組みを通じて、女性やその他の困難を抱える地域社会のエンパワーメントに貢献できる組織を結集しています。これらの組織は、公約を表明し、金融に関する意識を高め、世界経済に積極的に貢献できるようにすることで、何百万人もの女性やその他の困難を抱える人々の生活に実質的な影響をもたらすことに取り組んでいます。
金融リテラシーの向上に向けた取り組み
以下では、これら5つの協働が、世界中の女性の金融リテラシーと包摂性を高めるためにデジタルツールをどのように活用しているかをご紹介します。
1)アジア全域でのデジタル銀行サービスとスキルの提供
Axiata Group Berhadは、アジア全域で事業を展開するマレーシアの通信企業です。同社は、デジタル銀行サービスやマイクロクレジットへのアクセスを促進することで、2025年までにアジア大陸の2,300万人の生活向上を目指しています。また、農村部では遠隔医療サービスも提供しています。さらに、女性起業家や農村部の教育者を対象としたデジタルスキル研修も実施しています。
2)ラテンアメリカの低所得層起業家の支援
国連の調査によると、2022年の女性による起業活動の割合は10.1%で、男性の12.6%の80%に当たります。国連の調査。既存事業の割合は5.5%で、これは男性の8.1%の68%に当たります。この結果は、起業におけるジェンダー格差が拡大していることを示しており、女性は事業を立ち上げる際に障壁に直面するだけでなく、事業を継続する上でもさらに大きな障壁に直面していることを示しています。
BBVA Microfinance Foundation(BBVAMF)は、2025年までに、ラテンアメリカの450万人以上の低所得層起業家、主に女性を支援することに取り組んでいます。同財団の マイクロファイナンス機関は、持続可能な開発を促進するため、金融およびデジタルスキルのプログラム、インターネット接続、取引サービスを提供しています。
3)デジタルなつながりの創出
非営利団体のGrameen Foundationは、テクノロジーを通じて女性のエンパワーメントを推進しています。同財団は、インド、フィリピン、ガーナ、ウガンダなどの国々で、女性起業家や農家をデジタルサービスにつなぐ地域のエージェント1,500人を育成する計画です。エージェントは、デジタルツールを活用して、女性起業家や小規模農家を重要なサービスにつなぎます。この取り組みにより、2025年までに、困難を抱える165万人以上の女性とその家族が恩恵を受けることが見込まれています。

4)世界の中小企業の成長支援
世界で2番目に規模の大きい決済テクノロジー企業であるMastercardは、5年間の目標であった、80か国で5億人の銀行口座を持たない人々を金融システムに組み込むという目標をすでに達成しています。現在は、2025年までに同様の取り組みを再び実施することに取り組んでいます。また、Mastercardは、2,500万人の女性起業家を含む5,000万の小規模事業者に対し、事業の成長を支援するための個別化されたビジネスソリューションを提供することにも取り組んでいます。
5)パキスタンの銀行口座を持たない人々の支援
金融機関の口座を利用できるかどうかには明確なジェンダー格差があり、世界の女性の65%がそのような口座を利用できる一方、男性は72%です。金融サービスプラットフォームのVirtual Remittance Gateway(VRG)は、女性の金融包摂の促進に注力しています。同社は、デジタル金融サービスを活用して、より多くの人々がモバイルウォレットを作成し、携帯電話による低コストの電子決済を行うよう促すことで、2025年までにパキスタンで3,000万人の生活に影響を与えられると考えています。VRGは、「Asaan Mobile Account Scheme」の下で、わずか14か月間にパキスタンの730万人の生活にすでに影響を与えており、開設された口座の41%は女性によるものです。Asaan Mobile Account Scheme。開設された口座の41%は女性によるものです。
デジタル金融の到達範囲の拡大
女性の金融リテラシーの格差を解消することは、ジェンダー平等、経済的エンパワーメント、包括的な経済成長の促進に不可欠です。EDISON Allianceは、公共部門と民間部門、NGO、その他の関係者と協力し、女性を含む困難を抱える地域社会に規模を拡大して届けることができるパートナーシップを推進しています。
資源と専門知識を結集することで、こうしたパートナーシップは金融リテラシー向上の取り組みの効果を増幅し、有意義な変革を加速させることができます。女性が世界経済の中で潜在能力を発揮するために必要な金融ツールと機会を得られるようにすることが、これを実現するための鍵となります。




