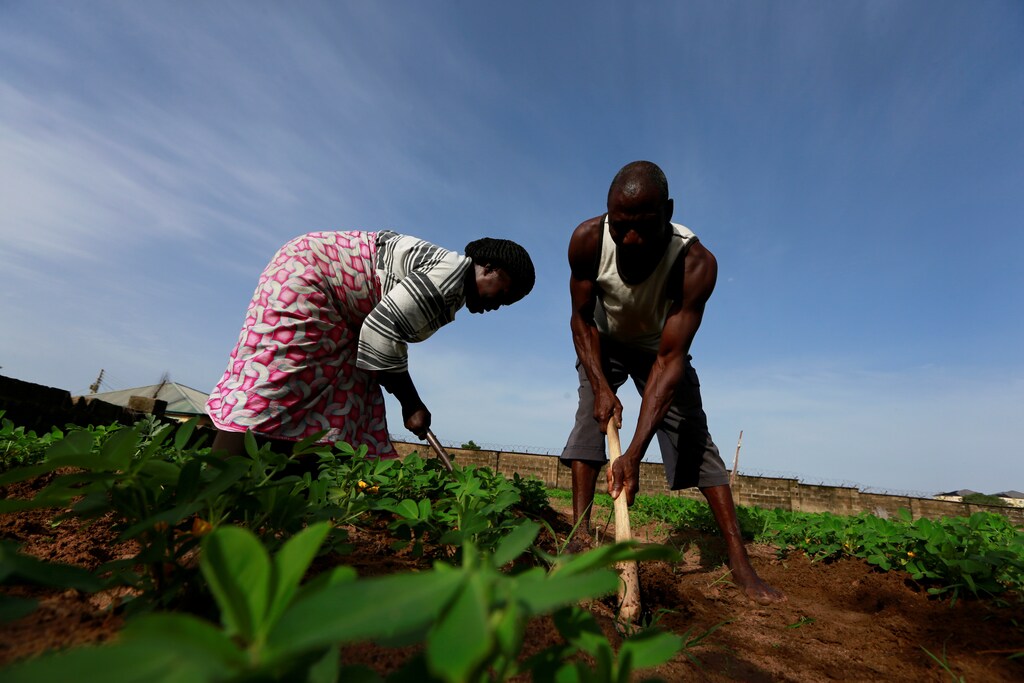
新たな仕組みにより、農家は乾季に少額の現金を蓄え、雨季の到来時に収穫量を増やすための種子や肥料を購入できる。
農家は、借金が膨らむ不安や、現金をほかの用途に回すよう求める文化的な圧力を避けられる。
このような仕組みは、小規模農地の将来への備えに必要な資金の不足を埋める一助となる。
アフリカの小規模農家は気候変動の最前線に立ち、温暖化する世界と頻度を増す干ばつに直面している。彼らの農産物は大陸の人々を養っているが、脆弱な農地を持続可能にするために欠かせない種子や肥料への投資資金が不足しがちだ。多くの農家は自分の家族を養うことにも苦労している。
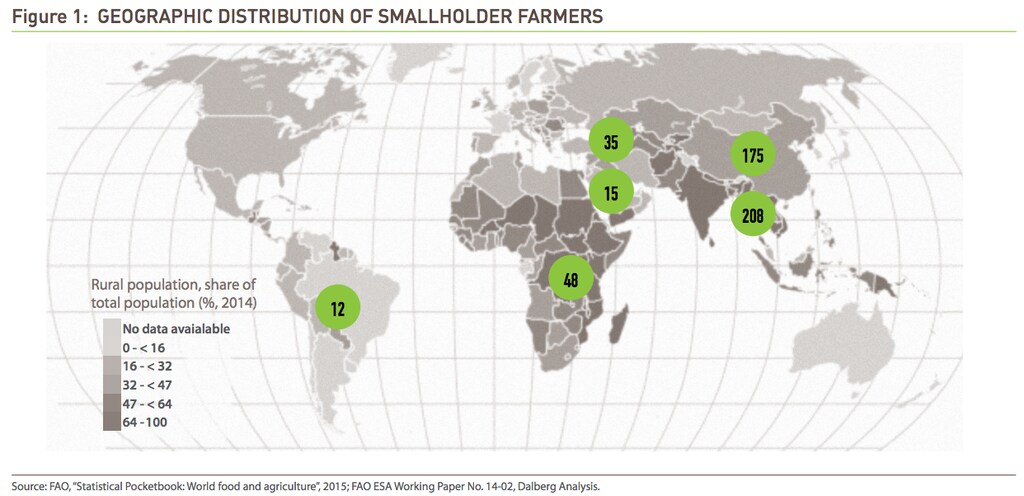
さらに、新型コロナウイルス感染症(COVID-19)によって地元の食料市場が弱体化し、収入が減るなど、農家の状況は一段と悪化した。これは、世界で最も貧しい人々、すなわち1日2ドル未満で暮らす人々の80%を占める数億人の小規模農家に、さらなる困窮をもたらす憂慮すべき組み合わせだ。
不安定な生計を強化することは、将来の衝撃に対する安定性と回復力を確保するうえで不可欠だ。サハラ以南アフリカの人口は、2050年までに倍増すると予測されている。また、環境にとっても重要だ。作物の収量を改善できなければ、生産を増やすには耕作地を広げるしかなく、森林破壊の拡大につながるからだ。
小規模農家に融資を提供する従来型の開発アプローチは、銀行口座を持たない農家が多いことや、低所得の生産者が金融リスクを負うことに消極的であることから、十分な成果を上げていない。
しかし、別の方法がある。携帯電話が広く普及し、多くの村にインターネットサービスが届くなか、何万人もの農家が、良質な種子、肥料、道具、研修に少しずつ投資し、暮らしを大きく変える新たな簡便な方法を見つけた。
2011年以来、私の組織であるmyAgroは、シュワブ財団の2020年受賞団体として認められた社会的企業であり、乾季に少額の現金を蓄えて農業資材を購入し、雨季の到来時に収穫量を大幅に増やせるモバイル積立購入制度を先駆けて導入してきた。
この制度は、気候変動のなかで収量の減少に苦しむマリのアダマのような農家にとって、人生を変える革新であることが証明されている。前回の栽培期は雨に恵まれず、肥料を使った区画が一つなければ、彼女の家族は窮地に陥っていたかもしれない。そこで得られた増収のおかげで、アダマは子どもたちを退学させたり、食事を抜いたりせずに済んだ。
降雨がますます不規則になるなか、アダマのような農家にとって肥料や干ばつに強い種子を入手することは、これまで以上に重要だ。新型コロナウイルスのパンデミック後、アフリカやその他の地域のコミュニティを養うためにも欠かせない。国連世界食糧計画は、低・中所得国で深刻な飢餓に苦しむ人々の数が、今年はほぼ倍増して2億6,500万人に達する可能性がある。
この積立購入制度の利点は、農家が都合のつくときに、販売業者から最低1ドルのスクラッチカードを買って少額の現金を積み立てられることだ。この仕組みは、スクラッチカードで少額の携帯電話通話料を購入する広く普及した慣行に倣っている。販売業者が携帯電話にコードを入力して農家の口座に投資額を登録するだけで、支払いが完了すると種子や肥料が届けられる。
農家は借金が膨らむ不安を避けられる。また、季節を通じて少額ずつ蓄えることで、畑に必要な現金をほかの用途に回すよう求める文化的な圧力をかわすことができる。これは特に女性にとって重要だ。小規模農地で生産される食料の大部分を担っている一方で、女性は意思決定から排除されることが多い。モバイルでの積立払いは、女性にとって極めて重要なプライバシーと柔軟性をもたらす。
現在、myAgroはマリ、セネガル、タンザニアで約9万人の顧客を持ち、2025年までに100万人に届けることを目指している。その段階に達すれば、民間部門のパートナーや政府がこのモデルを再現し、導入をさらに加速させる転換点を迎えるはずだ。
種子や肥料を受け取るだけでなく、私たちが支援する農家は、スマートフォンを持つ1,800人以上の「村の起業家」のネットワークを通じて農業研修も受けている。結局のところ、現場での成果こそが重要であり、経済的な効果は目覚ましい。収穫量は50~100%増加し、利益は約50%上昇した。これは農家1人当たり年間110ドルの増収に相当する。
生産者が自分の現金を投資するためのデジタルツールを提供すれば、小規模農地の将来への備えに必要な資金の大きな不足を埋める一助になると、私は考えている。これは大きな課題だ。Mastercardの推計によると、現在、インフォーマルおよびフォーマルな金融機関による融資は、必要とされる2,000億ドル超のうち、500億ドルしか満たしていない。対象となる小規模農家向け資金需要は、サハラ以南アフリカ、ラテンアメリカ、南アジア、東南アジアにまたがる。
明るい材料は、テクノロジーが私たちの味方であることだ。サハラ以南アフリカの多くの国では、携帯電話の保有率が現在約80%に達しているため、市場価格から天気予報まで、情報が広く行き渡るようになっている。携帯電話はほかの事業の機会も広げており、アフリカの人々はポケットの中の端末を通じて、ウーバー型のトラクターレンタルから従量課金制の太陽光エネルギーまで、あらゆるサービスを利用できる。
アフリカ農業の脆弱性に対処するのは大きな課題だが、解決策の一部は小さなスクラッチカードから始まる。




