データセンターや先進的な製造施設からの需要が、米国の電力部門に前例のない圧力をかけている。
その結果、電力業界は価格設定モデルの見直しを迫られている。
政治家は、AI軍拡競争で勝利することと、顧客の電気料金を守ることのどちらかを選択せざるを得なくなるかもしれない。
データセンターや先進的な製造施設からの需要が、米国の電力部門に前例のない圧力をかけている。こうした状況は、小売電気料金が上昇している時期と重なっている。これは、新たな発電・送電インフラへの電力会社の投資費用、老朽化する送電網の管理費用、そして新たな気候リスクへの対応費用を賄うためである。
米国では、データセンターやその他の大規模負荷顧客は、他の顧客にコストを負担させるのではなく、自らに供給するために構築されるインフラの費用を負担すべきだとする政治的な合意が生まれつつある。しかしながら、これは現行の規制枠組みの下では達成が困難であり、その結果、配電網事業者や、米国およびOECD諸国で広く採用されている規制緩和型の電力市場モデルに対して、深刻な課題を突きつけている。
配電網事業者は座礁資産のリスクに直面している
配電網事業者は通常、すべての顧客の総需要に基づいて送電網への投資を行う。その上で、住宅用や大規模産業用などの個別の顧客グループ向けに料金体系を設計し、料金率を設定するが、その際には、当該グループの顧客1社あたりの平均的な供給コストを基準とする。 新たに求められているのは、大規模負荷顧客に対して、供給に要する限界費用に基づき、個々の顧客から直接コストを回収することである。 限界費用 これは、規制上の合意における根本的な変化を意味する。
米国の配電網事業者は、新たな料金体系を策定してこの問題に対処してきた。大規模負荷顧客には長期契約と厳格な請求条件への署名を求め、供給インフラの建設費用について直接的な責任を負わせている。しかし、米国最大のデータセンターに電力を供給する配電網事業者であるDominion Energyは、次のことを認めている規制当局に対して、これらの料金体系では、大規模負荷顧客が契約を破棄し、配電網事業者が座礁資産を抱えることになるリスクを排除できないと述べている。そのような場合、残りのコストは他の顧客または配電網事業者の株主が負担することになる。
これらの課題は、発電・送電・配電を垂直統合して担う垂直統合型電力会社にとっては、さらに深刻である。こうした企業は、ごくわずかな顧客が資産コストの大部分を負担する可能性があるという、全く新しい信用リスクの構図に直面している。

地域の送電網開発は、地域単位でのコスト配分を意味する
送電は、大規模負荷顧客に供給するために必要なインフラの中で、最もコストがかかる一方で不可欠なものの一つである。また、そのコストをこれらの顧客に限定することが最も困難な分野でもある。
送電網は多くの場合、地域単位で開発され、コストは地理的範囲や顧客区分を越えて広く配分される。これは、送電網の周辺にいるすべての顧客が、送電網の信頼性向上や低価格化などを通じて恩恵を受けるという、長年の知見に基づいている。しかしながら、大規模負荷はこの前提に反する可能性があり、その場合、広範な経済開発ではなく、個別プロジェクトに応じた送電投資が必要となる。
送電コストを、それを引き起こし、かつそこから不均衡に大きな恩恵を受ける大規模負荷顧客に限定するためには、計画策定やコスト配分の方法論を含む、新たな規制上の取り扱いが必要となる。
規制緩和市場では、送電網の信頼性とコストの抑制の間に緊張関係が生じる
電力の規制緩和は、ほぼすべての先進国で一定程度導入されている。このモデルでは、発電は送電・配電から分離され、競争力のある発電事業者は、電力の短期および長期の市場価格に直面する。進歩的な制度とみなされているものの、このモデルは大規模負荷を受け入れる上で課題を伴う。
規制市場では、垂直統合型電力会社は顧客ごとに料金を差別化することができる。例えば、住宅用および小規模商業用の料金を据え置く一方で、大規模負荷顧客には発生したコストに基づいて課金することが可能である。規制緩和市場では、すべての顧客が電力や(場合によっては)発電容量の共通価格にさらされるため、こうした料金設定はできない。
規制緩和市場には、根本的な緊張関係が存在する。送電網の信頼性と、大規模負荷のコストから他の顧客を守るという政治的要請との間に生じる緊張関係である(下図1を参照)。配電網事業者は、データセンターやその他の大規模負荷からの系統接続申請を評価する際、送配電能力のみを考慮する。接続後に負荷を支えるのに十分な発電設備が建設されるかどうかは市場の「見えざる手」に委ねられており、それが機能しなければ停電のリスクが生じる。そのような発電設備は、電力および容量の価格が、建設を誘引するのに十分な水準にある場合にのみ建設され、その結果、すべての顧客の料金が上昇する。
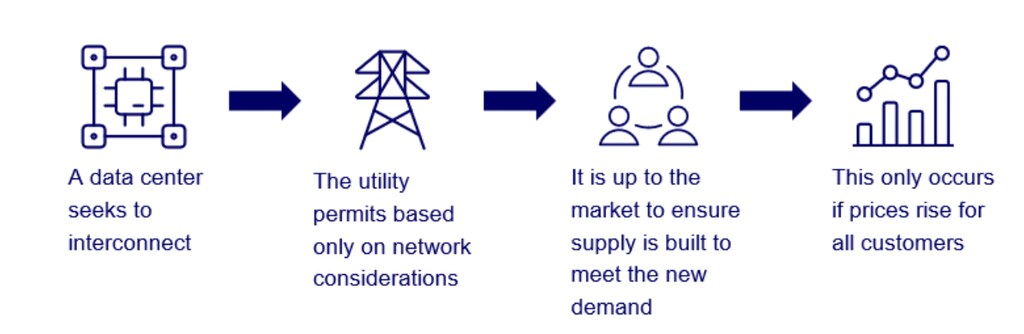
米国で最も規制緩和が進んだ市場であるテキサス州およびPJM相互接続系統では、先渡価格が新規発電設備の建設を促すために必要とされる水準を大きく下回っている。したがって、すべての顧客の料金が上昇することなしに、AIデータセンターの増加に対応し、送電網の安定性を維持することは不可能である。
電力は貯蔵が難しいことで知られており、そのため電力市場は、ほとんどの商品市場よりも地域的な性格が強い。このため、地方の政治家は送電網の信頼性低下や価格上昇の影響を直接受け、その防止に向けた行動を取ることが期待できる。米国では、すでに初期の事例が見られる。上記の要因により規制緩和市場への信頼が失われたとして、ペンシルベニア州およびテキサス州の両州がそうした動きを示している。他州や他のOECD諸国においても、データセンターのインフラ需要や価格への影響が拡大するにつれ、同様の政府介入が見られると予想される。政治家は、AI軍拡競争で勝利することと、顧客の電気料金を守ることのどちらかを選択せざるを得なくなるかもしれない。




