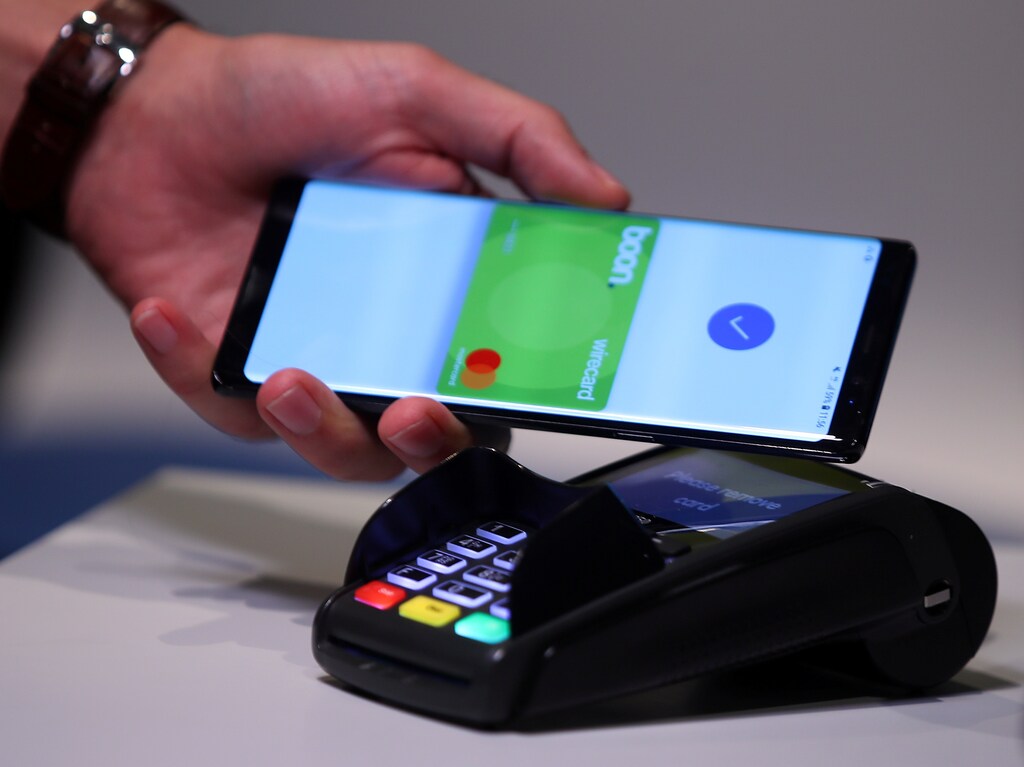
大道芸人やストリートパフォーマー、ホームレスの人々が非接触決済を受け付ける。店やカフェ、レストランは現金の取り扱いをやめる。教会の礼拝者は、献金皿に紙幣や硬貨を入れる代わりに、デジタルで献金する。
こうした状況は、キャッシュレスの未来への移行を先導する国々で、急速に現実となりつつある。しかし、英国で公表された現金利用に関する独立した報告書によると、デジタル決済を急いで取り入れることで、人々、とりわけ社会で最も脆弱な人々を取り残すおそれがある。
この報告書のため、研究者らは、世界で最もキャッシュレス化が進んだ社会とされるスウェーデンで、中央銀行関係者、消費者団体、超党派委員会に話を聞いた。デジタル経済に誰もが参加できるよう、今から計画を立てる重要性を強調した。
スウェーデンの小売業者の半数は、2025年までに現金の取り扱いをやめると見込んでいる。また昨年、IKEAは初の現金を使わない店舗を試験導入した。流通現金は減少し、GDPの1%となった。
スウェーデン人の5人に1人は、もはや現金を引き出さず、直近の買い物で現金を使ったと答えた人はわずか13%で、2010年の40%から減少した。
スウェーデンでは、取引の約85%がカード、オンライン、またはスマートフォン決済アプリのSwishで行われている。現金利用の減少があまりに急速なため、スウェーデン中央銀行(Sveriges Riksbank)の副総裁セシリア・スキンスリー氏は、同国が3~5年以内にキャッシュレス化する可能性が高いと予測した。
社会的な代償
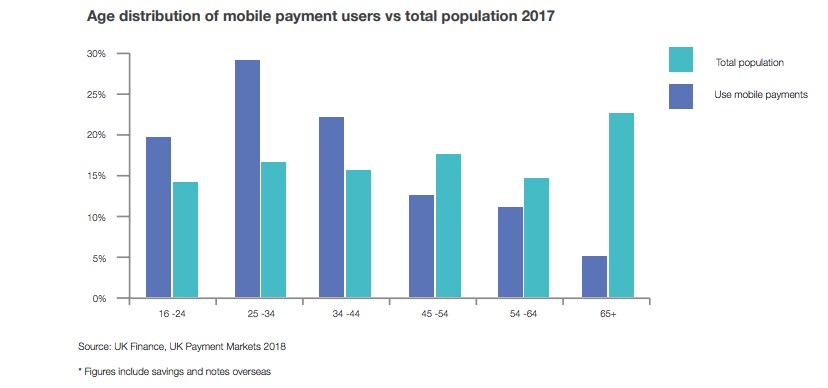
デジタル決済には、使いやすさ、企業のコスト削減の可能性、脱税や汚職、組織犯罪の減少といった多くの利点がある一方で、クレジットカードや銀行口座を持たない人、銀行取引や支払いにスマートフォンやコンピューターを使うのが難しい人、ブロードバンドやモバイル通信を利用できない人への懸念が高まっている。
退職者、移住して間もない人、障害のある人、農村部に暮らす人々は、とりわけ脆弱な立場にある。そのため、解決策を模索する一方で、スウェーデンの中央銀行はすべての銀行に現金サービスの提供を続けるよう求めた。
「現金アクセスに関するレビュー」と題された報告書は、スウェーデンの経験が「キャッシュレス社会へ無自覚に進む危険性を浮き彫りにしている。何百万人もの人々が経済活動から排除され、孤立、搾取、債務、物価上昇のリスクが高まるおそれがある」と述べている。
スキンスリー氏によると、スウェーデンで考えられる選択肢の一つは電子クローナだ。これはデジタル通貨で、リクスバンクの口座に保有する通常のクローナ、またはカードやモバイルアプリにローカル保存した通常のクローナと1対1で交換できる。技術はすでに利用可能だ。
キャッシュレスの世界に向けた計画
PwCの調査によると、2017年の世界のデジタル決済のほぼ半分は中国で行われた。AlipayやWeChat Payなどのアプリを使えば、消費者はスマートフォンでほぼあらゆるものを購入できる。QRコードの普及と電子商取引の急拡大により、特に中国の都市部で現金の利用が減少している。
米国では、現金の衰退への懸念が表面化している。フィラデルフィアでは、人口の約13%が銀行口座や貯蓄口座を持っていないことから、小売業者に(例外を除き)現金の受け入れを義務付ける新法が成立した。ニュージャージー州もこれに続き、州全体でキャッシュレス店舗を禁止する法案を提出した。ニューヨーク市、ワシントン、サンフランシスコ、シカゴも同様の法案を検討している。
一方、インドなど世界のほかの地域では、政府が脱税や汚職に対処するため、現金を抑制する大胆な措置を取った。2016年、ナレンドラ・モディ首相は、非課税の「ブラックマネー」の隠し資産をあぶり出すため、1,000ルピー紙幣と500ルピー紙幣を一夜にして無効にした。
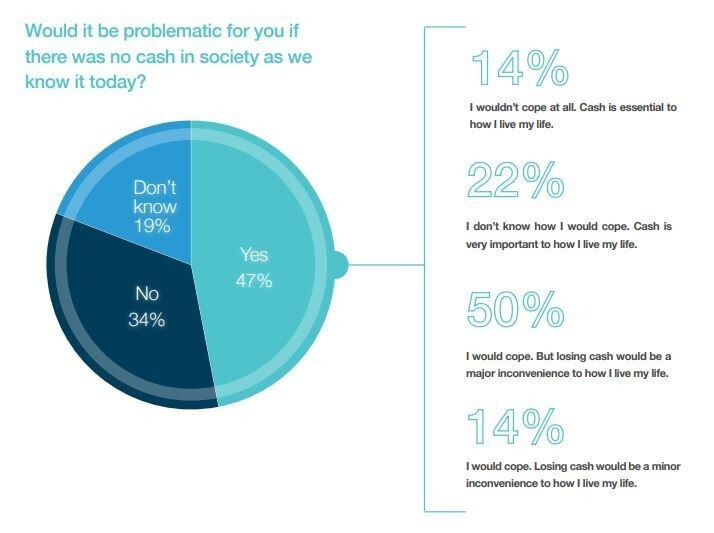
10年前、英国では10回の支払いのうち6回で現金が使われていた。今では10回に3回だ。「現金アクセスに関するレビュー」によると、英国は10~15年後にスウェーデンと同程度にキャッシュレス化する可能性があるが、まだ準備が整っていないと警告している。人口の17%、つまり成人800万人超は、現金を利用できなければ生活に支障をきたすおそれがある。
現金に頼る人々を支援するため、報告書は次の5つの対策を提言している。
1. 人々が必要とする限り、現金へのアクセスを保障する
2. 消費者が現金を使い続けられるようにする
3. より効率的で効果的かつ強靱な現金卸売インフラを整備する
4. 誰もがデジタル決済を選べるようにする
5. 現金に関する監督と規制を連携させる。
「インフラが失われたり、地域社会が損害を受けたりした後に再建するのは非常に難しい」と報告書は述べている。「しかし今行動すれば、被害を防ぐ措置を講じ、社会や経済に損害を与えることなく、現金利用が減少する世界に備えることができる。」




