COVID-19は、投資家と被投資企業の双方にとって、言葉と行動の一致が問われる強力な転換点となっています。
需要は新たな源泉から生まれなければなりません。新たなコミュニティ、新たな地域、新たな市場です。その結果、インクルージョンは成長の戦略的推進力になります。
投資収益は新たな資産クラスから生まれなければなりません。ステークホルダー資本主義と持続可能な金融の潮流にまだ乗っていない資産は、取り残されるリスクがあります。
シンガポールのタルマン・シャンムガラトナム上級大臣が先月の国家演説で述べた言葉を引用すると、「未来は今始まる」です。演説。その未来は、政府や個人だけでなく、大企業や大手金融にとっても劇的に異なるものになるでしょう。COVID-19がもたらした荒廃の中にも希望の兆しがあるとすれば、それはステークホルダー資本主義と持続可能な投資の双方にとって新たな時代の幕開けとなる可能性です。
将来の経済、将来の雇用、教育、金融、エネルギー、そして実際のところ、あらゆることの将来は、過去半世紀以上にわたり、国内および国際レベルの会議や委員会の題目となってきました。COVID-19が行ったのは、すでに予告されていた混乱を加速させることであり、第四次産業革命や人口動態の変化による混乱であり、システム上の脆弱性に対処する緊急性を浮き彫りにしました。
世界各国の即時のマクロ経済政策対応は迅速かつ断固たるものでした。その結果、いくつかのタブーを覆したかに見えるほどです。
考え方を変え、「聖域」や確立された習慣に挑戦し、根本的に異なる役割を受け入れることは、パンデミック後の世界の特徴です。これは政府や個人だけでなく、民間部門とその回復プロセスにおける役割にも当てはまります。今後数か月で緊急支援策が終了するにつれ、ステークホルダー資本主義は自らの妥当性と影響力を示す必要に迫られるでしょう。
ステークホルダー資本主義とインクルージョン
米国の主要企業の最高経営責任者で構成されるビジネスラウンドテーブルが、企業の目的について画期的な宣言を発表してから、ほぼ1年が経ちました。その宣言は、株主優先から離れ、すべてのステークホルダーに奉仕することを掲げるものです。その後数か月の間に、国連グローバル・コンパクト、国連環境計画のプログラム、世界経済フォーラム、OECD、各国の中央銀行、そして大手多国籍企業が、持続可能な開発目標(SDG)に向けて民間部門の資源を動員するというコミットメントを強化しました。しかし、企業がその言葉を行動で裏付けるかどうかについては、正当な懐疑論がありました。これはどの程度がウィンドウドレッシング、形式的な取り組み、あるいはインパクト・ウォッシュなのでしょうか。COVID-19は、言葉と行動の一致が問われる強力な転換点となっています。シンガポールの例を2つ挙げると、DBSとUBSはいずれも雇用と技能に関するコミットメントを表明しています。シンガポールの
UBS雇用とレジリエンス向上プログラム(SUPER)を通じて、このスイスの銀行は300の新規雇用を創出します。これはシンガポール国内の従業員の10%に相当します。同時に、東南アジア最大の銀行であるDBSは、2,000人の採用を約束し、そのうち少なくとも半数は新たな役割に就くことになると発表しました。収益見通しがこれほど不透明な中で、これらの施策は自己資本利益率の観点からどのように正当化されるのでしょうか。経営幹部は、現在の経済環境では、まず採用や全般的なコストを削減しようとするのが本能的な反応であることを認めるでしょう。しかし、高等教育を終えた新卒者の大集団が仕事に就けずにいるのであれば、それがビジネスにとって良いはずがありません。経済とは所得の循環的な流れであり、その流れは十分な需要がなければ機能しない、という自覚ある認識が求められています。長い目で見れば、時代が求める社会的ニーズに応えることは、単に良いビジネスなのです。ステークホルダーと株主の利益は収斂します。
より広く言えば、企業は自社製品への需要を維持する手助けをする必要があります。格差が拡大する世界では、所得は消費を抑え、貯蓄を増やす人々に流れていきます。需要は新たな源泉から生まれなければなりません。新たなコミュニティ、新たな地域、新たな市場です。その結果、インクルージョンは成長の戦略的推進力になります。
例えば、教育グループの
ピアソンは最近、世界初の教育連動型ソーシャルボンドと称するものを発行しました。3億5,000万ポンド(4億5,800万ドル)の調達資金は、「低所得層、障害のある人々、失業者を含む、十分なサービスを受けられていない学習者およびコミュニティ」に対してオンライン教育を提供するためにのみ使用することができます。持続可能な投資とインクルージョン
被投資企業に当てはまることは、資本の投資家にも当てはまります。既存の資産や資産クラス全体は飽和状態にあり、収益の見通しは低く、金利は長期間低水準にとどまると予想されています。量的緩和によって放出された莫大な資金には、新たな投資先が必要です。ここでもインクルージョンが活路となります。新たな証券や資産クラスを創出する必要があるでしょう。金融業界は現在、「責任ある投資」、グリーンファイナンス、ソーシャルボンドなどの分野を主流へと速やかに取り込むための商業的かつ存立上の動機を抱えています。
実体経済に大きな影響を与えながら、これまで排除されてきた分野により多くの資金が流れるべきです。例えば、一部の新興経済国では、これは資本市場の深化と拡大を意味する可能性があり、それが国内の保険・年金サービスの発展を促すでしょう。他の地域では、資金の投入先を探している民間投資家を呼び込むことで、現地の零細・中小企業に対する政府支援の効果を拡大できる可能性があります。
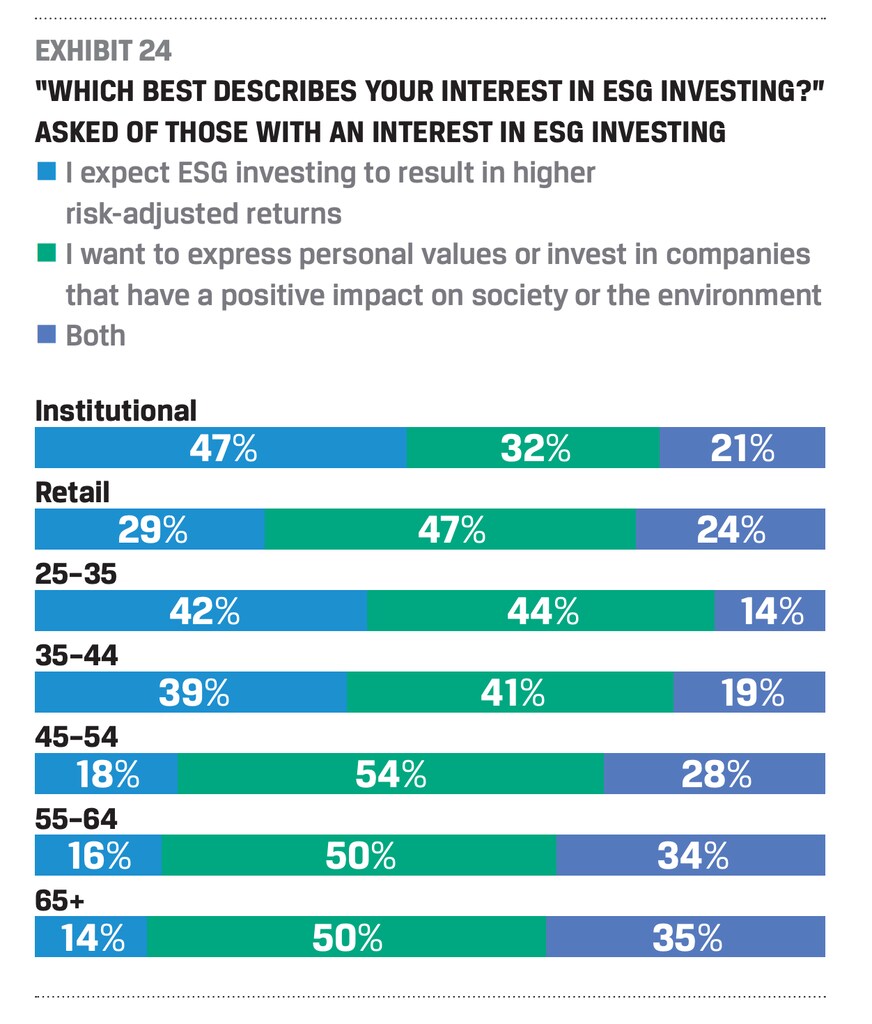
より多くの投資家が、ESGを倫理的な選択であると同時に収益の源泉としても捉えるようになっています
GICは、環境、社会、ガバナンス(ESG)要因などの長期的テーマや、トップダウンの見方に対するボトムアップの投資機会の重要性を強調しました。世界最大の年金基金である日本の
GPIFも、投資環境を「システム的な視点」で捉えており、すべての資産運用会社にESGへの意識を求め、インクルージョンを促進しています。GPIFが2020年第1四半期に1,640億ドルという過去最大の損失を計上したという事実は、同規模の投資家が現在の資産の範囲内では投資機会を使い果たしてしまったことを示唆しているのかもしれません。その資産の範囲を拡大することは、彼ら自身の利益にかなうことなのです。流れに乗る動き
投資専門職も顧客の嗜好によって形作られています。CFAインスティテュートが実施した最近の
信頼に関する調査によると、ファンドの受益者は、自らの運用収益がどのように生み出されているかを知りたいと、ますます望むようになっています。彼らはより多くの情報、イノベーション、そして影響力を求めており、経済的価値の追求が自らの価値観と一致していることを確かめようとしています。ファイナンシャル・アドバイザーや投資マネジャーは、運用実績が期待を下回った場合に信頼を損なうことがないよう、投資の長期的な見通しについて誠実である必要があります。その対話には、ESG要因や気候変動などの重大なリスクの源泉を含める必要があります。最後に、規制当局も正しい方向への後押しをしています。欧州の開示指令、イングランド銀行などの中央銀行が求めるストレステスト、報告基準をめぐる活発な継続的議論はいずれも、転換点に向かっていることを示しています。欧州中央銀行(ECB)の
ECB総裁クリスティーヌ・ラガルドも、中央銀行による資産の直接購入を、グリーンな目標の追求に活用できる可能性を示しています。これは、いかなる金融当局にとっても初めての試みです。COVID-19とその影響は、資本の提供者、起業家、そして社会全体の利害の収斂を一層明確にするはずです。ステークホルダー資本主義と持続可能な金融の潮流は、まさに本格的に動き出しています。未来が展開するにつれ、その流れにまだ乗っていない者は、真に実質的な形で取り残されるリスクがあります。
本ブログ記事は著者の見解を表明したものであり、LSEビジネスレビューまたはロンドン・スクール・オブ・エコノミクスの立場を示すものではありません。
本ブログ記事は著者の見解を表明したものであり、LSEビジネスレビューまたはロンドン・スクール・オブ・エコノミクスの立場を示すものではありません。




