スウェーデン、ブラジル、中国は、お金のデジタル化によって現金のない社会が進みつつある数少ない国々の一つです。
分析によると、高金利と流通現金の減少の間には一般的な相関関係があることが示唆されています。
中央銀行デジタル通貨(CBDC)は避けられないものであり、中央銀行の90%がその開発を進めています。また、CBDCを開発または試験導入している国の割合は、1年で2倍になりました。
1976年11月1日、ABBAは象徴的な楽曲「Money, Money, Money」を録音しました。この曲は、今日の高インフレの中にある金融経済学者にとって、いわばモットーとなりうるものかもしれません。
しかし、このスウェーデンのポップグループのビョルン・ウルヴェウスは、2008年に息子のアパートが空き巣に遭ったことをきっかけに、皮肉にも現金を廃止して別の決済手段に移行することを強く提唱するようになりました。現金のない社会では、そのような犯罪は起こらないと考えたのです。
ウルヴェウスのビジョンは、今まさに実現しつつあるのでしょうか?
スウェーデン:お金、お金、お金、しかし現金はなし
お金の安全性を心配していたスウェーデン人はウルヴェウスだけではありません。特に2000年代半ばから後半にかけては、2009年のヴェストベリガでのヘリコプター強盗事件をはじめとする、注目を集めた強盗事件が相次ぎました。その結果、スウェーデン政府は現金の利用削減を促すため、マーケティングや広報キャンペーンを開始しました。たとえば、中央銀行と協力して、アプリベースのモバイル決済システムであるSwishを立ち上げました。
政府はまた、2010年のレジ法を導入しました。この法律により、現金で支払いを受け付けるすべての事業者は、承認されたレジを使用し、購入者に領収書を発行することが義務付けられました。2013年と2016年には、リクスバンクが実施しました紙幣と硬貨の段階的な切り替えを。
これらの取り組みが流通現金に与えた影響は大きいものでした。2007年以降、スウェーデンでは現金の利用が一貫して減少しています。流通現金は2022年時点で国内総生産(GDP)のわずか1.1%にすぎず、2012年の2.6%から低下しています。リクスバンクによる2020年の調査によると、2010年から2020年にかけて、スウェーデンで現金を利用する人の割合は約40%から10%未満へと減少しました。
パンデミックは、スウェーデンのお金のデジタル化の流れを加速させました。Orgioグループと決済調査機関による2021年の調査では、直近の購入時に現金を使用したスウェーデン人はわずか8%であったのに対し、銀行カードを使用したスウェーデン人は77%でした。同時に、2020年にはタッチ決済の上限額が200クローナから400クローナへ引き上げられました。
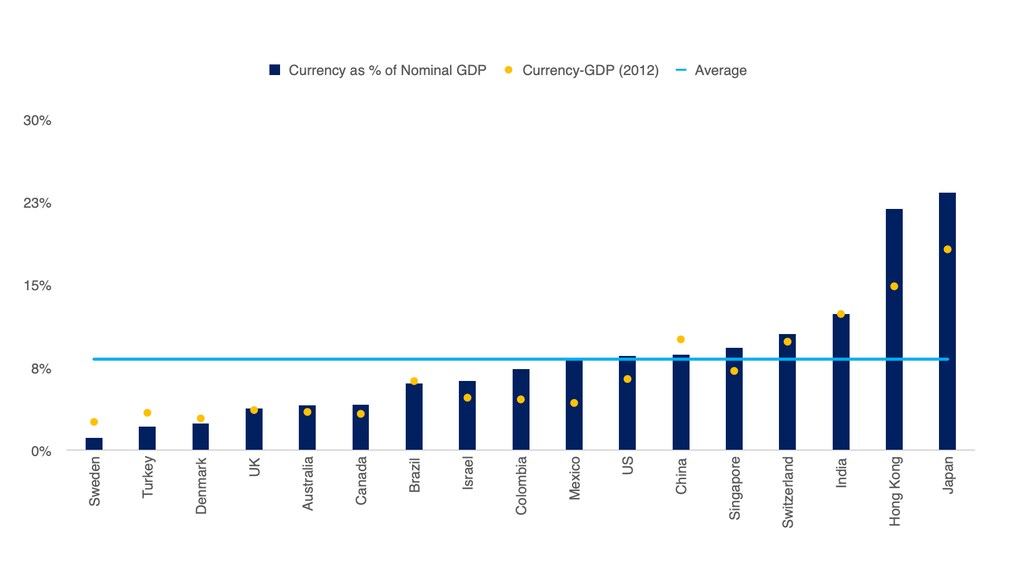
ブラジルと中国も、スウェーデンに続いてこの傾向に加わった数少ない国々です。たとえば中国では、流通通貨は2012年のGDP比11%から2022年には8.2%をわずかに上回る水準まで減少しました。
ドイツ銀行の調査によると、中国は世界最大のモバイル決済市場であり、個人間決済でも先進的な地位を占めています。中国人の4分の3以上が現金ではなくデジタル決済を利用しています。Alipayや WeChat Payを通じたQRコードの普及も中国のデジタル化を後押ししており、その簡便さと安全性から人気が高まっています。
金利の上昇は現金の終わりにつながるのでしょうか?
現在のような高金利は、消費者が預金や貯蓄をする動機となります。ドイツ銀行では、1960年から1983年にかけてのアメリカとイギリスにおける利上げサイクルの推移を分析し、中央銀行の政策金利水準と流通現金との間に強い負の相関関係があることを見出しました。
流通現金と金利の間の因果関係を証明するには、さらなる検証が必要です。しかし、歴史的に見ると、中央銀行の高金利が流通現金の減少に一定の役割を果たしてきたことは確かです。
主要な先進国の大半では、過去10年間、低インフレと低い中央銀行金利が特徴であり、その下で流通現金は増加しました。しかし、過去18か月における世界的なインフレの急上昇を受け、各中央銀行は政策金利を引き上げてきました。
その結果、一部の経済圏では現金の減少がすでに始まっています。たとえば、アメリカの流通通貨はGDP比で2021年の10.4%から2022年には8.6%へ低下しました。ユーロ圏では、GDP比で2021年の10.1%から2022年には9.8%へ低下しています。
欧州中央銀行は、高インフレが長期的な課題となることを警告しています。過去の事例では、インフレ率が8%を超えて急上昇すると、6%を下回るまでに2年かかるという証拠もあります。
今後1年間も、中央銀行がインフレを目標水準に戻そうとするなかで、インフレは粘着的に続き、金利も高止まりする可能性が高いと考えられます。したがって、高金利は今後、流通現金の大幅な減少に寄与し、デジタル決済への移行を後押しする可能性が高いでしょう。実際、中央銀行はすでに実物の現金に代わる手段の開発を進めています。
現金のない社会に向けて
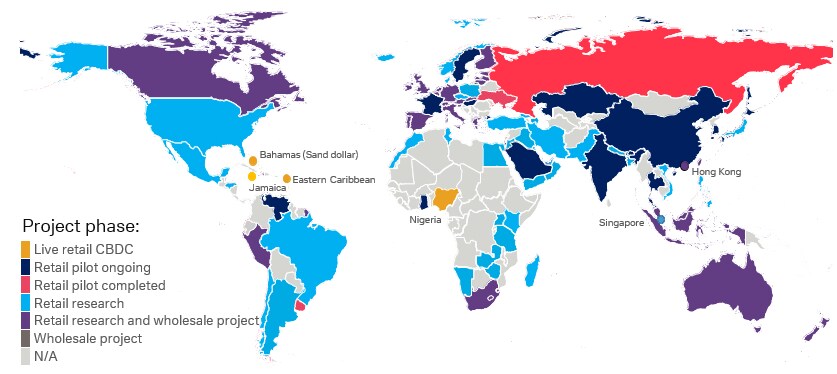
デジタル現金が登場するかどうかではなく、いつ、どのように登場するかが問題となっています。現在、中央銀行の90%が中央銀行デジタル通貨(CBDC)を開発しており、62%が概念実証の段階で試験を行っています。CBDCを開発または試験運用している国の割合は、2020年から2021年の間に14%から26%へと2倍になりました。
興味深いことに、リテールCBDCに取り組んでいる国々の76%が、既存の決済システムとの相互運用性の検討を進めています。この動きは、中央銀行マネーと民間銀行マネーの共存を促し、CBDCの本格的な普及を加速させるとみられています。
今後2年以内に、世界人口のおよそ5分の1を占める国々の中央銀行が汎用型CBDCを発行する可能性があります。バハマ、東カリブ、ナイジェリア、ジャマイカではすでにリテールCBDCが稼働しています。中国は2014年からCBDCの開発に取り組み、
現金の終わりなのでしょうか?
現金のない社会への流れやCBDCの進展にもかかわらず、現金の終わりはまだ遠く、しばらくの間は価値の保存手段および支払手段として使われ続けるでしょう。
価値の保存手段としては、ユーロ圏、アメリカ、日本ではGDPに占める現金利用の割合が増加しています。現金は金融ショックやパンデミックなどの危機時に頼りになります。たとえば、ユーロ圏では2008年末のリーマン・ブラザーズの破綻後の3か月間に紙幣の利用が増え、当時の過去最高水準に達しました。
支払手段としては、現金は依然として不可欠です。世界全体で見ると、次の点を忘れてはなりません。
14億人(世界の20%以上)が銀行口座を持っていません。
世界中の多くの人々、特に高齢者や少額決済で現金を使う人々は、今も現金に大きく依存しています。
自然災害時には、デジタル通貨へのオンラインアクセスが利用できない可能性があるため、現金が必要になります(ただし、Cash Product Officeは災害時に現金へのアクセスを確保するための取り組みを行っています)。
デジタル決済システムもまた、ハッキングやサイバー攻撃に対して脆弱です。ウルヴェウスは、デジタル通貨も盗まれうるということを、おそらく想定していなかったでしょう。泥棒は、アパートに侵入する必要すらないのです。
現金は消費者の間でも依然として人気があります。2022年12月に、イギリス、アメリカ、中国、ドイツ、フランス、イタリアの3,600人を対象にドイツ銀行が独自に実施した調査によると、アメリカ人の21%、ヨーロッパ人の28%が、現金を最も好む支払方法として挙げています。
さらに、先進国に住む人々の半数以上が、現金は今後もなくならないと考えています。この見解は、COVID-19パンデミックの前後を通じて一貫しており、現金は当面のあいだ存続し続けることを示しています。




