クラウドとSaaSの導入は、包括的な銀行業務における今後の成功を左右する主要な推進力です。
包括的な銀行業務は厳しい環境に直面していますが、その多くは、クラウドとSaaSが金融サービスの行き届かないコミュニティにもたらす利点によって大きく補われています。
COVID-19危機によって高まった金融の脆弱性は、クラウドとSaaSの技術を先進国にとっても魅力的なものにしています。
最近のブログ記事で、IMFはAgendaのために、デジタル技術が金融包摂に及ぼしうる「ゲームチェンジャー」的な影響に注目しました。携帯電話の普及率の急上昇を、十分なサービスを受けていない地域社会にも広く金融サービスを提供する機会として挙げています。
実際、スマートフォンの利用は2025年までに中東・アフリカで74%に達すると予想されており――テメノスとエコノミスト・インテリジェンス・ユニットによる最近の報告書によれば――ラテンアメリカでは78%とされています。
包括的な銀行とは、金融包摂に注力し、社会の恵まれない層や低所得層に手頃な費用で金融サービスを提供する銀行です。テメノスは20年以上にわたり、こうした銀行を顧客として抱えており、当社の金融包摂ソリューションは、パブリッククラウド上に導入された初の基幹銀行システムでした。
技術が果たす役割
包括的な銀行が金融包摂のこうした新たな機会を活用するには、高度な銀行技術が必要になります。特に重要なのが、クラウドコンピューティングとサービスとしてのソフトウェア(SaaS)の提供モデルです。
クラウドとSaaSは、銀行のITインフラを運用する別の方法です。基幹銀行業務やデジタルフロントオフィスは、銀行の施設内にある物理的なインフラではなく、パブリッククラウドまたはプライベートクラウド上で稼働します。銀行はソリューションを利用するために利用料を支払います。
クラウドとSaaSはいずれも、インフラコストを抑えられ、製品の作成・提供・変更をより迅速に行えるようにし、極めて高い復元力、拡張性、セキュリティを提供します。さらに、クラウドベースのSaaSプラットフォームは継続的に更新されるため、銀行は最新の技術革新の恩恵を受けられます。
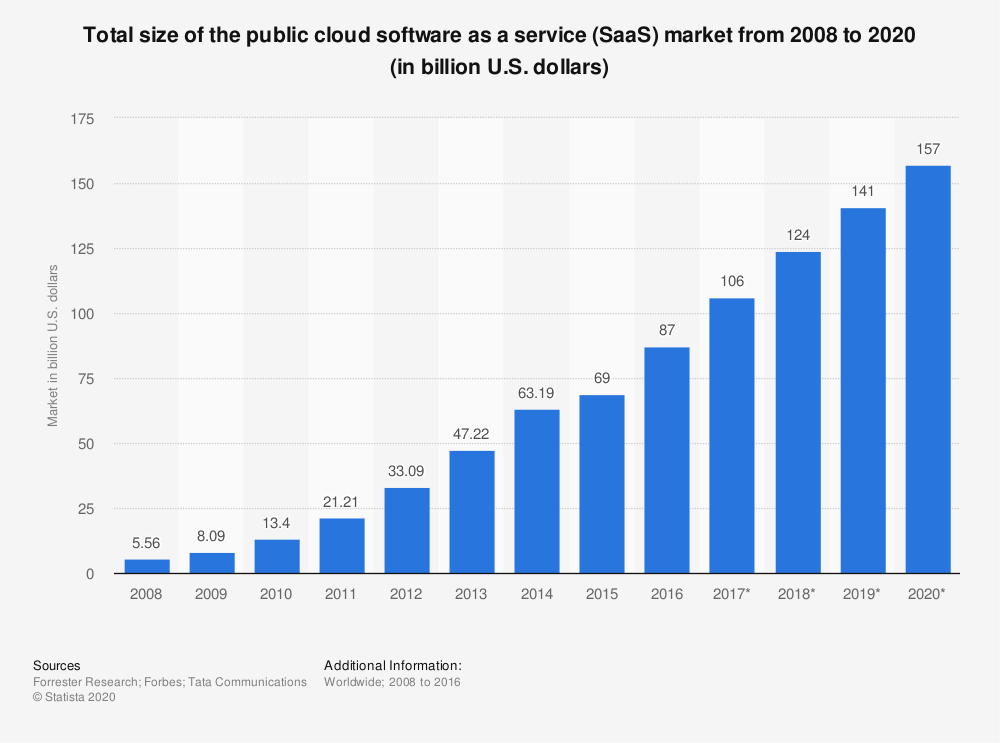
この分野は、以下のグラフが示すように急速に成長しています:
クラウドとSaaSの導入は、次の3つの主な理由から、包括的な銀行業務における今後の成功の鍵となります:
1)主にコスト面で極めて効率的なモデルであること
クラウドとSaaSは極めて効率的なコストモデルを提供し、銀行は、ITへの高額な先行投資が必要となる大規模な設備投資(Cap Ex)から脱却できます。また、老朽化した「スパゲッティソフトウェア」のインフラを維持したり、社内でデータセンターを運用したりすることに伴う、高額な継続的コストも回避できます。
クラウドとSaaSは運用費(Op Ex)モデルを採用しており、必要となるのは、はるかに少額の月額利用料のみです。
今日、銀行が置かれている特異な厳しい環境を考えると、これは極めて重要です。低金利は収益性に影響を及ぼし、新商品の必要性を高めています。同時に、フィンテック企業が台頭し、既存の銀行がデジタル専業ブランドを立ち上げることで、競争も激しくなっています。
包括的な銀行は、こうしたプレッシャーをさらに強く感じています。包括的な銀行の商品は、その性質上、顧客に低コストで提供されなければなりません。世界銀行の推計によると、ラテンアメリカで銀行口座を持たない人の約60%が、口座を持たない理由として費用を挙げています。
また、取扱金額も少額であり、地球上の遠隔地や人口がまばらな地域にまで サービスを届ける必要があります。高度な自動化やモバイル提供が十分でなければ、持続不可能なほど低い利益率につながりかねません。
さらに、包括的な銀行にとって、特にノンバンク事業者によるモバイルマネーなどの分野では競争が極めて激しくなっています。世界のモバイルマネー市場の参加者の半数強が、サハラ以南アフリカに拠点を置いています。
クラウドとSaaSによって得られるコスト削減分は、包括的な銀行によって手頃な価格の銀行サービスとして還元されることがあります。また、限られた予算のより多くを、顧客向けにパーソナライズされた体験や迅速なサービスの創出に充てることもできます。
2)弾力的な拡張性により、包括的な銀行業務を管理しやすく効率的にすること
包括的な銀行業務では、常に最大限に必要となる能力を備えたインフラを維持する必要はありません。
モバイルバンキングを例に、なぜこれが重要なのかを見てみましょう。モバイルバンキングは、包括的な銀行に急速な成長の機会をもたらします。西アフリカのオレンジ銀行は、オレンジとバンカシュランス企業NSIAの提携によるもので、今後5年間でセネガル、マリ、ブルキナファソ、コートジボワールにおいて1,000万人の顧客獲得を目指しています。
こうした目標に対応するためにオンサイトのIT インフラを強化するには、多額の——そしておそらく法外な——設備投資が必要になるでしょう。クラウドとSaaSの技術は「拡張可能」です。その能力は事業の成長とともに拡大します。さらに、利用量に応じた料金体系により、使った分だけを支払えばよくなります。
さらに、他の銀行チャネルは一日のうちの特定の時間帯に「ピーク」が生じる傾向がありますが、当社のモバイルは24時間365日、利用者とともにあります。クラウドとSaaSは、「弾力性」を備えているため、このモデルに特に適しています。ピーク時には能力を拡大し、閑散時には縮小することができます。従来のオンプレミスのシステムでこの能力を満たそうとすると、高コストな過剰な設備が必要になるでしょう。
これまで、ラテンアメリカやアフリカにおけるクラウドとSaaSの可能性は、現地でのサービス提供体制の不足によって制限されてきました。明るい兆しとして、主要なクラウドプロバイダーがアフリカで拠点を設立しつつあり、過去3年間でその能力は倍増しています。
3)先進国においても金融包摂を後押しすること
金融からの排除は新興地域に限られたものではなく、米国では世帯の約6.5%が銀行口座を持たず、16%が十分な銀行サービスを利用できていません——クラウドとSaaSは、先進国の包括的な銀行を支援する上でも大きく貢献できます。
現在の経済危機により、何百万人もの人々が新たに金融的な脆弱性にさらされています。クラウドとSaaSのソリューションにより、顧客のニーズに合わせて新商品を調整し、迅速に市場に投入できるため、こうした厳しい時期にも、銀行は顧客のために尽力することができました。
危機が広がり始めると、テメノスはクラウドとSaaSを基盤としたCOVID-19対策ソリューション一式を銀行に提供しました。米国のアトランティック・ユニオン銀行は、そのうちの1つを用いて、2週間足らずの間に6,500社の企業に対し、米国政府の給与保護プログラム(Paycheck Protection Program)に基づく14億ドル超の融資を実行しました。別のソリューションでは、銀行がAIを活用した技術により脆弱な企業を特定し、最も効果的な支援となる商品と結び付けることができるようになりました。
クラウドとSaaSは、また、先進国における金融からの排除に対する長期的な解決策を推進する役割も担っています。
米国のVaroは、この分野の先駆者です。高度な技術を活用して金融からの排除や不平等の解消に取り組む、新しいタイプの銀行です。クラウドとSaaSの高い効率性と迅速な技術革新の能力を活かし、低コストで常に進化するサービスを顧客に提供しています。
デジタル技術における今日の進歩は、銀行業界にとって一世代に一度の好機です。
マックス・チュアード
その成果として、手数料のかからない当座貸越や自動貯蓄ツールなどのソリューションが生まれました。これらのソリューションによって、米国人はすでに1億ドル超を節約しています。Varoはまた、自動車保険、請求額の削減、シフト制労働者と雇用主のマッチングといった、提携商品やサービスのエコシステムを利用者に提供しています。
同社は最近、米国史上初めて銀行免許を取得した消費者向けフィンテック企業にもなりました。その事業モデルの実現可能性を示す上で、クラウドとSaaSの技術が重要な役割を果たしました。これは米国のデジタルバンキングの歩みにおける重要な節目であり、包括的な銀行業務の分野において、クラウドとSaaSの技術が何を成し遂げられるかを示す証明でもあります。
クラウドの障壁は取り除かれました
かつて銀行は、セキュリティやプライバシーへの懸念から、クラウドへの移行に消極的でした。また、規制当局も、クラウドによる集中的なリスクの可能性から懐疑的でした。しかし、近年これらの問題には対処されてきています。
今では、クラウドはオンプレミスと同等、あるいはそれ以上に安全だと見なされています。また、同等の復元力も備えています。
デジタル技術における今日の進歩は、銀行業界にとって一世代に一度の好機です。IMFが示唆するように、これには包括的な銀行が途方もない規模で金融包摂を拡大する機会も含まれます。包括的な銀行にとって厳しい環境ではありますが、クラウドやSaaSのような技術は、その大きな変革を後押しするためにあります。