テレビをつけ、新聞を開き、ダボス会議のパネルに耳を傾ければ、人工知能(AI)と機械学習が世界を変えようとしていると聞く。だが、こうした話は今に始まったことではない。白髪の人なら誰でも、1970年代から80年代にかけてのAIへの期待と熱狂を覚えているだろう。思い出してほしい。HAL 9000(『2001年宇宙の旅』)、スカイネット(『ターミネーター』)、C-3PO(『スター・ウォーズ』)、そしてディープ・ソート(『銀河ヒッチハイク・ガイド』)。
しかし、人間の意識を再現しようとする初期の試み(強いAIと呼ばれる)は成果を上げられず、1980年代の「AIの冬」を招いた。悪名高いAIの失敗例には、聖書に由来するものがある。マタイによる福音書26章41節の「心は燃えていても、肉体は弱い」が、ロシア語に翻訳した後に再翻訳されると、「ウォッカは強いが、肉は柔らかい」になった。
しかしここ数十年、実用的な問題の解決に取り組むエンジニアたちが主導し、応用AIの分野では静かな革命が進んできた。
AIが冬から抜け出す:「AIの冬」から「AIウォッシュ」へ
何千もの用途で大きな進歩が起きている。検索エンジン、ゲノム計画、宇宙・軍事ロボット、予測マーケティング、顔認識、医療診断、ロボアドバイザー(金融)、電子取引、不正検知、自然言語処理を考えてみよう。
チェッカー、チェス、ジェパディ!、囲碁、テキサス・ホールデム・ポーカーで世界最高の腕前を持つプレーヤーは、いずれもコンピューターだ。
見出しから受ける印象より実態ははるかに複雑だが、AIが本物の革命を支えているのは確かだ。ただし、その実態は十分に理解されていない。
投資市場では、AIと機械取引がすでに支配的だというのが通説だ。
「通常の銘柄選択による取引はわずか10%」JPモルガン、2017年6月13日
「米国株式市場はボットのもの」ブルームバーグ、2017年6月15日
「今やクオンツがウォール街を動かす」ウォール・ストリート・ジャーナル、2017年5月21日
「ウォール街の激しい値動きを生み出しているのは人間ではなく機械」CNNマネー、2018年2月6日
「今週の大幅な市場変動をあおったのは、コンピューター取引であることは『間違いない』」ムニューシン財務長官、2018年2月6日(金融安定監督報告書の発表時)
「市場の変動:フェイクニュースが取引アルゴリズムを動揺させる」ZDNet.com、2018年12月10日
「米国株式市場の80%を支配する機械が投げ売りを引き起こした可能性がある、とファンドマネジャー」CNBC、2018年12月5日(水)
市場を動かしているのは、今も人間なのか?
資本主義の中核をなす市場は、ベルギーのアントワープで1531年に初めて金融取引所が設立されて以来、大きく発展してきた。市場は企業に将来の事業に向けて資金を調達する手段を与える一方、投資家には透明性のある価格で流動性を提供してきた。
市場は長らく、パニック、高揚感、貪欲さといった人間の感情に特徴づけられてきた。だが、現代の市場は変わったのではないか。今では感情のない機械が市場を動かしているのではないか。確かに、それが大方の見方のようだ。しかし、数字はその見方と合わない。実際、人間が市場の意思決定を支配している例はいくらでもある。最近の例は、2017~18年のビットコインバブルだ。
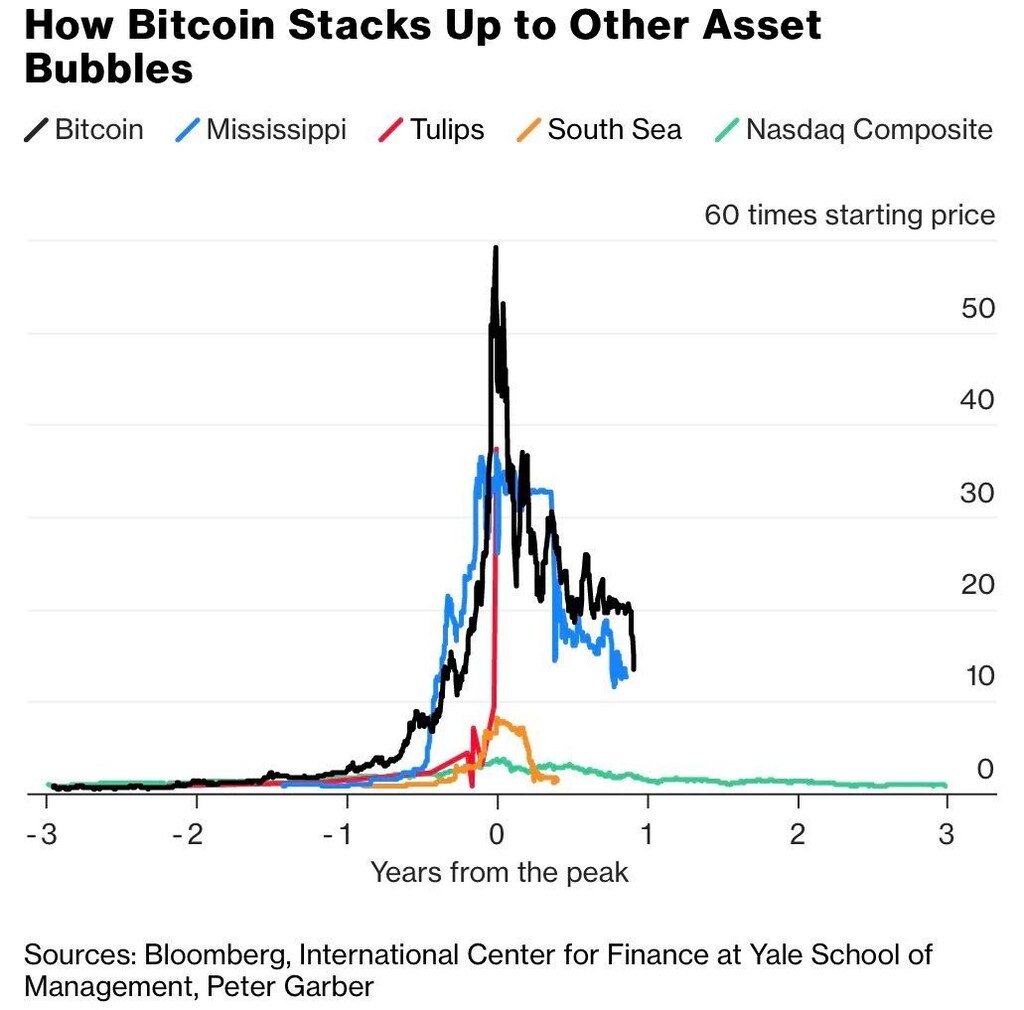
1929年の大暴落、1999~2000年のテクノロジーバブル、ビットコインよりずっと前に、1720年には南海泡沫事件が起きた。1年間で株価がほぼ10倍に上昇した投機熱だった。世界最高の物理学者でさえ、その熱狂を免れなかった。
1720年の春、アイザック・ニュートン卿は、イングランドで最も人気の高い銘柄、南海会社の株を保有していた。市場が行き過ぎていると感じた偉大な物理学者は、「天体の運動は計算できても、人々の狂気は計算できない」とつぶやいた。ニュートンは南海会社株を売り払い、合計7,000ポンド、100%の利益を手にした。ところが数か月後、市場の熱狂に巻き込まれたニュートンは、はるかに高い価格で再び買いに入り、2万ポンド(2002~2003年の価値で300万ドル以上)を失った。その後、生涯にわたり、自分の前で「南海」という言葉を口にすることを誰にも許さなかった。
ベンジャミン・グレアムの古典『賢明なる投資家』の注釈付きテキストより
スティーブン・ムニューシンを含む多くの論評者が犯している誤りは、株を買うか売るかという根本的な判断(価格発見であり、主に人間が担う)と、取引の執行、高頻度取引、マーケットメイク(主にアルゴリズムが担う)を混同していることだ。
簡単な例を挙げよう。GE株を買いたければ、ブローカーに電話し、ブローカーが(アルゴリズムを使って)取引を執行する。「買う」という判断は人間が行い、購入という行為は機械が行う。トップダウンで見る方法もある。機械が行う判断もあり、その大半は定量型ヘッジファンドの戦略だ。HFR, Inc.によると、「クオンツ」ファンドは世界で9,320億ドルを運用している。10年前と比べれば大幅な増加だが、投資可能な世界の株式市場全体(72兆ドル)のわずか1.3%、取引された株式の総額7.76兆ドルのおよそ1.2%にすぎない(出典:世界銀行)。これにはデリバティブ、外国為替、債券市場は含まれない。
つまり、クオンツ・ヘッジファンドが世界の株式資本の1.3%を監督する一方で、残る98.7%は依然として人間が監督している(投資信託、政府系ファンドや年金基金、企業内部関係者、個人投資家など)。
レバレッジと売買回転率は、特に短期的な価格変動への影響という点で、クオンツ戦略のインパクトを強める。それでも、価格発見と長期的な株式リターンは、今も主に人間の投資家が左右していることは明らかだ。
そして実際、投資家たちは今も昔ながらの方法で、ほかの人間に尋ねて判断している。独立系コンサルティング会社のBCAリサーチは、世界の投資調査費用を年間およそ160億ドルと推計する。一方、上位12行の投資銀行における株式部門の従業員数は減少傾向にあるものの、依然として約17,000人に上る(コアリション・リサーチ)。そのうち約5,000人の株式調査アナリスト(「セルサイド」)が、毎週何千もの刊行物を作成し……人間に読まれている。
したがって、コンピューター取引が市場を「支配している」と言うのは、時代を反映しているにすぎない。携帯電話で何件の通話が行われているかを数えるようなものだ。電話をかける人は、今も間違いなく人間である。
最近の市場の変動をアルゴリズムのせいにするのは、人間によるリスク管理の甘さを取り繕う、ひどい言い訳だ。この主張の根底には、関連する2つの思い込みがある。1つ目は、人間はこのような行動を取らないはずだというものだ。しかし、南海泡沫事件でニュートンや多くの人々が財産を失ったとき、アルゴリズムは使われていなかった。チューリップ狂時代も、1929年の大暴落も……ビットコインでさえも、暴走するアルゴリズムが引き起こしたわけではない。
2つ目の思い込みは、こうした値動きが合理的ではなく、ファンダメンタルズによって正当化されないというものだ。そうだとすれば、人間の運用担当者は喜ぶべきだろう。ウォーレン・バフェットの言葉を借りれば、「株式市場とは、せっかちな人から辛抱強い人へお金を移す装置である」。この短期的な変動が正当化されないのなら、定義上、パニックに陥る「せっかちな」売り手から、「辛抱強い」買い手にとって絶好の購入機会が生まれていることになる。
ロボットの時代がやって来る
市場は今も人間が主導しているが、機械学習が急速に広がっていることに疑いの余地はない。AIはテクノロジー普及のS字カーブに乗っている。株式分析の仕事の多くを置き換えるだろう(最初に削減対象となるのは従来型のセルサイド株式アナリストだが、次は収益性の高いバイサイドで、まずは投資信託の運用担当者から始まる)。
「私たちは今後2年間に起きる変化を過大評価し、今後10年間に起きる変化を過小評価しがちだ」とビル・ゲイツは有名な言葉を残した。しばしば忘れられているのは、その後に続く言葉だ。「行動しないままでいてはいけない」。
すでに革新的な企業は、ファンダメンタル投資に機械学習を応用する先駆けとなり、企業データの中から持続的なパターンを見つけている。これを支えているのが、データサイエンスとクラウドコンピューティングという二つの革命だ。いくつかの企業は、私たちが「バーチャルアナリスト」と呼ぶものを開発した。ほかの企業は、基礎的な調査や報告業務を自動化する、高度な自然言語処理ツールを構築している。
また、機械が投資運用の分野に変革をもたらす、ほかにもさまざまな(華やかではない)メリットをもたらすことも忘れてはならない。たとえば、自動化によって運営コストが大幅に下がり(その結果、手数料も下がる)。さらにAIは、インサイダー情報を使った取引や横領、詐欺、訴訟、セクハラ、知的財産の窃盗を行えない。少なくとも、今のところは……




