イスタンブール行動計画期間中の部門横断的な労働移動は、後発開発途上国における変革のパターンと成長の原動力を浮き彫りにしている。
成長を確実にするには、労働者の技能向上を目指す政策が鍵となる。
後発開発途上国は経済成長、とりわけサービス部門の発展とデジタル格差の解消に向け、さらなる支援を必要としている。
後発開発途上国(LDCs)は歴史的に、持続可能な開発を妨げるさまざまな制約に直面してきた。これらは、製造業やその他の生産部門における低い生産性と限られた能力から、経済の多角化の不足、一次産品や鉱物への高い依存度、低い投資率、成長志向の構造政策を実施する政府の能力不足にまで及ぶ。
持続的な構造的な経済変革、すなわち農業または資源依存型経済から工業型またはサービス型経済への移行を経ずに、貧困国から豊かな国へと発展した国はほとんどない。このため、2011年から2020年まで実施されたイスタンブール行動計画(IPoA)は、優先課題としたのは、LDCsの生産能力の構築と多角化である。
LDCsにおける変革のパターンと原動力
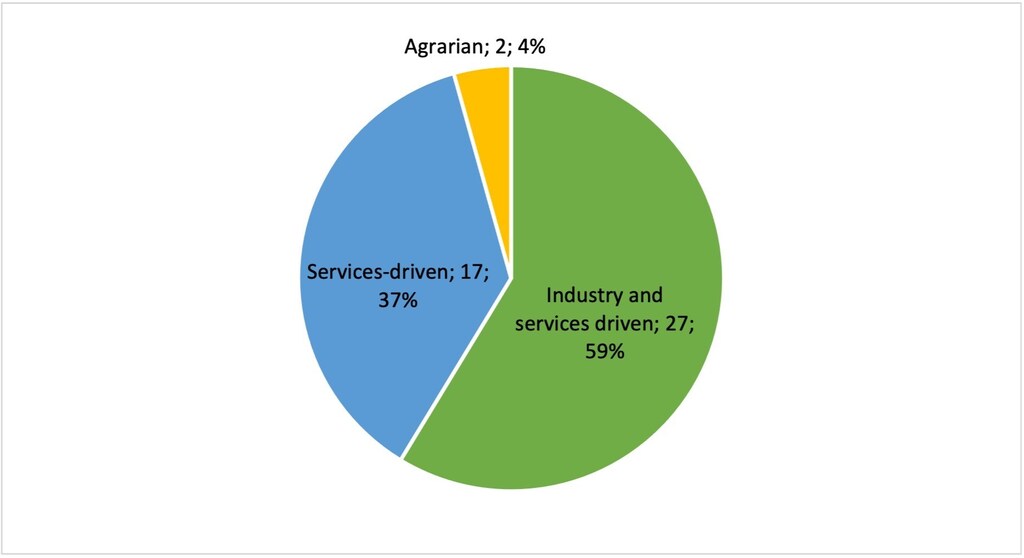
部門横断的な労働移動の比較をIPoA開始時から2019年までについて行うと、経済変革には3つのパターンが見られる。27か国では労働力が農業から工業とサービスの両部門へ移動し、17か国ではサービス主導型の変革が進んだ。また2か国では、工業とサービスの比率が低下する一方、農業の相対的な寄与が増加した(図1)。
図1:LDCsにおける構造変革のパターン
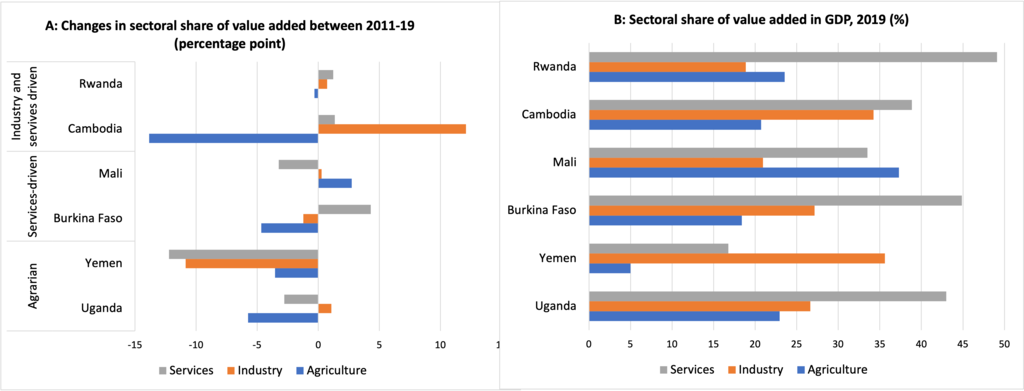
IPoA期間中、大半のLDCsは生産能力を大幅に高め、経済を多角化するには至らなかったが、構造変革で有望な成果を上げた国もある。工業およびサービス主導型の変革ではルワンダとカンボジアが際立ち、サービス主導型の変革ではブルキナファソとマリが先行した(図2)。
図2:2011~2019年のLDCsの構造変革パターンの比較
変革を遂げた国々を読み解く
カンボジアは、工業とサービスに主導された変革の顕著な事例である。国内総生産(GDP)に占める農業の付加価値(VA)の割合が大幅に低下し、工業の割合が高まったことに表れている。
アパレル輸出はカンボジアの製造業活動を大きく拡大させ、同国の経済構造の変革に寄与するとともに、世界の衣料品市場へのアクセスも後押ししてきた。
ラオス人民民主共和国(7.1%)とともに、カンボジア(7.2%)は、IPoAが定めた年率7%の成長目標を達成した唯一のLDCだった。カンボジアがインフラ開発を重視したことが、この成長を支えている。
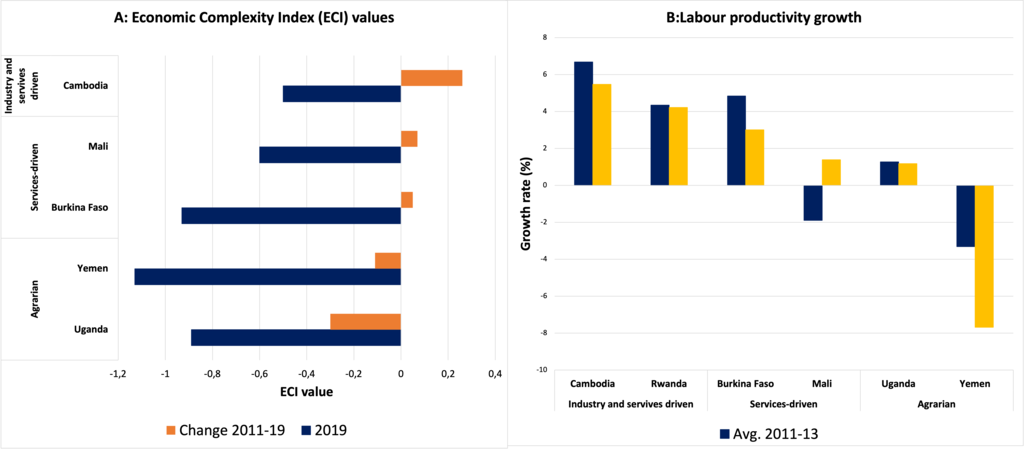
図3:IPoA期間中の経済複雑性と労働生産性の変化
ルワンダでは主に、デジタル化の進展に支えられたサービス主導型の変革が見られた。同国は、デジタル主導の開発を推進するアフリカの先駆国として台頭している。デジタル技術の革新的な活用は、経済・社会開発の優先課題の推進に寄与するとともに、貿易も促進してきた。
サービス主導型の変革を遂げた国の中では、ブルキナファソとマリが際立っている。しかし、IPoA期間中の部門別付加価値の推移は両国で対照的だった。総VAに占めるサービスの割合はブルキナファソでは上昇したが、マリでは低下した。マリでは雇用がサービス部門へ移っているようだが、この変化はVAへの寄与の上昇にはつながっていない。
これは、労働者が付加価値と生産性の低いサービス部門へ移っていることを意味する。経済変革にとって懸念すべき傾向であり、早すぎる脱工業化という見方にも沿う。一方、農業のVA比率はブルキナファソでは低下し、マリでは上昇した。マリで総VAに占める農業の割合が高まったことは、農業の生産性向上を示す可能性もある。部門で働く人は比較的少なくなっている一方、産出の価値は増しており、主な要因は農業の機械化である。
構造変革の段階が最も低い2つの経済、ウガンダとイエメンでは、ウガンダの工業比率に若干の上昇が見られるほか、総VAの大半を占める3つの主要部門すべてでVA比率が低下しているようだ。脆弱国家であるイエメンでは、経済・政治の不安定と武力紛争に加え、統治上の問題により、経済は崩壊寸前に追い込まれている。
変革を先導した国々と、変化がほとんど、あるいはまったくなかったLDCsとの差は、生産の複雑性と労働生産性全体の伸び率に表れている(図3)。経済複雑性指数の値は、工業主導型またはサービス主導型(あるいはその両方)の変革を遂げた国々では改善したが、ウガンダとイエメンでは低下した。
同様に、イエメンを除く5つのLDCsでは労働生産性が上昇した。労働生産性全体の向上は、あらゆる種類の変革に共通する要素である。労働者の技能向上を目指す政策は、生産性の低い農業活動から労働力を移し、生産性の高い工業・サービス部門へと導く助けとなり、その過程でLDCsの輸出品目の多様性と複雑性を高めることができる。

パンデミック後の時代に経済変革を加速する
ここで取り上げたLDCsのうち一部は、IPoA期間中に経済構造の変革で際立った成果を上げた。6か国の部門別付加価値を比較すると、2つの興味深い知見が得られる。
第一に、雇用が工業・サービス部門へ大きく移った国では、総VAに占める工業とサービスの割合が上昇した。ただし、このパターンはサービス主導型の変革では一貫していない。第二に、工業・サービス主導型の変革を先導した国々では、生産の経済複雑性が高まり、労働生産性も上昇したが、その他の国々ではこれらの指標は概して悪化した。
サービス主導型の経済変革の高まりは、サービスがデジタル手段で提供される機会が増える中、LDCsのサービス貿易をさらに自由化し、デジタルリテラシー、規制、インフラを改善することで加速できる。2021年10月、LDCsの貿易担当閣僚は、宣言を採択し、LDCサービス免除の重要性を強調した。この免除は、LDCsのグローバル・バリューチェーンへの統合を支援し、輸出の多角化を促し、インフラ開発を後押しし、貿易関連の能力構築へのアクセスを拡大するためのものだ。
これまでに、WTO加盟国51か国がLDCsに有利なサービス貿易上の優遇措置を認めている。しかし、こうした優遇措置は適用範囲が狭く、商業的利益も限られる傾向にある。また、多くのLDCsは供給面の制約やサービス企業の競争力不足により、その恩恵を活用できていない。
サービス免除の実施を進め、LDCsのサービス企業の生産能力と輸出能力を高めるために的を絞った支援を行えば、世界のサービス貿易へのLDCsの参加を促し、各国のデジタル面の不足に対処することで、構造変革を後押しできる。
こうした制約への対処と経済変革の持続は、LDCsの長期的な発展に不可欠であり、ドーハ行動計画の実施にあたって優先すべきである。経済構造の変化は、低所得から中所得、そして最終的には高所得へと移行する主な原動力となる。また、LDCsの経済が将来のショックに対してより強靭になることにもつながる。




