気候変動と持続可能な開発をめぐる政策論議では、国連の持続可能な開発目標(SDGs)の達成に必要とされる巨額の資金が常に取り上げられる。1兆ドルの追加投資をクリーンエネルギーに毎年行い、地球温暖化を2度未満に抑えること、そして年間5〜7兆ドルを投じてSDGsを達成することが必要とされる。これらの数字は圧倒的に見えるが、朗報もある。より広範な経済活動の中で捉えれば、当初思われるほど実現困難な額ではない。
SDGsと低炭素の未来に必要な数兆ドルも、世界総生産で測った世界経済の規模を考慮すれば、より手の届く額に思える。世界経済は2016年にはこれらの額のほぼ10倍(約75兆ドル)に達していた。SDGsへの投資は世界経済のさらなる成長にもつながると期待されている。ビジネス・持続可能な開発委員会は、政府や企業がエネルギー、都市、食料・農業、健康・福祉への投資を拡大することで、SDGsが少なくとも1兆2,000億ドルの追加的な市場機会を生み出すと推計している。
こうした数字をさらに詳しく見ると、2016年、銀行は顧客が世界の債券資本市場で7兆ドル、さらに世界の株式資本市場で6,550億ドルを調達するのを支援したことが分かる。これらの数字には銀行融資は含まれていない。米国の銀行だけでも、商工業向け貸出残高は少なくともさらに2兆ドルに上った。計算してみれば、数字はそれほど気後れするものではない。資金はあるが、正しい方向へ導く必要がある。
課題は、必要とされる種類の開発や気候変動にプラスとなる活動への現在の投資水準が、必要額を大きく下回っていることだ。対応が遅れれば対策の費用が大幅に膨らむおそれがあるため、懸念すべき状況である。気候変動については、2度の水準に近づくにつれて、その影響の防止や緩和はより困難かつ高額になる。
幸い、債券、証券、ヘッジ商品など既存の金融商品は、環境配慮型投資や社会的投資への高まる需要に応えるため、すでに多くが再設計されている。
グリーンボンド、サステナビリティボンド、ソーシャルボンドなどのテーマ債は、調達資金の使途を環境・社会関連の取り組みに充てるもので、資金調達に占める割合が拡大している。特にグリーンボンド市場は急速に成長し、2016年には発行額が前年の2倍超となる950億ドルに達した。ポーランドとフランスを筆頭に、各国政府も、パリ協定の一環として自ら設定した気候変動の緩和・適応目標の達成に向けた資金調達のため、国債としてグリーンボンドを発行し始めている。
一部の銀行は、特に資本市場を利用できない顧客向けに、グリーンローンも検討している。もう一つのイノベーションは、住宅のエネルギー効率化事業向け融資の証券化だ。2015年、Citiはエネルギー効率化のための期限付き資産担保証券を先駆けて導入した。エネルギー効率と節水を改善する改修資金を調達するため、無担保分割払いローンを裏付けとする新たな種類の証券を組成したのである。同じ手法は分散型太陽光発電にも活用されている。持続可能な金融のその他のイノベーションには、Citiなどの銀行が仲介役となって再生可能エネルギー事業の資金調達を支援する電力購入契約を組成し、エネルギー利用者のコスト削減にもつなげる取り組みがある。こうしたイノベーションなどを通じて、昨年はクリーンエネルギーに合計約2,880億ドルが投資された。
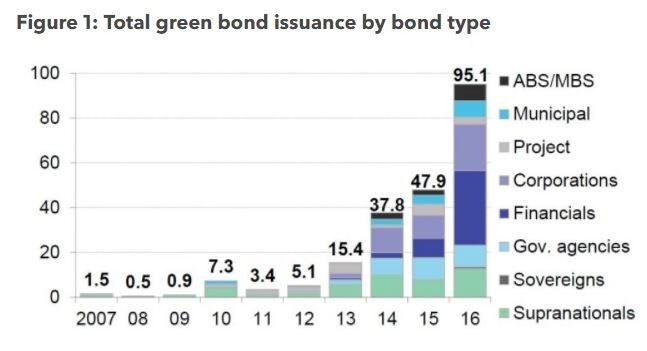
こうした動きは期待を抱かせるが、持続可能な金融商品が十分に活用されていないため、実績は依然として必要な水準を大きく下回っている。グリーンボンドには投資家から強い需要があるものの、企業による発行は限られている。Climate Bonds Initiativeは、グリーンボンド市場が年間1兆ドルを調達できると2020年までの可能性を推計しているが、それを実現するには、官民双方でより多様な発行体が必要となる。グリーンボンドは、再生可能エネルギーやクリーンテクノロジーから、エネルギー効率化やグリーンビルディング、水質、サーキュラーエコノミーまで、幅広い環境事業の資金調達に活用できる。しかし、その潜在力はまだほとんど引き出されていない。
グリーンボンドに加え、教育、健康、住宅、ジェンダー、インクルーシブ・ビジネスなど幅広い社会課題を対象としたサステナビリティボンドやソーシャルボンドも近年発行されている。発行体は多様で、企業(スターバックス)、非営利団体(予防接種のための国際金融ファシリティ)、地方政府(Land NRW)、開発銀行(IFC、NAFIN、TSKB)などが含まれる。
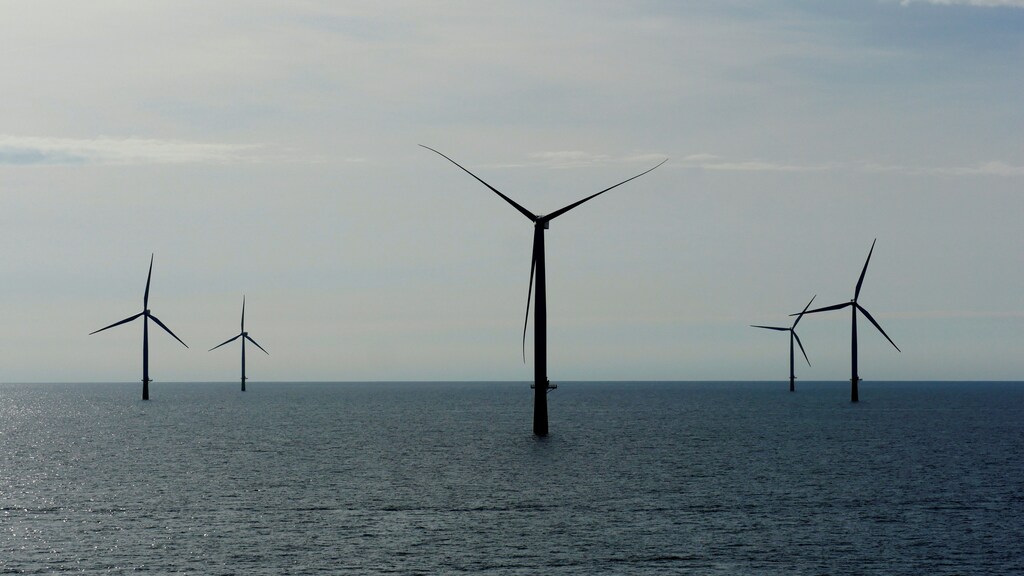
クリーンエネルギー分野でも、加速が見られる。実際、世界の再生可能エネルギー発電容量は2016年に9%増加し(2000年の4倍の増加率)、2年連続で、世界全体で新たに追加された発電容量の半分超を再生可能エネルギーが占めた。再生可能エネルギー源として大きな可能性を持つ洋上風力は、特に目覚ましい成長を遂げ、投資確約額は2016年に300億ドル近くに達し、前年から40%増加した。Citiは米国初の洋上風力発電所であるブロック・アイランド風力発電所の資金調達を支援した。現在開発中の他の洋上風力事業にも期待している。
議論が続いている論点は数多くある。持続可能な金融のうち、既存事業の借り換えではなく、新たな追加事業に実際に向かう資金はどれほどだろうか。SDGsの達成には新しく革新的な金融商品が必要なのか、それとも必要な手段はすでにそろっており、今あるものを最大限に活用することに注力すればよいのか。そしておそらく最も重要なのは、SDGsの相互のつながりをどう捉え、地球規模の課題に包括的に取り組むかという点だ。たとえば、生物多様性への取り組みを活用して気候変動に対処したり、ジェンダー平等を進めて経済成長を実現したりするには、どうすればよいだろうか。
SDGsの資金不足には大きな注目が集まっており、金融セクターに焦点を当てるのは妥当である。資金の流れを追えば、どれだけ進展したかが分かる一方、依然として残る大きな不足も見えてくる。しかし、現在の傾向は心強い。既存の資金調達手段は持続可能な目的に合わせて活用されており、この分野ではさらなるイノベーションが期待できる。今こそ、現在の金融商品が持つ可能性を最大限に引き出すと同時に、持続可能な成長に向けた次のイノベーションの波を生み出す余地をつくるという、二つの視点が必要だ。意欲ある顧客、要求の高い投資家、充実した資金調達手段を組み合わせれば、この不足を埋め、望む未来の実現に貢献できるかもしれない。




