資金調達は国連の持続可能な開発目標(SDGs)は国際社会の主要な優先課題の一つである。しかし、主要な利害関係者が2030年までに目標を達成するために協力することで合意する一方、求められる大規模な取り組みを支えるには資金が不十分であるとの懸念が広がっている。実際、SDGsの存在そのものが、繁栄の実現に最も必要な分野へ資金が流れていないことの証左である。
SDGsのインフラ格差
世界的に、SDGsのインフラ格差は大きい。これは特に途上国において、SDG11 – “Supporting Cities and Communities”(都市とコミュニティを支える)に関して最も顕著である。
まず、世界経済フォーラムは、現状維持のシナリオでSDGsを達成するには、インフラへの年間5兆ドルの投資が必要になると推計している。一方、国連の気候変動に関する政府間パネル(IPCC)は、先進国に対し、年間1,000億ドルを提供して途上国を支援するよう求めており、途上国が気候変動を緩和するともに、干ばつ、海面上昇、洪水などその影響への適応を図ることも含む。
国連環境計画金融イニシアティブによると、途上国では、SDGsを達成するための年間投資ギャップは約2.5兆ドルであり、アフリカだけで約1.3兆ドルに上る。現在、新興市場および途上国ではSDGsへの投資需要のうち48%しか賄われておらず、アフリカではその割合が15%にまで低下する。
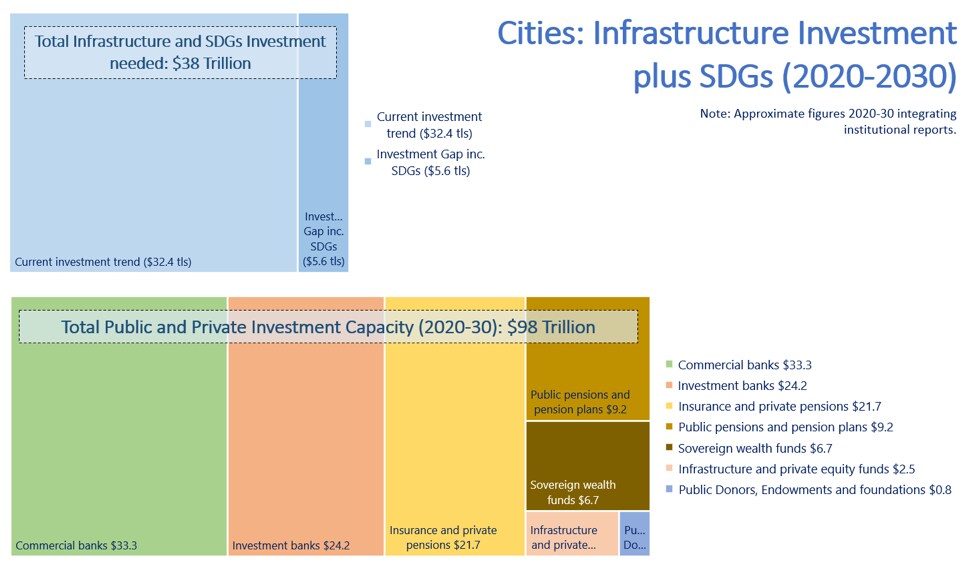
国連人間居住計画(UN-Habitat)は、2020年から2030年までに世界全体でインフラに必要な総投資額は、SDGsの達成費用を含め、約38兆ドルと推計している。
注目すべき事実は、資金は存在するが、必要な場所に流れていないことである。利用可能な投資総額は約98兆ドルで、商業銀行、投資銀行、保険、公的年金、ソブリン・ウェルス・ファンド、株式ファンド、ならびに寄付者、財団、基金などの公的な国際ファンドを含む。
この拡大する資金ギャップは、都市においてとりわけ深刻である。都市部にはすでに世界人口の50%が居住し、世界の経済生産の約80%を生み出し、温室効果ガスの70%を占めている。
都市化の進展により、都市インフラ・システムに依存する人々はますます増えている。特に第四次産業革命の時代においてインフラ投資に十分な資金が不足しているため、都市住民は生産性の潜在能力を十分に発揮できず、自治体全体のコストが増大している。
心強いのは、デジタル経済や「スマートシティ」から生まれるイノベーションが、都市部におけるコストと環境への影響の両方を低減できることである。
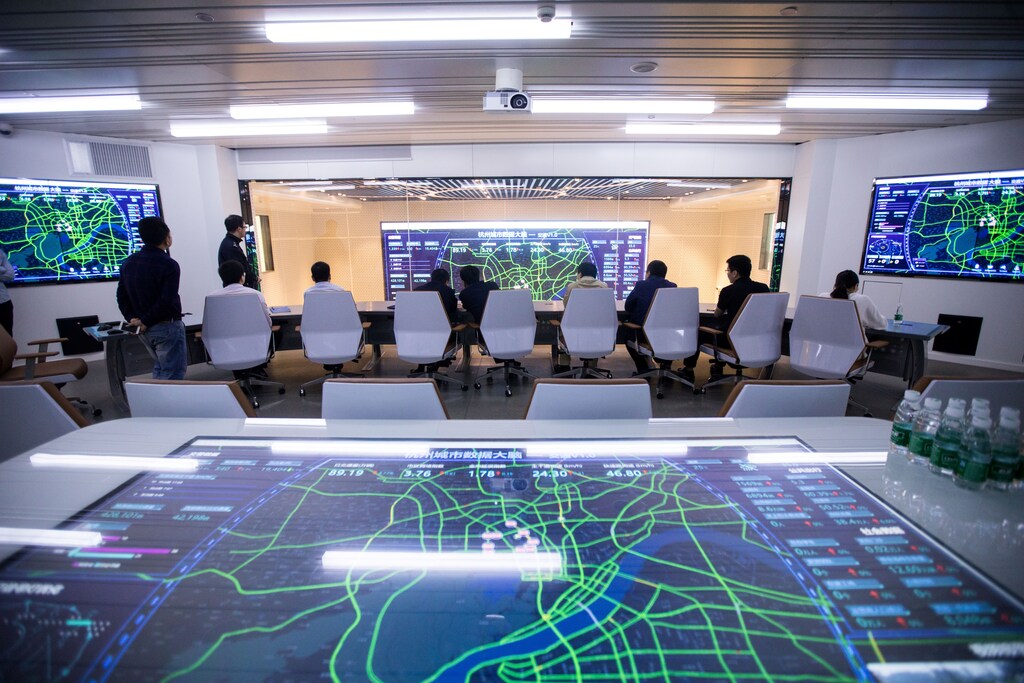
一例として、中国の杭州市は、「シティ・ブレイン」と呼ばれる人工知能を活用した交通管理システムを用いている。このシステムは、動画およびGPSデータを通じて交通情報を収集する。その後、人工知能によってデータを分析し、1,000以上の主要な信号機および道路標識を調整して、リアルタイムの交通の流れを誘導する。人口700万人の大都市である杭州は、かつて中国で最も渋滞のひどい都市の第5位だったが、2019年時点でそのランキングは57位となっている。
しかし、世界はインフラ、SDGs、気候変動への耐性に関する深刻な資金ギャップを解消するために、生産性の向上のみに頼ることはできない。国や都市向けの新たな資金調達手段を見いだすことが急務であり、その重要な源泉の一つがソブリン・ウェルス・ファンドとなる。
資金源としてのソブリン投資ファンド
ソブリン投資ファンド(SIF)の単一の定義はないものの、一般には、相当額の資産を運用する政府系の投資媒体と考えることができる。この新たな種類のソブリン投資家には、世界最大級の政府年金基金(連邦および州)、従来型のソブリン・ウェルス・ファンド、中央銀行の準備基金、国営企業、政府系資本に支えられたさまざまな政策主導型投資ファンドが含まれ、最も影響力のある資本市場のプレーヤーおよび投資資産の所有者となっている。
SIFの総額は約40兆ドルであり、インフラ資金のギャップを、SDGs達成費用を含めて埋めるのに十分な規模である。
SIFは、中央銀行が保有する外貨準備や財政黒字から、年金の積立金や石油などの天然資源まで、さまざまなものを原資としていることが一般的である。近年、ソブリン投資ファンドの規模と数はともに増加しており、世界の金融市場においてますます強力なプレーヤーとなりつつある。
したがって、SIFコミュニティは、インフラ、SDGs、および気候変動への耐性構築に関する現在の資金ギャップを埋めるうえで大きく貢献する。ソブリン・ウェルス・ファンドの投資の一部だけでもインフラおよびSDG資金に振り向ければ、大きな効果をもたらしうる。
ソブリン・ウェルス・ファンドの共通の特徴は長期的な収益の最大化であり、その結果、従来の外貨準備よりも高いリスク許容度を持つ。これは、例えば気候変動に強いインフラへの投資は、ファンドにとって公平な投資先であるだけでなく、適切なリスク・リターン特性を持つ適切な投資案件とみなされるべきであることを意味する。
都市開発への資金調達
地方自治体がインフラ資金調達のために通常頼る主な方法は2つある。「ペイ・アズ・ユー・ゴー(pay-go)」と「ペイ・アズ・ユー・ユース(pay-use)」である。ペイゴー型の資本調達とは、資本プロジェクトの資金として、債券発行ではなく現金またはその他の流動資産を用いることを指す。通常、地方税および利用者負担に依存し、資本プロジェクトの規模が小さい場合、事業主体の債務へのアクセスが限られている場合、地方自治体が債務上限に近づいている場合、または債務利用が禁止されている場合に最も一般的に用いられる。
ペイユース型の資本調達とは、資本プロジェクトの資金調達のために、一般財源保証債または収益債の形で長期債務を発行することを意味する。インフラは大規模または一括的な投資を伴うことが多く、現在の納税者と将来の世代の双方に利益をもたらす。地方のインフラ・プロジェクトは、自治体を越えた便益をもたらすことが多いため、国の政府による移転支出にも依存している。
しかし都市は、持続可能なインフラを支えるために、さまざまな公的資金調達手段およびレバレッジ・ツールを用いている。その重要な手段の一つが、資本集約型の持続可能なインフラに関する官民パートナーシップである。インフラ・プロジェクトのリスク・リターン特性は、「投資可能性」の潜在力、ひいては民間の資金提供者にとっての魅力を大きく左右する。投資可能なプロジェクトのパイプラインがあれば、通常、大規模投資家はインフラにより多くの資源を投じやすくなる。
この文脈では、国内および国際的な資金源(外国のSIFファンドなど)から動員される民間資本が、公的資金の効率的な配分を補完する必要がある。また、各国の持続可能な開発目標の達成を支える、安定したプロジェクトのパイプラインも必要となる。
各国は、能力の制約および資金調達手段や支援の仕組みの整備が不十分なため、資金供給から資金調達型のアプローチへの移行能力が依然として限られている。各国は、自国の持続可能な開発目標に貢献し、かつ民間資金に適したプロジェクトのパイプラインを十分に整備できていない。
主要な政策提言
世界中のあらゆる市場が、新規または近代化されたインフラに対する切実な需要に直面している。世界のインフラ投資の不足額は年間数兆ドルと見積もられており、デジタル革命による最新のインフラ需要を考慮すると、その数字はさらに増える可能性がある。
ソブリン投資ファンドは長期資本を有しており、スマートシティへの投資により多くの資本を振り向けるのに最も適した立場にある。スマートシティは、将来の世界の持続可能な成長の中核となるインフラであると言えるだろう。
一方、新興市場は、他の資産クラスや国々にある多数の選択肢と比較してインフラ・プロジェクトを評価する投資家の視点を理解する必要がある。こうした文脈において、より効果的な規制環境と信頼できるプロジェクトのパイプラインを持つ国は、より低いコストでより多くの投資を引き付けることができる。推奨される行動は、次の3つの側面に分類できる。
1. インフラの戦略的ビジョン。プロジェクトのパイプライン、投資家にとっての実行可能な役割、コミュニケーション戦略を含む。
2. 政策および規制の推進要因。再交渉リスクを軽減し、主要プロセスの効率を高める。
3. 個別プロジェクトレベルでの投資家にとっての価値提案。政府の価値最大化と、投資家にとってリスク調整後の競争力あるリターンの確保に焦点を当てる。
ソブリン投資資本とスマートシティのインフラ需要を結び付けるには、利害関係者間の合意形成に長い時間を要する可能性がある。しかし、その見返りは大きい。途上国の政府は、質の高い長期資金を呼び込み、将来の繁栄の基盤を築くために多くのことができ、一方でソブリン投資家は長期投資プロジェクトの魅力的なリターンを得ることができる。
本記事は、UN-Habitat、国連機関、中国投資有限責任公司、または世界経済フォーラムの見解を支持することを意味するものではない。




