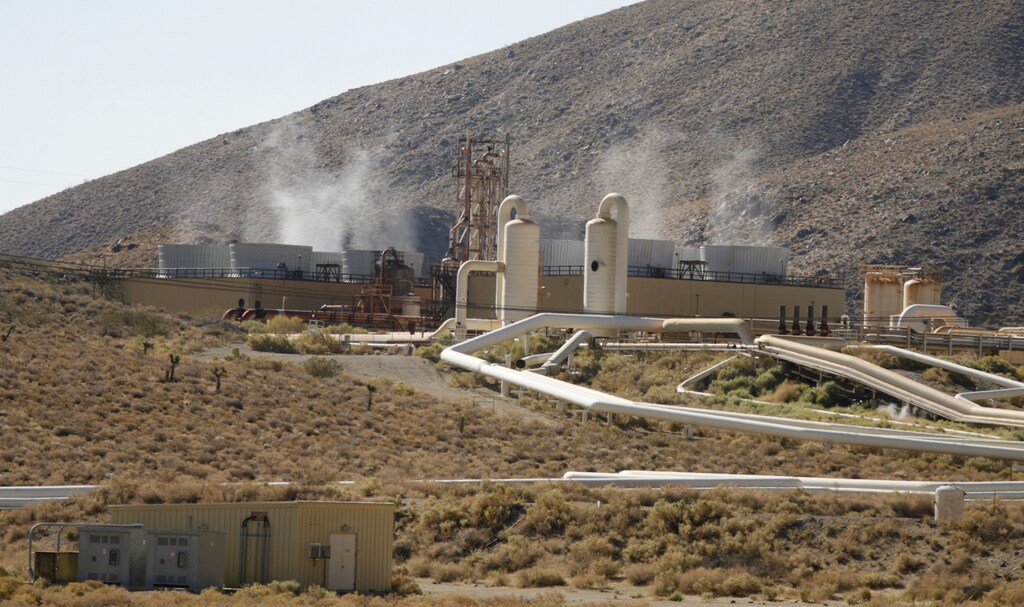
地熱エネルギーは、米国で再び活況を迎えようとしている。
1970年代には人気があったが、コストの問題から人気を失った。
技術面およびコスト面の障壁は依然として残っている。
ジェイソン・チャプラは、カリフォルニア州南部の中央にある、かつての湖底を歩いている。足元の地面は、小さな泥火山が高温で硫黄を含む泥を吐き出すたびに煮えたぎっている。遠くではソルトン湖がきらめいており、朝の気温は華氏106度に近づいている。
メキシコ国境から約100マイルのこの場所は、すべてが今にも発火しそうに感じられる。しかし、元石油エンジニアのチャプラにとって、ここ以上にいたい場所はほとんどない。
「再生可能エネルギープロジェクトという点では、まさに好条件が重なった状態だ」と、Controlled Thermal Resources社の主任エンジニアは語る。白いポロシャツに、青い瞳の興奮を隠す濃い色のスポーツサングラスをかけている。「これは世界最高の資源だ。」
チャプラは、Controlled Thermal Resources(CTR)が所有する7,380エーカーの区画を管理している。そこは、サンディエゴの東にある大きな塩湖で唐突に終わる、不毛な砂漠の一角である。地熱エンジニアにとっては楽園だ。

地表から2キロメートル下には、ミネラルを豊富に含む高温の水溜まりがあり、その温度は390°Cを超えることもある。ソルトン湖が後退するにつれ、それをエネルギーと利益に変える機会が生まれつつある。カリフォルニア州が許可を承認すれば、CTRはHell’s Kitchen Lithium and Power projectを2023年に稼働させる計画である。これは、ほぼ10年ぶりに米国で誕生する新規の地熱発電所の中でも、最初期のものの一つである。
そしてこれが最後になることはまず考えにくい。ソルトン湖の湖岸にはすでに10カ所の地熱発電所(その大半は1980年代に建設されたもの)が立地しているが、地質、政治、エネルギー需要が重なり、Hell’s Kitchenや同様のプロジェクトを、再び熱い投資先にしている。
この10年間、カリフォルニア州は再生可能エネルギーの目標に数十億ドルを投じてきた。風力と太陽光の発電は期待以上に拡大させた一方、米国で最も生産性の高い地熱田を有するにもかかわらず、地熱発電所はほぼ無視してきた。現在、風力と太陽光は86%以上のカリフォルニア州の再生可能発電容量を占めているのに対し、地熱の供給量は20年前とほぼ同じ水準にとどまっている。
しかし気候制約のある世界において、地熱は「忘れられた再生可能エネルギー」として、二度目のチャンスを得つつある。
地下からの挑戦
地球の鉄の核には、核の炉が存在する。主に地球誕生時から残る放射性物質の崩壊のおかげで、地表から4,000マイル下にある地球の中心部の温度は太陽の表面温度を上回り(6,000°Cまたは10,800°F)。時間の経過とともに、この熱は上方へ移動する。マグマと呼ばれる溶けた岩石が地表に近づき、膨大な熱を運んでいる。
深く掘るほど、温度は高くなる。南メソジスト大学の研究者は、深さ10キロメートルでは米国西部の大部分の地下温度が300°Cを超え、地熱発電所が電力を生み出すのに必要な温度を大きく上回ると推定している。理論上、この地下の多くはドリルで到達可能な範囲にあり、最も深いものは12キロメートル下まで掘り下げられており、その大半は科学調査によるものである。
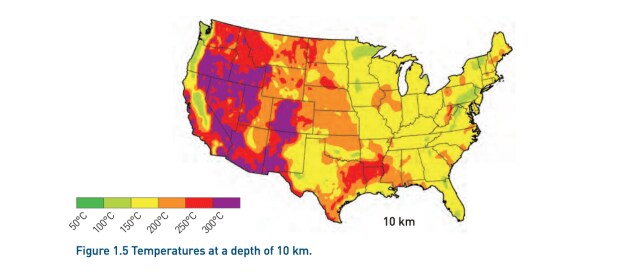
MITが2006年に、米国の地下にどれほどの採取可能なエネルギーが眠っているかを推定した。その最善の推定値である20万エクサジュールは非常に大きく、掘削技術の改良がなくとも、わずか2%を取り出すだけで国全体の一次エネルギー需要の2,000倍を賄える。
あとは、それを活用するだけである。
地熱産業が始まった当初、そうした期待があった。1960年、米国初の商業用地熱発電所が、米国内の北カリフォルニアにある The Geysers で稼働を開始した。11メガワットのタービンは、天然の地層から蒸気をくみ上げるもので、その後ハワイ、ユタ、ネバダ、そしてもちろんカリフォルニアのソルトン湖など、他の発電所の建設につながった。ソルトン湖は初期の活動の中心地であった。
最初の地熱発電所は、貯留層から蒸気や水を汲み尽くし、それによって発電能力も失っていたが、1980年代に登場した「バイナリー発電所」の設計により、事業者は発電能力を保ったまま熱を取り出せるようになった。平均的な発電所の規模は小さく(約5メガワットで、わずか米国の平均的な石炭火力発電所の3%の規模)ではあったが、議会は支援し、1970年代の石油危機のさなかにこの技術を後押ししたことで、発電容量は急速に拡大した。
その膨大な潜在力にもかかわらず、米国における地熱の選択肢はほぼ無視されてきた。
Michael J. Coren
その後、すべてが勢いを失ったかに見えた。石炭価格が下落し、地熱の競争力は低下した。連邦政府の資金は伸び悩んだ。1980年、DOEは地熱関連に1億1,100万ドルを求めたが、実際に受け取ったのは1,500万ドルにとどまった。2006年から2019年の間、米国はわずか10億ドルを地熱技術に費やしたが、これは化石燃料への支出の約10分の1、太陽光への投資の約3分の1にすぎない。「その膨大な潜在力にもかかわらず」と述べたのはMITの研究者であり、「米国における地熱の選択肢はほぼ無視されてきた」と指摘している。
今日、地熱は米国のエネルギー産業では脇役にすぎず、わずか0.4%を2019年の国内電力として供給しているだけである。カリフォルニア州は全米で最も多くの地熱資源を有しているが、その資源から発電しているのは州内電力の5.5%にすぎない。
地熱を軽視していた再生可能エネルギー革命は、今や地熱を不可欠なものにしつつある。太陽光や風力は、コストがどれだけ下がっても、常に発電できるわけではない。電池などのエネルギー貯蔵と組み合わせても、ピーク時間帯には十分な長さで電力を供給することはできない。
エネルギー供給の短時間の途絶でも、送電網が崩壊する可能性がある。そのため、格安の太陽光パネルや風力タービンが増えるほど、送電網の運用者は、ピーク需要が年に数回しか発生しない場合でも、安定した電力供給を確保する方法を見つけなければならない。100%クリーンな電力網へと移行しつつあるカリフォルニア州のような州にとって、24時間体制で電力を確保することは、新たな緊急性を帯びている。
分断されたシステム
2020年8月14日、カリフォルニア州の送電網は崩壊寸前だった。同日は過去30年以上で最も暑い8月の日であり、需要が供給を急速に上回っていた。日没とともに風が止み、数千メガワットの太陽光・風力発電が停止した。天然ガス発電所は起動に失敗し、予想どおりには機能しなかった。熱波のなかで、近隣州からの電力輸入も減っていった。
カリフォルニア州の送電網の崩壊を防ぐため、州の送電網を管理するカリフォルニア独立系統運用機関(CAISO)の管制室の運用担当者は、メガワット単位の電力を確保しようと必死に電話をかけ、余剰電力の確保に奔走した。運用担当者は米海軍に対し、陸上電源から艦船の接続を外すよう要請し、テスラも自社工場への供給を抑えた。
十分ではなかった。
その夜、カリフォルニア州は、ほぼ20年ぶりとなる輪番停電を経験した。 200万人が電力供給を断たれ、州は辛うじてさらに深刻な災害を回避した。
8月14日に起きたことは、まったく容認できない。われわれは、国内で最も信頼性の高い送電網を構築する。
Michael J. Coren
この危機一髪の事態は、送電網の不安定さを州経済と脱炭素目標への脅威とみなした政策立案者の注目を集めた。システム全体が、どうやら従来考えられていたよりも脆弱であることが明らかになった。「8月14日に起きたことは、まったく容認できない」と、カリフォルニア州エネルギー委員会のデイビッド・ホッホシルトは述べる。「われわれは、国内で最も信頼性の高い送電網を構築する。クリーンエネルギーへ移行するなかで、今後の指針となる原則の一つは再生可能エネルギーの多様性である。」
カリフォルニア州は、2030年までに電力の60%を再生可能エネルギーで発電し、2045年までにすべての温室効果ガス排出をゼロにすることを目指している。その目標を達成するには、オンデマンドで利用可能な大量の低炭素電力が必要だ。二つの一般的な選択肢、原子力と水力発電は、激しい政治的反対に直面している。ダムの適地もほとんど残っていない。カリフォルニア州最後の原子力発電所である2,240MWのディアブロ・キャニオンは、2025年に廃炉になる予定である(その2基目であったサンオノフレ原子力発電所は2013年に閉鎖された)。
そのため州は、安定供給を確保するために天然ガス発電所やリチウムイオン電池を増設せざるを得なくなっている。どちらも理想的ではない。ガス発電所は数十年にわたる排出量増加を意味し、一方で電池はまだ数時間を超えて電力を供給できない。これがカリフォルニア州の計画を複雑にしている。3,300メガワットの新規発電能力を発注したにもかかわらず、公益事業委員会(PUC)は天然ガス発電所4基の閉鎖を2019年に延期し、より多くの発電・貯蔵設備が稼働するまでの時間を確保した。
電力会社はこれまで低炭素のベースロード電源を優先してこなかった。プリンストン大学のエネルギーシステムエンジニアであるジェシー・ジェンキンスは、「地熱は、エネルギー転換を完了させるための重要な空白を埋めるものだ」と述べ、地熱がいつか原子力や水力発電の発電容量を上回る可能性があると見積もっている。「問題は技術的な潜在力ではない。問題は経済性なのだ。」
まずは収益性を示そう
Controlled Thermal Resourcesは、利益を生む方法を知っていると考えている。電力会社は、長年にわたり安価な太陽光と風力に過度に依存してきた後、排出量を増やすことなく電力システムの信頼性を強化しようと奔走している。
歴史的に見れば、地熱は高価な選択肢に見えていた。地熱発電のコストは、カリフォルニア州エネルギー委員会によると、1メガワット時あたり140ドル、陸上風力の2倍、太陽光の5倍近くに相当するとカリフォルニア州エネルギー委員会は示している。2017年には、ソルトン湖の地熱田の大部分の権利を保有するウォーレン・バフェット氏のバークシャー・ハサウェイが、ついに放棄した、215MW発電所の許可である。数年にわたり電力の買い手を探すのに苦戦した末のことだった。
外部性を加味すれば、地熱は実際には最も安価である。
Michael J. Coren
しかし、その計算は重要なことを見落としていた。風力と太陽光はベースロード電力を供給できないのだ。電力会社にとってのコストを算出する、より適切な方法は、送電網に特定のメガワットを追加する価格を測定することだ。オンオフが可能な電力は、そうでない電力より価値が高い。このアプローチを用いると、米国エネルギー情報局によると、2025年の新規地熱発電容量のコストは、メガワット時あたりわずか37ドルになるはずで、太陽光発電(1MWhあたり36ドル)を除くほぼすべての電源より安い。
「地熱は、外部性を加味すれば実は最も安価なのだ」と、Geothermal Resource Groupの副社長、デニス・カスペリートは述べる。突然、風力、太陽光、天然ガスの価格が過去最低水準にあるにもかかわらず、新たな地熱契約が次々と締結されている。地熱事業者は2020年にカリフォルニア州で3件の契約を発表し、そのうち最大のものは、25年間・40メガワットの契約で、価値は6億2,700万ドル(PDF)であり、CTRのHell’s Kitchenプロジェクト向けである。
CTRのチャプラは、その収益はほんの付け足しにすぎないと語る。同社は鉱物の抽出により、さらに多くの利益を見込んでいる。CTRは高温のかん水を汲み上げて発電した後、Bill Gates氏のBreakthrough Energy Venturesが支援するスタートアップ、Lilac Solutionsが開発した化学プロセスを用いて、スポンジのように鉱物を吸着させてリチウムを抽出する。水は同じ貯留層へ地下に戻される。電気自動車の電池にとって不可欠なリチウムの需要は、2030年までに10倍に増加すると予想されている。
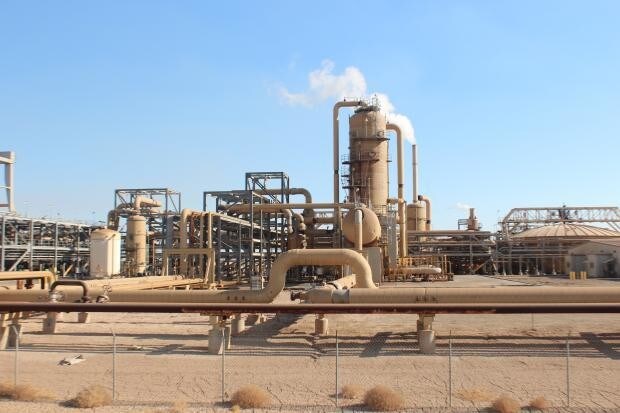
収益性の高い地熱発電所の時代がついにカリフォルニアに訪れたのかもしれないが、すべての場所がソルトン湖ほど恵まれているわけではない。この土地は、地質上の偶然の産物の上に位置している:500万年以上前、サンアンドレアス断層の上の裂け目が、シルトや堆積物の層でゆっくりと埋まっていった。多孔質の岩石が層をなすこの地層は、たまたま真っ赤に熱せられたマグマ溜まりの上にあり、タービンを回し鉱物を採掘するのに適した高温で塩分を含むかん水を生み出している。
技術者たちは、別のソルトン湖が清浄な電力を生み出すまで数百万年も待つことはできないため、数十年にわたり、自らの手でそれを実現する方法に取り組んできた。ようやく成果を上げつつある。
自前で行う地熱開発
1974年、人工地熱田の造成に向けた試みが(PDF)、ロスアラモス研究所が高温乾燥岩体で地熱貯留層を造成する方法の特許を取得した時点で正式に始動した。同研究所はこれを強化地熱システム(EGS)と呼んだ。わずか3年後、技術者たちはニューメキシコ州のフェントンヒルの地下で掘削と発破を行い、その後のすべてのEGS事業の土台を築いた。
新たな地熱田を造成するには、岩石と熱のまさに適切な組み合わせが必要だと分かっている。幸いにも、その条件はほぼどこにでも存在する。ただし掘削する意思があればの話だ。地殻に向かって1キロメートル下るごとに、温度は約25°C上昇する。「それを活用する方法を見いだせれば、驚異的な量のエネルギーを得られる」と、コロラド鉱山大学で非在来型掘削を研究する工学教授のウィル・フレッケンシュタインは述べる。「基本的にどこにでもあるのだ。」
フェントンヒルの技術者は、地下約1キロメートルまで掘削し、岩層を破砕して水を注入し、再び回収した。これは、水を多く含む地層(ソルトン湖のような)で蒸気を取り出す自然の過程を模倣したものである。9か月にわたり、このシステムは、それまで一度も発電したことのない地層から、控えめな60kWのタービンを稼働させる電力を生み出した。
英国、日本、フランスの初期の取り組みは、水の損失と不十分な破砕に悩まされ、同様の成果を再現するのに苦労した。1990年代後半になって、オーストラリアの技術者たちが既存の水平亀裂のあるさらに深い岩層を掘削したことで、EGSは実現可能と思われるようになった。それ以来、研究者たちは巨大なEGS貯留層の造成に成功している。代表的なプロジェクトはDesert Peak、ネバダ州(2013年)、Raft River、アイダホ州(2011年)、そしてSoultz-sous-Forets、フランス(2010年)の各事業であり、ほぼ商業的価格で制御された過熱水の流れを供給して発電している。既存の地熱田でも、これらの技術を用いて出力が増加している。
これらの実証プロジェクトの後には投資も続いている。今年、DOEの地熱部門の予算は初めて10億ドルを超えた。米国は2024年までに約2億ドルを割り当て、EGS技術の商業化を、そのFrontier Observatory for Research in Geothermal Energy を通じて進めている。 (FORGE)プログラム。
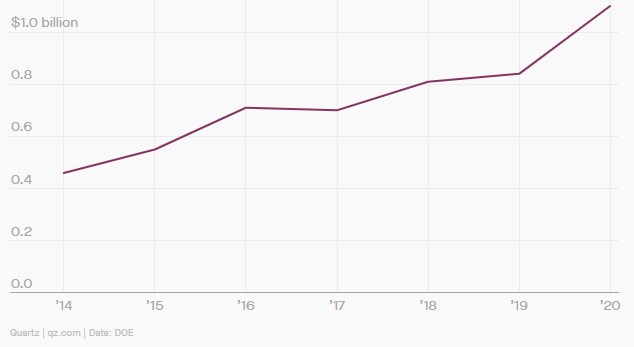
民間投資も先を見越して拡大し始めている。2020年上半期には、世界の地熱投資額が6億7500万ドルを超え、前年の6倍となった(Bloomberg New Energy Financeによる。再生可能エネルギー全体への投資は同期間で5%増にとどまった)。Rystad Energyによると、5年以内に世界の地熱発電容量は16ギガワットから24GWへ増加すると予測されている。
CTRおよびその競合他社は、この技術を商業化できれば、いずれも恩恵を受ける可能性がある。しかし、BreakthroughInstituteは、環境研究団体として、地熱が再生可能エネルギーのミックスにおける役割を確保するだけでは不十分だと主張している。業界は、風力や太陽光が業界のグローバル化に伴って経験した価格の急落、いわゆる経験曲線を進むために、はるかに大規模なプロジェクトを、はるかに多く実施する必要がある。「技術開発を十分に積み上げ、失敗し、革新し、成功し、実証するために、5件から10件のFORGEプロジェクトが必要であり、その過程でコストを引き下げていく必要がある」と同団体は主張している。「地熱エネルギーの制約は潜在的な資源量ではなく、その資源を引き出す技術のコストにある」。
地熱の成功は、それが取って代わろうとしている化石燃料、特に天然ガスの歩みをなぞる可能性が高い。米国のシェール石油ブームにより、米国は世界有数の産油国の一つとなったが、これは数十年にわたる連邦政府の資金提供によって非在来型掘削技術と水圧破砕技術が洗練された後にのみ成功したものである。コストが企業の利益を生むまで十分に下がると、産業は急成長した。昨年、非在来型石油は国内生産量全体の63%を占めた。
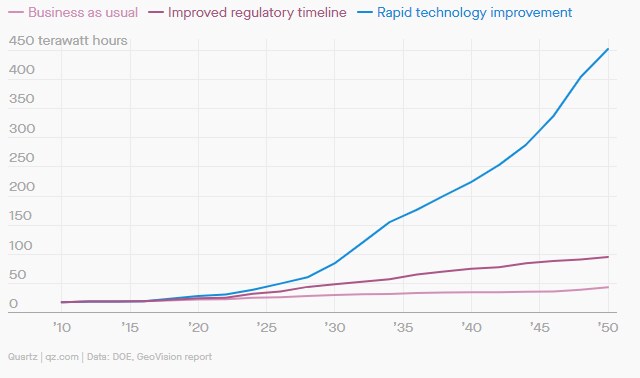
今日の地熱技術も同様の状況にある。従来型から強化地熱への移行には、コストを引き下げ、より多くの炭素フリー電力を後押しする公的支援が必要である。非在来型の熱掘削コストが(石油と同様に)低下すると仮定すると、米国エネルギー省(DOE)の推定では、地熱エネルギーの実用的な潜在量は10倍に増加する可能性がある。こうした支援がなければ、この産業は、強力な再生可能エネルギー政策と利用しやすい貯留層を持つ数州でのみ拡大する周辺的な存在にとどまり、支持者が思い描くような普遍的な資源になることはないだろう。
このような政策リスクこそが、Controlled Thermal Resourcesが米国に拠点を求める理由である。「当初の意図は、オーストラリアで今後起こる新興地熱産業の一員になることでした」とCzaplaは語る。しかし、オーストラリアでは5年間に4人の首相が交代し、最終的に化石燃料産業を支持し、主要な気候変動対策を放棄する保守政権が誕生した。「再生可能エネルギー開発を支援するあらゆる公約が消えてしまった」とCzaplaは述べる。「地熱開発のためにオーストラリアで株式を公開していた約24社は、もはや上場していない」。
歓迎される拠点がなかったため、CTRは事業所を設立する場所を世界中で探した。カリフォルニアは避難所となった。豊富な地熱貯留層、主要都市、充実した送電網、そして排出量削減を目指す立法上の目標があり、数十年にわたる需要が見込まれたためである。
「ここでは」とCzaplaは付け加える。「政治的リスクはありません」。同社に今必要なのは時間だけだと彼は言う。




