石炭火力発電所関連のローンのコストが上昇しています。
つまり、その資金調達コストは過去最高水準にあるということです。
石炭鉱山と石炭火力発電所のローン・スプレッドは、2010年から2020年の間にそれぞれ38%と54%上昇しました。世界の経済が、より持続可能な投資を模索しているためです。
数十年にわたり、石炭、石油、ガスのインフラは、大きなリターンをもたらす比較的安全な投資と見なされてきました。一方、再生可能エネルギーが民間セクターの関心を集めることはほとんどありませんでした。銀行が数兆ドルを化石燃料資産(鉱山から発電所まで)の新規融資に投じる一方で、政府資金は年間投資額の約50%を供給していました。米国の太陽光発電分野でさえ、つい2004年までそうでした(PDF)。
今日、その構図は逆転しつつあります。化石燃料インフラ、特に石炭の新規資金調達コストは上昇している一方、新規再生可能エネルギーのコストは急速に低下している、と英国オックスフォード大学のサステナブル・ファイナンス・プログラムによる新たな研究が示しています。
この研究は、新規エネルギー・プロジェクトにおける最大のコスト要因である負債コストに焦点を当てています。研究者たちは、貸出金利と借入金利の差である「ローン・スプレッド」を測定しました。実質的には、これは銀行が預金者に支払う金利と、借り手に課す金利との間の差です。これは、エネルギー企業への融資者(その85%は銀行)が融資を行うためにどの程度のリスクを受け入れる用意があるかを反映しており、スプレッドが大きいほどリスクも高くなります。
融資者は現在、気候リスクに対して料金を上乗せしているようです
高炭素型のビジネスは、2010年と比べて2020年にははるかに高い金利で資金を借り入れています。この10年間で、石炭鉱山と石炭火力発電所のローン・スプレッドはそれぞれ38%と54%上昇しました。同期間に、再生可能エネルギーのローン・スプレッドは大幅に低下し、陸上風力では平均12%、洋上風力では24%、太陽光発電では20%の低下となりました。化石燃料の中で、トレンドに逆行したのは洋上石油のみです。
オックスフォード大学の研究者らは、2000年から2020年の間に118か国で行われた2,072件のエネルギー案件のローンを分析しました。風力・太陽光プロジェクトの資金にはおよそ200ベーシスポイント(bps)のローン・スプレッドが付いていたことが分かりました。これは、石炭火力発電所(364bps)や石炭鉱山(426bps)の約半分のコストです。
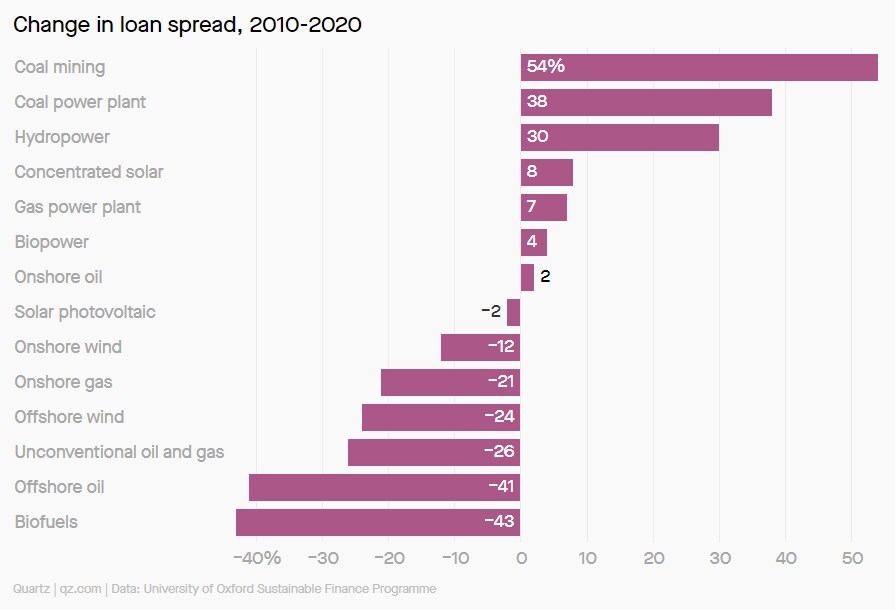
化石燃料資産に対する資本コストの上昇
「資本コストの変動は、融資者や投資家による実際のリスクと認識されたリスクの変化を反映しています」と、研究の共著者であり、オックスフォード大学の英国グリーン金融・投資センターを主導するベン・カルデコット教授は述べています。「資金調達コストの変化の大きな要因となっているのは、気候関連リスクを含むエネルギー転換リスクであると考えています」。一方、再生可能エネルギーは、より広く認知され、経験が蓄積されたことで恩恵を受けています。
現時点では、石油とガスは比較的影響を受けておらず、融資コストの上昇も緩やかにとどまっています。カルデコット教授は、その理由として、石炭が天然ガスによって急速に置き換えられていること、機関投資家の間で投資撤退の動きが広がっていること、石炭に対する活動家によるキャンペーン、そして将来の炭素価格設定や規制に対する業界の脆弱性があると見ています。「石油・ガスの生産やガス火力発電を対象とする政策パッケージについては、石炭ほどの一貫性や厳格さは見られません」と、カルデコット教授は指摘しています。
ただし、状況は変わる可能性があります。世界の上位2,000社の公開企業のうち、少なくとも5分の1がすでにネットゼロ排出の達成を約束しています。非営利団体であるエネルギー・気候インテリジェンス・ユニットによれば、欧州、中国、米国はいずれも(確実性の度合いはさまざまですが)今後30年以内に純排出量をゼロにする目標を発表しています。炭素排出の削減をさらに加速させれば、銀行は石油・ガス事業者への融資に対してはるかに高い金利を課すことになるでしょう。




