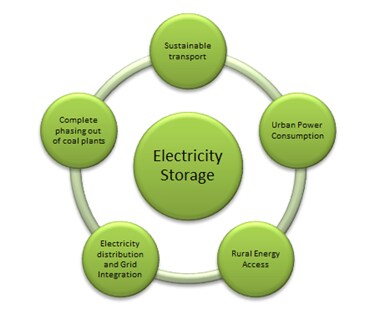
エネルギー貯蔵は、クリーンテック産業で次に来る大きな潮流と言ってよく、再生可能エネルギーおよび電気自動車市場に建設的な破壊をもたらす可能性を秘めています。今日、電気を貯蔵するにはコストがかかりますが、蓄電コストは急速に低下しています。蓄電コストの低下は、電気自動車、都市部の電力消費、農村部のエネルギーアクセス、電力配電、系統連系、そして石炭火力発電所の全面的な代替を含め、持続可能なエネルギーシステムへの移行を加速させる数多くの機会を開きます。
グリッドパリティに到達したにもかかわらず、再生可能エネルギーはまだ化石燃料による発電に完全に取って代われるほど信頼性の高い手段ではありません。太陽が常に輝くわけでも、風が常に吹くわけでもないため、再生可能エネルギーシステムは他の手段による補助的な発電に依存しています。持続可能な交通分野では、電気自動車の1キロメートルあたりの運転コストは、ガソリン車の1キロメートルあたりの燃料費よりすでに安くなっています。しかし、電気自動車は購入価格が最大で50%高く、その大きな要因は高価な電池です。
発電量の変動性、不確実性、立地の制約があるため、系統連系や負荷管理も配電会社にとってコスト増となります。多くの国では電力需要は二つのピークを持ち、一つは朝、もう一つは日没後に現れます。一方、太陽光発電は日中に生み出されますが、その時間帯は需要が通常低くなります。この問題は「ダックカーブ」としても知られています。さらに、農村部で電池を備えた系統外の再生可能エネルギー発電所は、系統連系型の太陽光発電システムと比べて、依然として6~8倍「ダックカーブ」。さらに、農村部で電池を備えた系統外の再生可能エネルギー発電所は、系統連系型の太陽光発電システムと比べて、依然として6~8倍高い均等化発電原価(LCOE)を抱えています。このため、クリーンエネルギーへの普遍的なアクセスは困難な目標となっています。
建設的な破壊がすでに進みつつある
リチウムイオン電池や鉛蓄電池といった各種電池から、揚水発電や蓄熱まで、現在使用されている電力貯蔵技術は複数あります。電池の低コスト化と高効率化が進み、寿命も延びているため、蓄電技術の進歩は有望です。2011年から2017年にかけて、リチウムイオン電池のコストは74%低下しました。経験曲線によれば、このコストは2025年までにさらに50%低下する可能性があります。同様に、他の電池技術についてもコストは低下しつつあります。より安価で効率的な電力貯蔵は、次の4つの分野で建設的な破壊をもたらす可能性があります。すなわち、(1)都市部の電力消費、(2)農村部のエネルギーアクセス、(3)電気自動車、(4)石炭火力発電所の全面的な廃止を伴う系統連系です。
都市部の電力消費
産業用または住宅用の需要家が、電力需要の最大100%を再生可能エネルギーで賄いたい場合はどうなるでしょうか。大きく分けて二つの選択肢があります。一つは、屋上太陽光発電、自家発電(民間が所有する発電所)、またはオープンアクセスによって全需要を賄う方法で、極端な状況に備えて系統または発電機をバックアップとして併用します。二つ目の選択肢は、系統からクリーン電力を調達する方法です。系統の電力は、ほとんどの国では化石燃料による発電が大半を占め、クリーンエネルギーの割合は小さいのが現状です。後者の選択肢では、配電会社は今度は再生可能エネルギー源のみから電力を調達しなければならなくなります。いずれの経路でも電力貯蔵が必要になります。
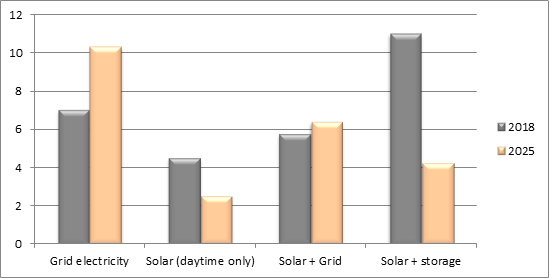
下の図は、上記で述べた一つ目の選択肢において、蓄電が電力コストに与える影響を示したものです。消費電力は日中と夜間で均等に分かれると想定しています。現在のコストでは、電池は太陽光の料金に対して1単位あたり約12インドルピー(17セント)上乗せして電力を蓄え、供給することができます。電池コストが低下すれば、10年以内には住宅用需要家にとっても100%再生可能エネルギーへの切り替えが最も経済的な選択肢になる可能性があります。
農村部のエネルギーアクセス
世界全体では、12億人が電力を利用できず、主に灯油に頼って照明をまかなっています。2030年までに電力への普遍的なアクセスを実現するには、1兆ドルを超える投資が必要です。国の電力網を農村部へ拡張することは、エネルギーアクセスを高めるうえで最も経済的な選択肢の一つですが、そうした拡張は財政面および運用面の制約によって妨げられています。インドなどの途上国では、長年の電力補助金により、ほとんどの公益事業者が財政的負担を抱える存在となり、遠隔地へサービスを広げる能力が損なわれています。
あるいは、再生可能エネルギーのミニグリッドが、エネルギーアクセスを提供するうえで最も経済的な選択肢として台頭しつつあります。しかし、事業を財政的に持続可能なものにすることは、農村部のエネルギー企業にとって困難です。助成金や補助金、低利融資といった形の柔軟な資本支援があっても、これらの企業の多くは黒字化に苦戦しています。電池は太陽光ミニグリッドの資本コストの約15%を占め、また5~7年ごとの交換も必要です。電池(および太陽光モジュール)の価格低下により、太陽光ミニグリッドは3年未満で商業的な採算性を示せる可能性があります。その結果、ミニグリッドの事業の採算性が高まるにつれて、この分野は非常に必要とされている民間資本を引き付けることになるでしょう。
電気自動車
電気自動車(EV)またはeモビリティへの移行は、持続可能なエネルギーシステムへの、より大きな移行の重要な構成要素です。電気自動車の大量普及を左右する主要な要因は二つあります。第一に充電インフラ、第二に電池の蓄電コストです。前者は特に途上国において政府が支援する必要があり、後者は市場が推進していくことになります。電力料金とガソリン価格を考慮すると、電気自動車の走行時のエネルギー消費コストは、ガソリン車と比べて70%安くなります。しかし、電気自動車の初期費用は最大50%高くなっています。そのため、燃料費の節約によって高い初期費用を取り戻すには2~4年かかる場合があります。
今日、電池は電気自動車のコストの約50%を占めています。電池コストの低下に伴い、電気自動車は7年以内に、内燃機関搭載車と比べて初期価格が安くなる可能性があります。
系統連系と石炭の全面的な廃止
太陽光や風力といった変動性電源の総設備容量に占める割合が高まるにつれ、発電のピークと需要とのずれが大きくなります。そこで問われるのは、再生可能エネルギーで石炭火力発電所を完全に置き換えることは可能か、ということです。答えは、可能である、です。需給のずれへの対応において、需要側管理や再生可能エネルギー発電の地理的分散が重要な役割を果たす一方、電池は、需要が高い時にのみ稼働し、最大負荷への対応に不可欠な設備である、ガス「ピーカー」の代替として台頭しつつあります。配電会社にとって、電池付き太陽光発電は、ガス・ピーカーを備えた石炭火力発電所に代わる、より経済的な選択肢になる可能性があり、それは10年以内に実現するかもしれません。そしてそれは、最終的には化石燃料による発電所の全面的な廃止への道を開くかもしれません。需要側管理と再生可能エネルギー発電の地理的分散が需給のずれへの対応で重要な役割を果たす一方、電池は、ガス「ピーカー」の代替として台頭しつつあります――需要が高い時にのみ稼働し、最大負荷への対応に不可欠な設備です。配電会社にとって、電池付き太陽光発電は、10年以内にガス・ピーカーを備えた石炭火力発電所に代わる、より経済的な選択肢になる可能性があります。そしてそれは、やがて化石燃料発電所の全面的な廃止への道を開くかもしれません。




