デジタル技術は世界各地で金融包摂を促進し、さらに何百万人もの人々や企業が初めて世界経済に参加できるようにしています。しかし、取り組むべき課題はまだ多く残されています。
これは、世界銀行の新しいグローバル・フィンデックス・データベースが伝える重要なメッセージです。140を超える国々の人々が、カードや携帯電話、インターネットを使って支払いを行い、資金を管理する様子を初めて明らかにした画期的な調査です。
金融サービスへのアクセスは、健康や教育、事業への投資を容易にするため、世界の発展に欠かせません。デジタル技術は、金融サービスへのアクセスを拡大する有力な手段です。
フィンテック革命が進展するなか、デジタル対応の金融サービスは、従来の銀行取引にとどまらず、人々が取引を行う方法を大きく広げています。また、既存の銀行も従来のチャネルをますますデジタル化しており、銀行業務のあり方が変化しています。
デジタル金融サービスの主な特徴である、携帯電話などを通じた使いやすさ、拡張性、顧客中心の設計は、手頃な価格と利便性をもたらします。これがサービスの普及を支え、金融サービスへのアクセスと包摂を促進します。
デジタル対応の金融サービスは日々の暮らしを支え、家族や企業が長期的な目標から予期せぬ緊急事態まで計画できるよう助け、繁栄とレジリエンスの向上に貢献します。
グローバル・フィンデックスが示す、世界的な金融包摂の進展
グローバル・フィンデックス・データベース(調査方法はこちら)によると、2011年以降、15歳以上の成人12億人が口座を開設しました。注目すべきは、そのうち5億1,500万人が直近3年間に開設したことです。その結果、現在では成人の驚くべき69%が、送金、貯蓄、金融リスク管理にデジタルチャネルを利用しています。
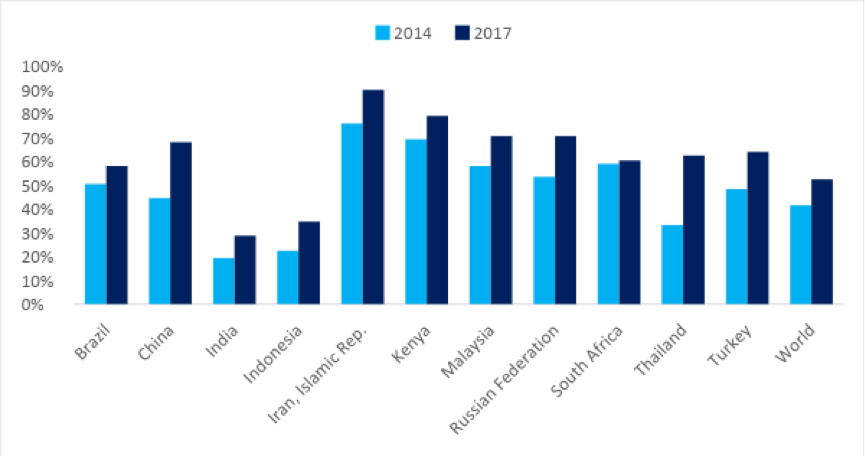
世界の成人の過半数がデジタル決済を利用していると初めて報告されました。成人の52%、つまり口座保有者の76%が、デジタル決済を行うか受け取っています。これは大幅な増加です。2014年以降、中国、インドネシア、ケニア、マレーシア、ロシア連邦、タイ、トルコなどでは、デジタル決済を行う、または受け取る成人の割合が10ポイント以上上昇しました。
さらなる取り組みが必要
それでも、成長の余地は大いにあります。データは、発展途上国でデジタルサービスを拡大するさまざまな機会を示しています。口座保有者のデジタル技術へのアクセス率は高く、世界ではほぼ90%が携帯電話を所有し、58%は携帯電話に加えてインターネットも利用できます。
大きなボトルネックの一つは、携帯電話とインターネットを利用できる成人でも、これらの技術を使って取引する魅力的な選択肢がない場合が多いことです。公共料金を例に考えてみましょう。この記事を読んでいる多くの人は、水道代や電気代を払うために小切手を書いたり現金を引き出したりした最後の時期を覚えていないかもしれません。代わりに自動引き落としを利用しているからです。貧しい国々では、そうした選択肢が常にあるとは限りません。
世界では、口座を持つ成人10億人が今も公共料金を現金で支払っています。その多くは、より良い選択肢を提供し得るデジタル技術を利用できます。たとえばベトナムでは、口座保有者の約70%が公共料金を現金のみで支払っています。そのうち4分の3は携帯電話とインターネットの両方を利用できるにもかかわらずです。世界では、約5億人の成人がこの状況にあります。公共サービス事業者が優れた手頃なデジタル決済手段を提供すれば、顧客は現金払いを口座経由の支払いに切り替え、双方の効率を高められる可能性があります。
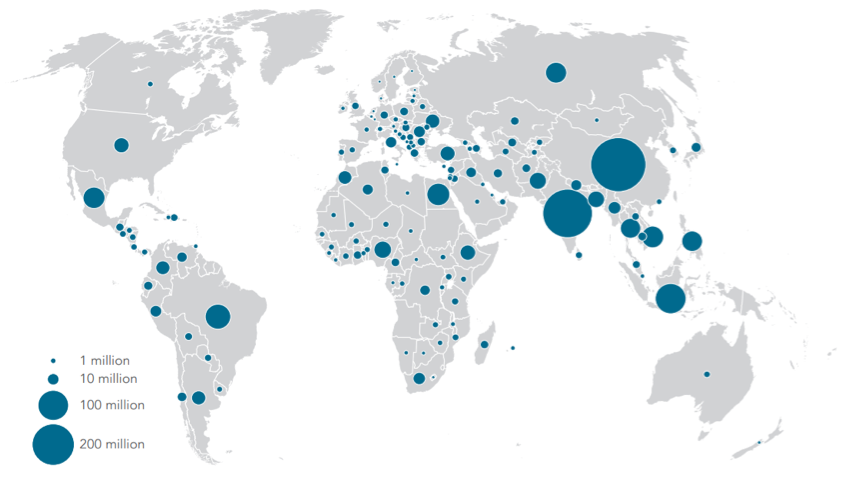
デジタル金融サービスは、小売業者や中小企業に大きな恩恵をもたらします。特に、口座保有者がデビットカードより携帯電話を持っている可能性の高い国々で効果的です。インドでは、成人2億4,000万人が携帯電話を持っていますが、銀行口座を利用していません。口座が利用されない背景には、アクセスの不便さ、利用者の金融リテラシーの不足、顧客の需要と商品設計の不一致が重なっていることがよくあります。携帯電話での取引を可能にして金融サービスへのアクセスを広げるとともに、小売店を活用して利用可能な店舗網を拡充すれば、利用の増加につながります。
過去の成功事例から未来への教訓を得る
経験から学び、どうすればさらに前進できるでしょうか。世界各地で目にしてきた成功事例から教訓を得ることができます。中国、ブラジル、アフリカの複数の国の事例を見てみましょう。
テクノロジーを活用する力が、中国をはじめ世界各地の市場で利用拡大を後押ししています。グローバル・フィンデックス・データベースは、中国がフィンテックの革新国として台頭したことを裏付けています。その大きな要因は、民間部門が設計した拡張性の高い電子商取引決済ソリューションです。既存の正式な銀行口座の普及を活用する、安全で手頃かつ便利な銀行以外の決済事業者が増えたことで、中国でデジタル決済を行う成人の割合は、2014年の44%から2017年には68%へと急増しました。中国の銀行も、利用開始と利用拡大を促すため、業務プロセスのデジタル化を一段と進めています。
ブラジルの事例は、コスト管理の重要性を示しています。ブラジルでは、インターネット決済の利用率はまだ低いものの、新たなデジタル金融サービス事業者が挑戦を仕掛けるなか、拡大しています。小売銀行業務を支配する少数の既存事業者に対してです。2014年以降、インターネットを使って請求書を支払ったり買い物をしたりする口座保有者の割合は、ほぼ倍増しました。銀行口座を持たない成人が、金融サービスは高すぎると答える割合が世界平均の2倍に上るブラジルでは、デジタル金融サービスの低コストが特に魅力となる可能性があります。
アフリカの他の事例は、規模を拡大しながら収益を上げる方法を示しています。少額決済を手頃なコストで提供できる決済モデルは、取引量の増加を促し、多くの新興市場で規模を拡大できます。世界で、金融機関の口座保有率よりモバイルマネーの保有率が高い10カ国すべてがサハラ以南のアフリカにあります。ブルキナファソ、チャド、コートジボワール、ガボン、ケニア、マリ、セネガル、タンザニア、ウガンダ、ジンバブエです。
モバイルマネーの普及率の高さを反映し、ケニアの口座保有者の97%がデジタル決済を利用しています。これは高所得経済圏と同水準です。M-Pesaの輝かしい急成長は、ケニア国内の送金需要によるところが大きいとよく説明されます。M-Pesaは、金融生活の一部を効率よく管理するのに役立つサービスを提供し、特定の顧客ニーズに応えたことが分かります。特定の顧客ニーズに合わせた金融商品を提供することは、規模拡大の鍵です。さらに、提携によって利用しやすさを高められます。たとえばM-Pesaは最近、PayPalと提携し、モバイルマネー事業者とインターネット決済ソリューションを組み合わせることで、ケニアのM-Pesa利用者2,780万人が世界中のPayPal利用者2億2,700万人と取引できるようにしました。
送金も、フィンテックが低コストの選択肢を提供できる代表例です。GSMA(携帯電話事業者の業界団体)の調査によると、アフリカでモバイルネットワーク間で行われる送金のコストは、従来の送金サービスの半分でした。別のXoomの調査でも同様の結果が示され、デジタル送金のコストは送金額の平均3.93%にすぎませんでした。これに対し、世界銀行のデータでは、あらゆる送金方法を通じた送金コストの平均は7.42%です。デジタル送金は、送金コストを3%未満に引き下げるという国連の持続可能な開発目標の達成に近づいています。
デジタル対応の金融サービスに明るい未来
こうしたサービスは、ますますデジタル化する世界経済への入り口となり、情報へのアクセスと透明性を高め、発展途上国でより効率的かつ的を絞った顧客との関わりを通じて成長を促せます。新しいグローバル・フィンデックスの知見を踏まえ、官民両部門のリーダーは新たな方法や場で協力を始め、すべての人に金融サービスへの普遍的なアクセスと、より良好な金融面の健全性を実現するという共通のビジョンを確かなものにしなければなりません。
このブログは、2017年グローバル・フィンデックス・データベースの最新調査結果を取り上げる短期シリーズの第1回です。今後の記事では、さまざまな国の事例を分析し、男女間の格差縮小など、金融包摂の拡大に伴う課題を探ります。




