世紀の変わり目は、急速な移民の時代の幕開けとなった。国際移民の総数は2000年以降60%増加している。250百万人を超える移民や移住労働者が母国の家族に送金する必要があるなか、より簡便で迅速、かつ費用対効果の高い送金へのニーズは高まり続けている。
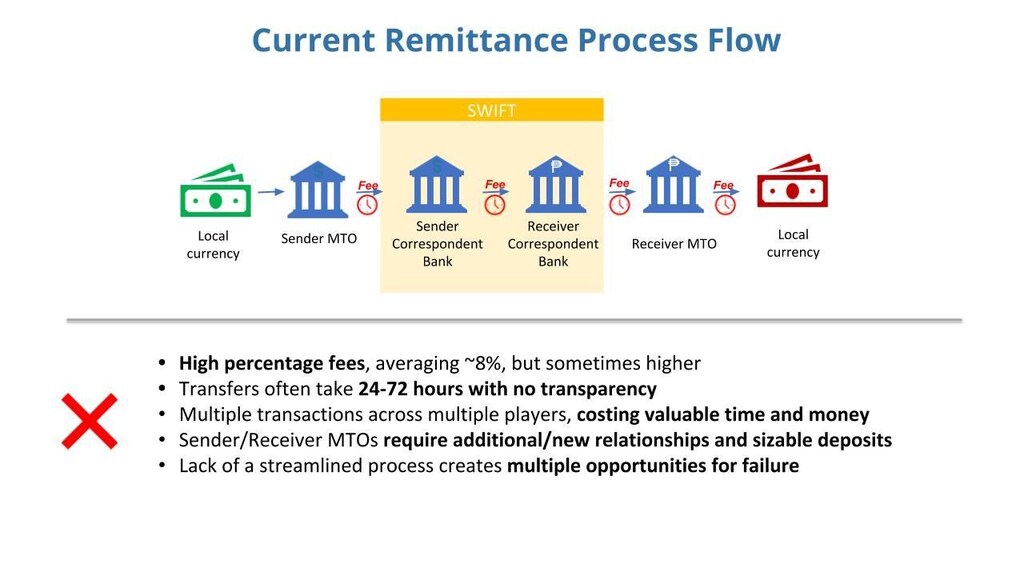
しかし、国境を越える決済業界は、非効率性や、送金先口座への着金に数日かかることもある長い決済期間、高い取引手数料に悩まされる、分断された旧来型の業界のままだ。さらに、決済分野には実質的な競争がない。ウエスタンユニオンと、ほかの大手送金事業者(MTO)3社が、世界の送金額の約25%を占めている。世界の送金額残る75%は、数千社に上る中小規模のMTOが処理している。こうした事業者は、資源や処理速度の制約、流動性不足に加え、コンプライアンス対応の負担やポートフォリオのリスク低減を理由に、銀行が小規模なMTOとの取引に消極的になっていることから、事業拡大を妨げられている。
世界銀行は、2017年末までに、公式に記録された途上国への送金(企業間決済を除く)が前年から約5%増加し、海外に送られる資金が約4,500億ドルに達すると推計した。さらに、高所得の先進国への送金を含む世界全体の送金額は、約4%増の5,960億ドルになると予想された。
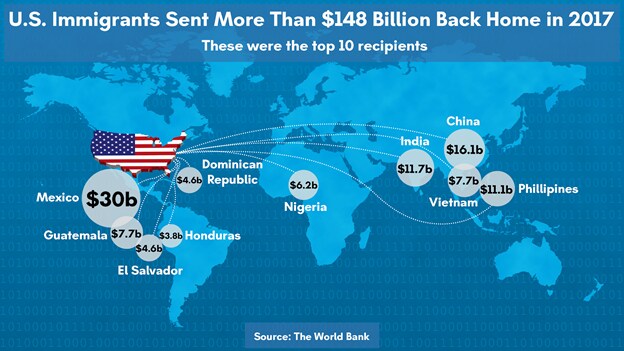
世界経済の回復が続くなか、世界銀行によると、2018年には低・中所得国への送金が緩やかなペースで3.5%増加して4,660億ドルに達し、世界全体の送金額も3.4%増の6,160億ドルになると予想されている。
これらの数字は、低所得国および低中所得国にとって送金が重要であることを示している。こうした資金流入は途上国のGDPに大きく貢献し、世界の送金総額の75%を占める。
業界規制を支持するビル・ゲイツは2011年、世界全体の送金コストを平均10%から平均5%に引き下げれば、途上国に年間150億ドルをもたらすと指摘した。
規模拡大の難しさから、小規模なMTOは業界の「ビッグ4」と競争できずにいる。競争の欠如と大手MTOに対抗できない状況が続いているため、送金手数料は約8%という高水準にとどまっている。この搾取的な水準は、銀行口座を持たない一方で家族を支えるために母国へ送金する必要がある何百万人もの移民や海外在住者に深刻な影響を及ぼしている。
2017年第3四半期、200ドルを送金する際の世界平均コストは7.2%で横ばいだった。これは、2017年に3%と定められた目標を大幅に上回る数値だ。それを最も負担できない人々ほど、こうした高い取引手数料の影響を不均衡に受ける。特にサハラ以南のアフリカでは送金手数料が最も高く、地域平均の取引コストは1回あたり9.1%に達する。持続可能な開発目標10では、2017年の目標が3%と定められていた。こうした高い取引手数料は、それを最も負担できない人々に不均衡な影響を与える。特にサハラ以南のアフリカでは送金手数料が最も高く、地域平均の取引コストは1回あたり9.1%に達する。
雇用不足、深刻なインフレ、政治的不安定に苦しむ後発開発途上国では、送金が経済にとって重要な所得源となっている。こうした国々で銀行口座を持たない人々の多くは、現金を郵送するなど安全性の低い方法で母国に送金せざるを得ないか、頼みの綱として送金処理業者に頼っている。そのため、法外な送金手数料の存在は、当事者にとっていっそう大きな不満となっている。
では、中小規模のMTOが事業を順調に拡大できない要因は何だろうか。ZED Networkは、主な要因として銀行のコンプライアンス要件、資金繰りの制約、技術面の課題の3つを挙げている。
1)銀行:国境を越えるMTOの大半にとって、銀行インフラの支援と規制遵守の仕組みは事業運営に欠かせない。しかし、マネーロンダリングや金融犯罪を抑えるための監視・コンプライアンス対応の負担が大きく、小規模から中規模の事業者を支援しない銀行が増えている。さらに、ポートフォリオのリスクを下げるため、銀行がMTOの口座を閉鎖する懸念すべき傾向もある。
2)資金繰り:さまざまな場所で複数の通貨に資金を拘束されることには、機会費用が伴う。資金繰りの要件はMTOの成長を妨げる大きな障壁であり、再投資可能な資本の多くを拘束してしまう。
3)技術:大半のMTOは、限られたITチームしか持たず、使える予算もさらに限られている。顧客からの需要があっても、多くのMTOは事業を本格的に拡大するために必要な技術インフラを整備できず、リソースの大半をコンプライアンス関連の間接費に充てている。
MTOが規模拡大の障壁を乗り越えて成長するには、非効率性、コスト、取引手数料を削減でき、KYCおよびAML規制を遵守しながら、コンプライアンスに配慮し、容易に統合できるグローバル決済システムが必要だ。そのためZED Networkは、中小規模のMTOがブロックチェーンまたは分散型台帳技術を導入すべきだと考えている。この技術は透明性、迅速性、規制遵守を高めるとともに、利用者の送金手数料を引き下げる。導入しなければ、中小規模のMTOは市場から恒久的に締め出されることになる。
ブロックチェーンを基盤とする送金ソリューションは、小規模なMTOが銀行に依存する状態を迅速かつ効果的に解消し、運営費を削減することで、事業拡大に必要な資本を確保できるようにする。これにより、MTOは取引手数料を引き下げ、業界の競争を促進できる。さらに重要なのは、従来の決済事業者から現在見過ごされている何十億もの人々に金融包摂をもたらすという社会的な恩恵だ。




