ベンチャーキャピタル(VC)の世界では、どこか辻褄の合わないことがあります。スタートアップの創業者の多くはミレニアル世代で、その76%が、企業には世界を変える力があると信じています。では、なぜ多くのスタートアップは社会的責任を果たしていないのでしょうか。
一方、世界の運用資産85兆ドル(うち約1兆ドルはVCファンド)を見ると、23兆ドルは環境・社会・企業統治(ESG)データなどの非財務情報を投資基準に組み入れており、その額は年率25%で増加しています。それなのに、なぜVCはこの動向からどこか距離を置いたままなのでしょうか。
厳格なESG評価基準を適用すれば、VCの資産運用会社はスタートアップを適切に評価する力を高められるでしょう。言い換えれば、聴診器をMRIスキャナーに置き換えるようなものです。
今日広く見られる考え方では、スタートアップのESGプロファイルに目を向けることは、創業者のプロフィール、財務モデル、市場のベンチマークなど、ほかの重要な指標から逸れることだとされています。しかし、スタートアップの大半はまだ創業初期にあるうちに消えてしまうため、アーリーステージの企業全般をこれまで以上に綿密に見る必要があります。スタートアップの創業者やVCファンドの運用者が企業の社会的責任を真剣に考えるべき理由を、以下に挙げます。
1. リスクの低減
ESG基準を用いると、不要なリスクを大幅に減らせます。この追加的な評価では、企業統治、労働慣行、環境リスク、社会への影響に基づいて企業を評価します。
企業が直面する重要かつ関連性の高い問いへの答えを特定できます。創業者に脱税を繰り返した経歴はないか。スタートアップの製品は、複数の国で人権や環境基準に違反する可能性はないか。気候変動の一因になっていないか。
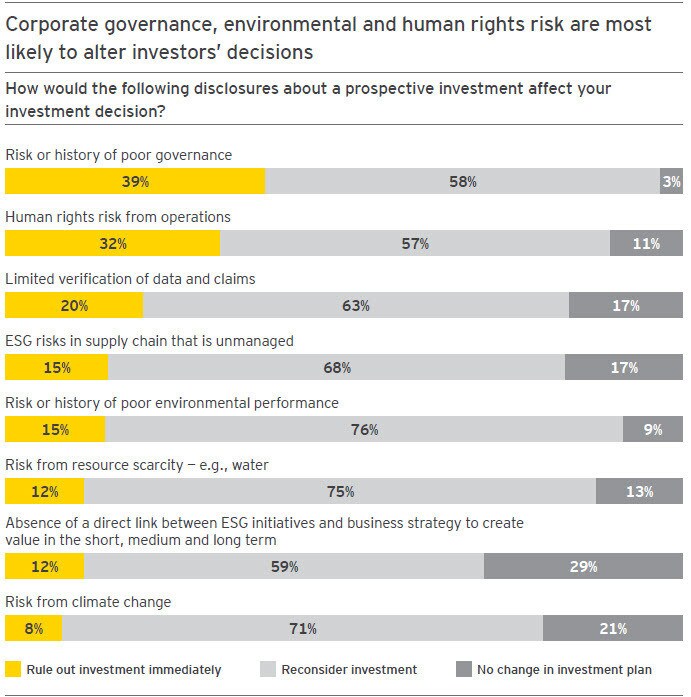
こうしたリスクに適切に対処しなければ、企業の総評価額に悪影響を及ぼしかねません。EYの最近の調査によると、投資先企業が水などの資源不足を引き起こす可能性があると知っても、投資判断を変えない投資家はわずか13%でした。平たく言えば、サステナビリティとは、長期的な視点を持つ、経営の行き届いた企業を見極めることです。
2. 利益の拡大
注目すべきもう一つの点は、あらゆる分野で事業を展開する社会的責任に配慮した企業のほうが、収益性が高いことが示されていることです。数多くの調査が、その相関を示す明確な統計を明らかにしています。たとえば、ボストン・コンサルティング・グループが製薬、消費財、石油・ガス、銀行、テクノロジー各業界の300社超を対象に実施した分析では、より倫理的な事業運営を行う企業は、競合他社より利益が大きく、評価額も高くなる傾向があることが分かりました。
3. 成長の可能性
社会的責任を果たすことは、企業の売上増加につながります。意識的な消費の動向は、成長傾向を示しているからです。世界的な視点から見ると、ある報告書によれば、60カ国で調査した消費者の66%が、環境に配慮する企業から商品を購入する際には、より高い価格を支払う意思があると答えています。
別の調査では、米国人の87%が、自分が関心を持つ特定の課題を支持する企業の商品を購入するとしています。スタートアップが環境や社会全体に悪影響を与える製品やサービスを販売すれば、成長が阻まれるのは当然でしょう。
4. 従業員の採用と定着
社会的意義の大きいスタートアップは、従業員を引きつけ、定着させる力に優れています。実際、自分の仕事が社会全体に貢献していると感じることと定義される「仕事の意義」は、従業員のエンゲージメントを促す要因として3番目に重要だと、ある調査で特定されました。仕事が社会的な目的に役立っていると感じる従業員は、企業への忠誠心も高まる傾向があることを示す結果であり、納得できます。
5. 評判
労働効率や生産性は、チームの結束力、意欲、企業の評判など、さまざまな要因から生まれます。統計によると、企業の評判の42%は、企業の社会的責任への取り組みに対する消費者の認識に基づいています。
6. イノベーション
企業の社会的責任はイノベーションと差別化を促し、競争力を高めます。実例を挙げましょう。ナイキやアディダスが、持続可能な素材や技術の開発に市場からの圧力を受けている様子を見れば分かります。アディダスは海洋プラスチックを使った製品ラインを立ち上げた一方、ナイキは環境保全のため、無水染色のColorDryなどの技術に投資しました。
7. 責任ある投資
ベンチャーキャピタルファンドやそのリミテッド・パートナー(LP)は、運用資産が責任あるものであることを、今後ますます求めるでしょう。この傾向は約10年前からすでに表れ、大手機関投資家は「罪深い株」から投資を引き揚げ始めました。たとえば、ノルウェー政府年金基金が南アフリカの鉱山会社DRD Goldと韓国の軍需企業Poongsan Corp.から撤退した事例があります。
社会的責任を果たす資産のほうが優れた成果を上げることが明らかになるにつれ、資産運用者や保有者は、この分野で事業を拡大する機会を積極的に探しています。そのため、Andreessen Horowitz、Sequoia、500 Startupsなどの大手をはじめ、多くの企業がESG評価基準を適用し始めると予想されます。少なくとも、LPからの圧力に応えるためです。
8. コストの削減
廃棄物を減らし、再利用を促す生産方法を用いれば、生産コストを削減できます。この原則は、プラスチック包装の見直しに取り組む小規模な小売スタートアップにも、SpaceXの再利用可能なロケットにも当てはまります。環境への配慮と財務への配慮は、表裏一体です。
9. 大企業への供給
かつて、Unileverなど一握りの大企業だけが、サプライヤーの一部にESGの取り組みを求めていました。しかし今では、その企業のリストは大幅に増えています。Samsung、General Motors、Colgate-Palmolive、そしてダウ・ジョーンズ・サステナビリティ・インデックスにランクインする何百もの大企業がその例です。スタートアップの事業計画に大企業への供給が含まれるなら、その成功の可能性は、自社の社会的責任基準と直接結びついています。
10. 必然の時を先送りしない
投資家、消費者、従業員、サプライヤーが企業に社会的責任を求めるなか、市場に追いつくために戦略やビジネスモデルを作り直すより、創業時から正しい道を歩むほうが容易で、費用もかかりません。企業の社会的責任を決めるのは規模ではなく、ビジョンです。
創業時からESG評価基準を適用していれば、期待を集める多くのスタートアップの問題が早期に明らかになっていたでしょう。その顕著な例が、血液検査スタートアップのTheranosです。実証されていない科学に基づいて事業を行い、患者に誤った検査結果を伝えて健康上の重大な判断を招いたことから、不正が発覚すると、企業価値は90億ドルから一夜にして崩壊しました。
企業の社会的影響を考慮するESGデューデリジェンスがあれば、こうした深刻な事態を避けるため、品質と安全性の確認が求められていたでしょう。1990年代後半に有数の医療情報サイトだったDrKoop.comが、後に非倫理的と見なされる病院などの医療関連企業から推薦を得ようとしたのも、ESGの視点が欠けていたためでした。この行動は、同社にとって致命的な結果を招きました。
もう一つの例は、清掃サービスのマーケットプレイスを運営していたスタートアップ、HomeJoyです。清掃員が自分たちを独立請負業者として誤分類したと訴え、訴訟を起こしたため、事業は終了しました。ESG投資を行っていれば、これも避けられた可能性があります。従業員の定着率と法的な立場は、どちらもESG評価基準に含まれる項目だからです。
ESGマトリクスでは創業者のプロフィールも考慮します。たとえばVCは、決断力、柔軟性、リスク特性、実績など、不可欠な要素をよく分析します。しかし、倫理面のプロフィールはどうでしょうか。生体認証センサーに指をかざして商品を購入できるサービスを提供していたスタートアップ、Pay By Touchを思い出してください。CEOのJohn P. Rogersが家庭内暴力、薬物所持、会社資金の私的流用で告発され、同社は閉鎖を余儀なくされました。ESGデューデリジェンスを行っていれば、もっと早く警鐘が鳴っていたでしょう。
性的嫌がらせや性差別、人種差別に関する不祥事で、スタートアップの評価額が大きく下がることも珍しくありません。もう一つの教訓は、Volkswagenによる環境基準の重大な違反です。同社の企業価値は20%下落しました。この事例は、スタートアップが自社の環境負荷に注意を払うべきだという警告として受け止めるべきです。こうした過ちは、企業にとって致命傷になり得ます。
明確にしておくと、スタートアップに社会的責任の観点を適用する方法は、ネガティブ・スクリーニング、ポジティブ・スクリーニング、インパクト投資の3つです。最初の方法は、ギャンブル、たばこ、軍事・防衛など、特定の分野で事業を行うスタートアップを投資対象から除外するものです。
ポジティブ・スクリーニングでは、より幅広い環境・社会・ガバナンス指標を包括的に検討し、より優れた実績を持つスタートアップを積極的に選びます。あらゆる業界に適用できるこの手法は、投資リスクの低減とリターンの向上を目指します。
最後に、インパクト投資では、対象分野を絞り、具体的に測定できる特定の社会的または環境的便益を、意図的にサービスや製品を通じて生み出す企業を選びます。最初の手法はすでに大半のVCファンドが直感的に実践しています。最後の手法は小規模ながら重要なニッチにとどまる可能性が高い一方、最大の可能性を秘めているのはポジティブ・スクリーニングです。
社会的責任を果たすために、スタートアップが貸借対照表に費用を計上する必要はありません。社会・環境分野のコンサルタントを新たに大勢雇う必要も、コンプライアンス問題を調べるために弁護士を増やす必要もありません。創業者にとって余分な重荷や新たな負担ではなく、最初のプレゼンテーション資料やブレインストーミングから取り入れるべき視点なのです。
したがって、企業の社会的責任は、後付けの付加要素や問題への事後的な対処ではなく、創業当初から組み込まれているべきです。CEOに社会的な意識がなく、それに沿って会社を形作る心構えもなければ、有望なリーダーにはなれないでしょう。




