税制は、資源を動員し、富を再分配し、持続可能な消費と生産のパターンを促進することで、SDGsの前進に必要な資金を確保する強力な手段です。
2021年の国連報告書「私たちの共通の課題」は、持続可能な開発を前進させ、デジタル協力を改善するため、国際的な税務協力体制を強化する必要性を強調しています。
ビスカヤ・モデルは、企業の責任、気候、SDGsに関する政策と規制の一連の枠組みに、設計原則を取り入れています。
課税は、持続可能な開発目標(SDGs)の前進に根本的な役割を果たします。近代化され、累進性を備えた税制、安定した税政策と税務行政、より効率的な徴税手続きは、とりわけデジタル化とグローバル化が進む世界において、国内歳入を動員しながら、貿易と投資の促進、ジェンダー平等の推進、生物多様性の保全、貧困の緩和を通じて経済を支える可能性があります。
財政政策は、不平等の是正と、誰一人取り残さないというより広い目標に貢献できます。例えば、中小企業のように女性が主要な担い手となっている経済分野への財政的インセンティブは、よりジェンダー平等に配慮した成果につながる可能性があります。再生可能エネルギーの生産に対する国内外の投資を促せば、より手頃でクリーンなエネルギーの普及と地域環境の再生につながり得ます。したがって財政政策は、経済における資源動員という目標を達成すると同時に、持続可能な生産と消費のパターンを促進できます。
政府のイノベーションを通じた税制の近代化
税制の改善には、適切な税政策の組み合わせを採用する政治的意思と、それを実施する行政能力の構築が必要です。政策立案者には、促す声が高まっています。特定の経済目標を支え、現代経済の競争力と生産性の向上を可能にする税政策を評価・設計することが求められています。「アディス税イニシアチブ(ATI)宣言2025には、SDGsを前進させる税制の促進に向けて、65のパートナー国、開発パートナー、組織が参加しています。また、経済・社会・環境の優先課題に資金の流れと政策を整合させることを目指す「アディスアベバ行動目標(AAAA)」を実施するという、強い政治的コミットメントを表明しています。
税務当局は、情報開示と透明性に関する規制を強化し、違法な資金流出の削減、最終的な根絶、そして租税回避の機会の縮小に取り組む必要があります。課税と国連の「2030アジェンダ」に掲げられた目標との相互関連性を認識することが重要です。こうした改革は財・サービスの価値に影響し、通常は逆進的な効果をもたらすため、これらの目標の実現に向けて民間部門と意図的に関与し、協議しなければ、課税によって包摂的で持続可能な開発を促進することはできません。技術革新の継続的な進展も、無形資産の価値や価値創造の場所を定義・測定する難しさから、既存の税制にさらに大きな課題を突きつける可能性があります。
ビスカヤ・モデル:課税を再考するリビングラボ
スペインのバスク地方にあるビスカヤ県は、税に関する権限を活用して、画期的なことを実現できます。SDGsに整合した財政政策を実施する、初の地方または地域政府となることです。「UCLイノベーション・公共目的研究所(IIPP)との取り組みを通じて、ビスカヤ地域は、課税と持続可能性について新たな考え方を探る「リビングラボ」となりました。この構想は、住民の持続可能で公平な成長とウェルビーイングに向けた取り組みの最前線に立つ同地域の役割と一致しています。それを可能にしているのは、高い自治権、独自の歴史、すべての税を徴収し税法を制定する能力、そしてイノベーションと平等に対する地域の強いコミットメントです。
しかし、この地域は固有の課題に直面しています。ビスカヤ政府は、SDGsと課税を整合させるビスカヤ・モデルの焦点となり、その推進力となる優先分野を3つ特定しました。次のとおりです。
人口動態の変化:人口の高齢化とケア、ジェンダー平等、出生率の低さ、移住が、地域政府の重点分野です。
気候危機:ビスカヤ地域では、自然地域を保護・回復する必要があるとともに、より持続可能な生産へと経済の方向を転換し、気候リスクに対処する必要があります。
経済のレジリエンス:政府は、経済成長を促すため、ビスカヤ経済をより環境に配慮し、包摂性を高め、イノベーションと起業家精神を重視する形へと転換しようとしています。
このモデルは、行動を罰するのではなくSDGsへの貢献を評価し、簡素で包摂的な制度となるよう設計されています。大企業だけでなく、零細・小規模企業が重要であることも明確に認識しています。このモデルについて、ケイト・ロール博士(UCLイノベーション・公共目的研究所、イノベーション・開発・価値担当助教)からさらに話を聞きました。ロール博士は、このモデルが公共部門と民間部門の相互作用に焦点を当て、「公共価値」というより広い観点を重視していること、また政府と社会全体で持続可能な開発へと向かう幅広い変化が、このモデルを可能にしたことを語ります。
SDGsを重視する税制とは、どのようなものでしょうか。それは「国連の2030アジェンダ」をどのように前進させるのでしょうか。
ケイト・ロール博士:スペインのビスカヤ地域の税務当局と緊密に連携し、より環境に配慮した公正な経済の構築における課税の役割を検討するとともに、SDGsの達成状況を評価するために必要なツールの構築に取り組んできました。
これまで、課税とSDGsに関心を持つ研究者や政策立案者は、主に2つの分野に焦点を当ててきました。第一に、低所得国では、税収がSDGsに関わる重要な国家機能を支えるのに十分かどうかが焦点です。これには、保健(SDG3)や教育(SDG4)への投資に加え、強固な制度(SDG16)や、イノベーションと持続可能な産業に投資する国家能力(SDG9)との関連も含まれます。このテーマは、税源浸食と利益移転(BEPS)に関する重要な取り組みとSDGsを結び付けます。
また、抑制策や「罪悪税」をSDGsに結び付ける議論もあります。例えば、たばこへの課税はSDGsに整合する施策と捉えられるでしょう。したがって、税制全体を見渡し、税制上のインセンティブと抑制策の双方がどの程度SDGsに整合しているかを評価する機会があります。そこから、次のような問いが生まれます。所得税は累進的か(SDG1)。不平等を減らすために何を変えられるか(SDG10)。
こうした取り組みを認識しつつ、IIPPは異なるアプローチを取り、課税やその他の財政政策によって、より環境に配慮し公正な市場をどのように構築できるかに焦点を当てています。これは、マリアナ・マッツカート教授の方向性に関する先駆的な研究と一致します。国家には市場の問題を是正するだけでなく、市場を構築し、成長とイノベーションの方向性を定める重要な役割があります。
ビスカヤ・モデルは、課税とSDGsを整合させるアプローチに加え、企業のSDGs達成状況を測定するための枠組み案を提示しています。SDGsに整合した税制について、私たちは上記の3つの視点を組み合わせた姿を描いています。税収は国家機能を支えるのに十分であり、インセンティブと抑制策はSDGsの原則を強化し、税やその他の財政政策手段は投資と成長をより環境に配慮した公正な方向へ導くために活用されます。
財政政策を通じた公共価値の創出
財政政策は市場をどのように形作るのでしょうか。SDGsを重視する税制は、イノベーションと安定した歳入を維持しながら、市場活動を促して「公共価値」を生み出すにはどうすればよいでしょうか。
、ミエジンスキ、マッツカート、エキンズが論じるように、「SDGsのために科学・技術・イノベーション(STI)の恩恵をより効果的に活用するには、公共政策と投資の方向性を改めて整合させ、合理化する必要がある」。財政政策の手段は、法人税の軽減などの間接的な財政支援から、公共調達や国家投資による直接的な財政支援まで多岐にわたります。政府は、助言サービス、ガバナンスと規制の枠組み、協働プラットフォームなどを通じても、イノベーションと市場形成を支援します。
政策立案者は長らく「市場の修理者」と見なされてきました。これに対し私たちは、市場を構築する積極的な役割に目を向け、基盤技術の創出における国家の決定的な重要性を改めて認識するとともに、公共価値の創出に向けた調達、課税、長期的な公共投資、条件設定といった手段の重要性を強調します。これらの手段は、イノベーションへの投資と公共価値の創出を結び付けるうえで不可欠です。
ビスカヤ・モデルのような制度は、労働者や地域社会にとって、より「公正な移行」につながるでしょうか。
企業の税制上のインセンティブをSDGsの達成状況と連動させる取り組みは、国家がより環境に配慮した公正な経済を築き、公正な移行へのコミットメントを示すうえで重要となる多くの財政政策手段の一つです。例えば、再生可能エネルギーの利用への移行を評価する税制手段を通じて、国家は強固な再生可能エネルギーのエコシステムの発展を支援できます。
さらに、長期的な視点に立った資金供給の導入、国家調達の再考、国家の契約や投資への条件設定によっても支援できます。こうした取り組みが連携し、労働者や地域社会を支える新たな雇用と産業を築く必要があります。課税は依然として主にトップダウン型の手段です。気候変動の影響を受ける人々や、炭素集約型産業の段階的廃止に関わる人々と実質的に対話し、こうした手段を補完する必要があります。彼らにとって、公正な移行とは何を意味するのでしょうか。
税制改革への実質的な参加を促す官民協力の構築
投資家は責任投資においてESGの全側面を取り入れようとしています。こうしたモデルへの民間部門の参加を増やすため、どのようなインセンティブを提案しますか。
地域および国の税務当局は、情報開示を求めると同時に、金銭的なインセンティブや抑制策を提供できる独自の立場にあります。参加を促すための、強力な「アメとムチ」の手段を備えています。企業が選択して参加できる税制優遇制度には、環境配慮型の研究開発インセンティブなど、数多くの例があります。
しかし、直接的なインセンティブに加え、企業のSDGs達成状況を信頼性高く測定することは、他の波及効果ももたらす可能性があります。前述のとおり、ビスカヤ・モデルは、国家がSDGsの進捗を測定・評価するための枠組みを提示しています。SDGsの達成状況が優れていると評価された企業は、責任投資を求める投資家にとって魅力的となる可能性があります。企業のSDGs達成状況は、調達や国家投資の審査基準としても活用できます。このように、信頼できる基準を設けることで、確実性が高まり、新たなエコシステムの形成が可能になります。
SDGsの達成状況が優れていると評価された企業は、責任投資を求める投資家にとって魅力的となる可能性があります。
ケイト・ロール博士、@IIPP_UCL
ビスカヤ・モデルは、官民の相互に利益をもたらす関係が戦略的に設計されたとき、地域が何を実現できるかを示しています。世界各国の政府は、持続可能な開発を推進するために持つ手段について、どのようにより積極的かつ幅広く考えられるでしょうか。
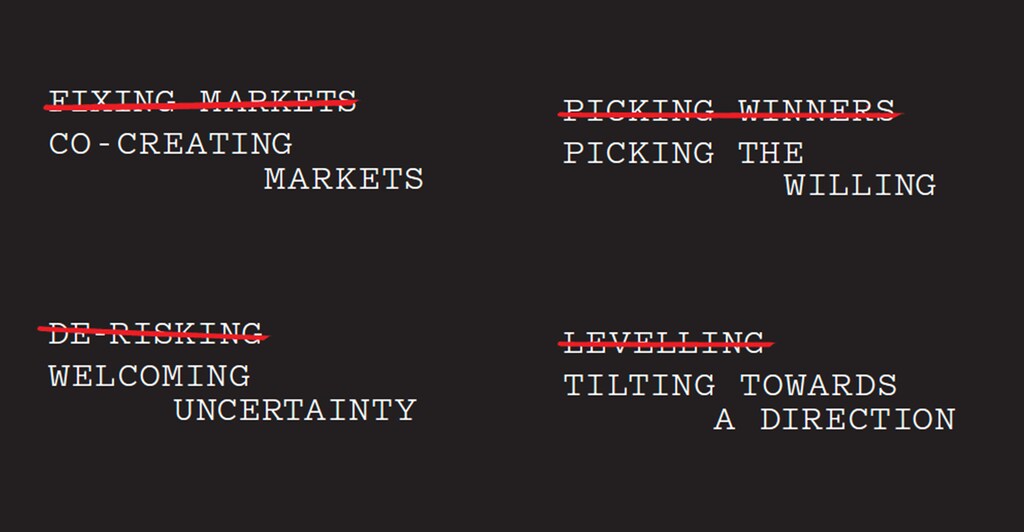
私たちは、研究、政策活動、そして教育を通じて、イノベーションと公共価値の創出における公共部門の決定的な役割を繰り返し強調してきました。政府がSDGsに対してより積極的かつ包括的に取り組むには、まず政府自身の役割と、関連する能力への投資を再検討する必要があります。この視点は以下の図に示されています。この変化には、市場を修理することから構築することへ、勝者を選ぶことから意欲ある者を選ぶことへ、リスクを取り除くことから不確実性を受け入れることへ、機会を均等にすることから競争の場に傾きをつけて方向性を示すことへと、発想を転換する必要があります。ビスカヤ・モデルは、こうした新たな考え方を体現しています。