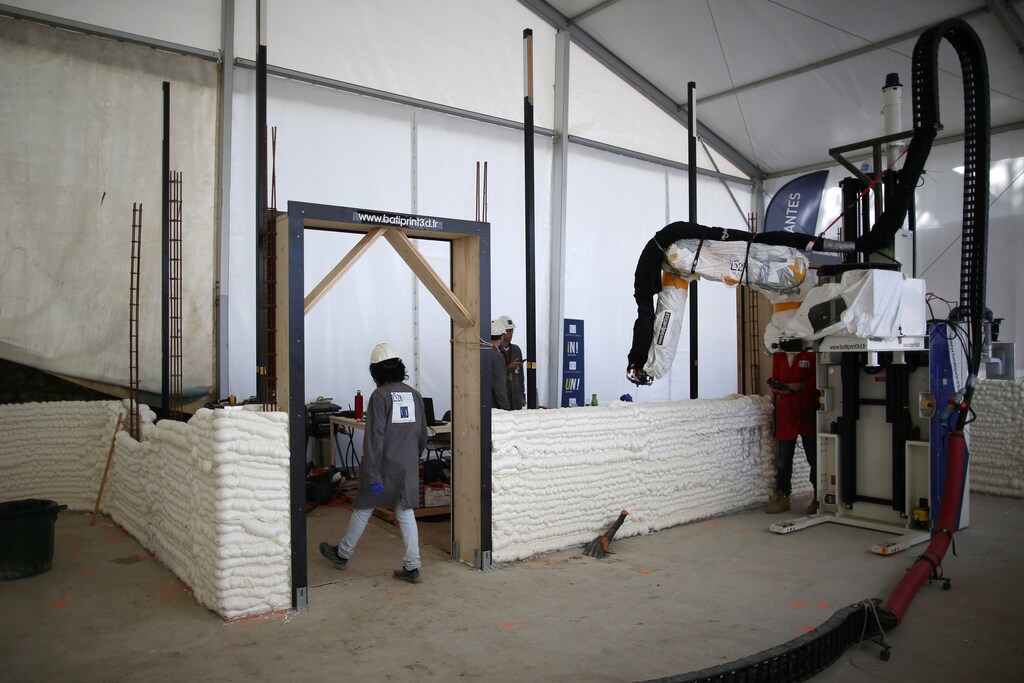
業界が試作・設計から大規模生産へと移行するなか、積層造形(AM)――3Dプリンティングによって物体を造形するプロセス――は今まさにエキサイティングな時期を迎えている。この進化は驚くことではない。業界は、拡張可能な積層造形という当初の約束を実現しつつあるからだ。
しかし、この移行は従来どおりのビジネスでは済まないだろう。業界の組織のあり方を変える4つの大きな転換が起きると我々は見ている。
1. 3Dプリンティングは持続可能性という課題に応えなければならない
業界に勢いがつくにつれ、初日からAMを持続可能なものにするという大きな機会が与えられている。
AMは生産プロセスとして本質的に持続可能である。主な理由は、材料をより合理的に使用し、スクラップや廃棄物を削減できることにある。その他の環境面での利点としては、分散型かつデジタルな製造を可能にすることで輸送の生態学的フットプリントを削減できる点が挙げられる。これは、小規模な 高度にカスタマイズされた生産ロットに限らず、フォルクスワーゲンの事例のように大量生産にも当てはまる。
医療分野では、複雑な手術(心血管手術など)を、実物に近い3Dプリントの手術用モデルを使って医師が練習できるようにすることで、手術時間を最大30%削減できる。
しかし、持続可能性とはこれ以上の意味を持つ。
現在、積層造形で使用される材料のうち、持続可能なものはごく一部にすぎない。完全な生産へと拡大する際にこの状況を受動的に受け入れれば、今日我々が直面している課題をさらに拡大させることになる。
我々には、積層造形に持続可能性を組み込むことで、業界のルールを根本から書き換える歴史的な好機がある。再利用可能および/またはリサイクル可能な材料や製品を設計する方法を模索し、バイオ由来の資源への取り組みを(ほぼ)全力で進めることで、その好機をつかむことができる。
持続可能性への潮流を防御策としてかわそうとすることは、DSMにとって選択肢にない。実際、我々は事業戦略の指針として国連の持続可能な開発目標を積極的に活用している。これにより、健康と幸福を尊重する材料(SDG 3)、排出削減によって気候への影響を抑える材料(SDG 13)、そしてより責任ある生産と消費を可能にする材料(SDG 12)をどのように開発できるかを問い続けることができる。
この問題で我々が歴史の誤った側に立つことになれば、消費者は我々に説明責任を求めることができ、実際に求めるだろう。強力な産業になりたいのであれば、今この責任に向き合う必要がある。
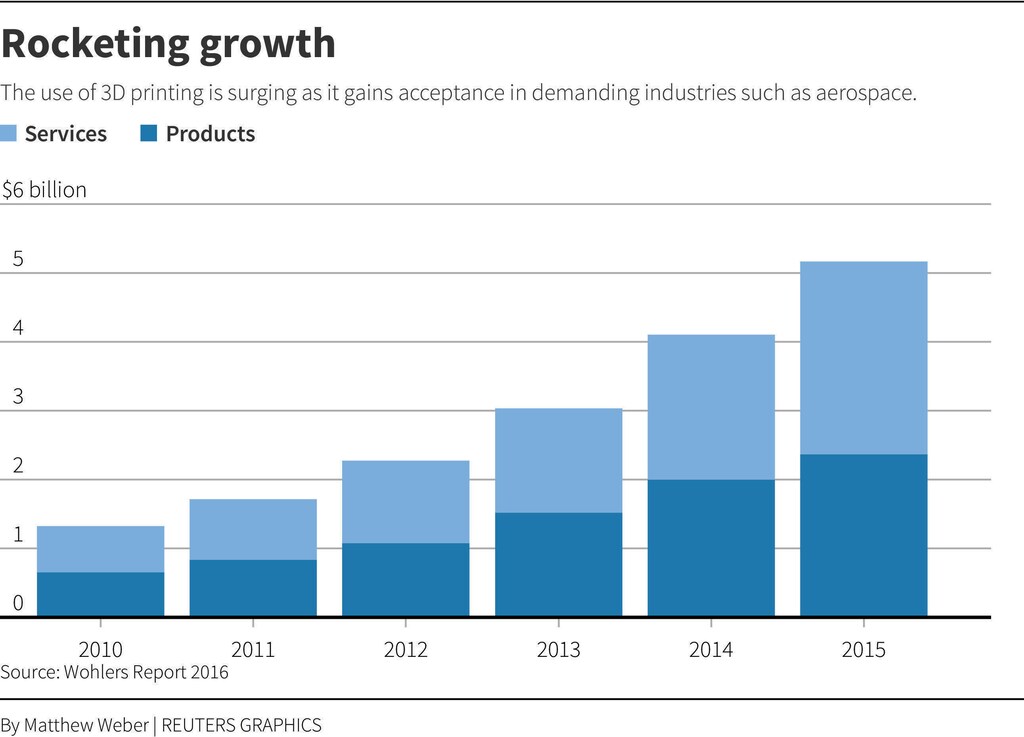
2. 応用分野が中心的役割を担う
試作の段階では、焦点はデザインや外観にあり、材料にはそれほど関心が向けられない。最終用途の部品の生産を始めると、部品そのもの、すなわち応用分野が精査の対象となる。
対象となるのは、医療・歯科用モデルおよび義肢、スポーツウェア製品(ランニングシューズの中敷きなど)、自動車部品や電子部品のいずれであっても、性能、規制、安全性、品質に関して特定の要件がある。これらは極端に暑い、寒い、湿潤、乾燥した環境でも耐えられるよう、高い許容性を備えていなければならない。同時に、数千回、あるいは数万回の使用サイクルにわたって公差を維持する必要がある。
要件が何であれ、メーカー、規制当局、消費者にとっては譲れないものである。製品ライフサイクルに焦点を当てることは、本質的に材料へのさらに強い注目を意味する。実際、積層造形における応用分野の時代とは、材料の時代にほかならない。
メーカーやOEMが3Dプリンティングを実用的な製造技術として採用する段階に至るには、業界全体で信頼を醸成することが積層造形業界の責任となる。
情報に関する利害は、これまでになく高まっている。メーカーは、印刷装置や材料だけでなく、プロセスやソフトウェアについても万全の保証を求めている。バリューネットワーク全体は、顧客の仕様、認証、規制を忠実に反映させなければならない。
先見性のあるプリンターメーカーが材料に注目し、材料技術がそのプロセスとどのように相互作用するかに関心を向けつつあることがわかる。産業用3Dプリンティングのエンドユーザーは、プリンターメーカーに対して、プリンター、材料、ソフトウェアのプロセスに関する回答を求めるだろう。DSMでは、プリンターメーカー、サービスビューロー、ソフトウェア提供者、エンドユーザー/OEMと緊密に連携しながら、材料、プロセス、プリンターを一貫して認証している。
3. 囲い込みではなくエコシステムへ
バリューネットワークにおける協業と統合が、購買決定で「順番待ちを飛び越える」手段となるにつれ、業界におけるビジネスのあり方は囲い込み型からエコシステム型へと移行していく。
積層造形がどのように進化するかを考えるうえで、2D(レーザーおよびインク)印刷業界を参考にするのは誤りである。インクやレーザー印刷では、プリンターを選ぶと同時にトナーのサプライヤーも選んでいることになる。
このプリンター中心のモデルは、積層造形の試作・設計の時代において主流であった。その理由は、材料の多くがプリンターのインクに相当するものであり、その目的は機能ではなく外観にあったからである。
3Dプリンティングが実際の製造へと移行するにつれ、この状況はもはや続かない。企業は、用途に適し、仕様を満たす材料の提供を迫られることになる。さらに、生産環境において単一調達は一般的な慣行ではなく、リスクを伴うものでもある。
Ultimakerの言葉を引用すると、「材料が最終的に装置の決定を左右するだろう」。
材料企業が単独でこれを実現できないことは受け入れなければならない。用途に最適な組み合わせを見つけるには、プリンターメーカー、ソフトウェア、技術、エンドユーザーと協力する必要がある。バリューチェーン全体が協力すれば、すべての関係者に利益をもたらすエコシステムを構築できる。
DSMは、積層造形を主流の製造に普及させるため、幅広いステークホルダーのプラットフォームとの協業に前向きに取り組んでいる。
なぜなら、我々はまだその段階に至っていないからだ。現在、射出成形に使用可能な材料のうち、3Dプリンティングに使用できるものは1%未満である。
4. 革新的な技術には革新的なビジネスモデルが必要
試作から製造への移行には、異なるビジネスモデルが必要である。製造のデジタル化を可能にするには、関係するすべての参加者が価値を付加し利益を得られるオープンなネットワークが必要となる。普及を加速するには、設計、プリンター、ソフトウェア、材料など、複数の要素が連携する必要がある。単独で取り組めば、プロセスは遅くなり、十分な利点を得ることはできない。
協業が鍵である。ビジネス環境においては、これは利益と価値を分かち合うことを意味する。すべての参加者が公正な取り分を受け取る一方、応用分野ごとに必要な参加者の組み合わせは異なる場合がある。デジタルの世界では、これは製品やサービスに対する「需要に応じた支払い」を意味し、すべての参加者が安全な技術を持ち、価値を提供するとともに利益の分配を受けられるブロックチェーン環境に似たものとなるだろう。
積層造形が産業生産へと移行するにつれ、テレビのオンデマンド配信、LED照明、モバイルアプリなど、他の産業で起きてきたものと同様の変革がこの業界にも起きるだろう。さらに、今後も多くの変革が続くと考えられる。
どのようなビジネスモデルが登場し、どのように発展していくかを正確に予測するにはまだ早すぎるが、このような発展はあらゆる産業分野で見られてきた。また、積層造形だけが重力に逆らえると考える理由はない。




