世界では約8億人が極度の貧困の中で暮らしており、と世界銀行は推計しています。極度の貧困層の人口が最も多いのはアフリカで、他のすべての地域を合わせたよりも多くなっています。貧困層の多くは教育水準が低く、農業に従事しています。
私たちに何ができるのでしょうか。
国連の持続可能な開発目標(SDGs)は、貧困削減に関する現在の考え方を概観するものです。例えば、目標の一つは学校の改善に焦点を当てています。また、より良い雇用や汚職の削減を求める目標もあります。私は、これらすべての問題に触れる解決策を提案したいと考えています。貧困の削減は、貧しい人々が自らの金銭を管理できるよう支援することにかかっています。銀行口座は、そのための最も効果的な方法の一つです。
貧しい人々が金融を管理する教育を受けていないわけではありません。むしろ逆です。彼らは非常に少ない余裕の中で、極めて複雑な家計をやりくりしています。私の主張は、銀行口座によって貧しい人々が、貧困から抜け出せずにいる問題により効果的に向き合えるようになる、というものです。
貧しい人々にもお金はあります。しかし、その収入は不安定で予測がつかず、頼りにできません。
私がこう言うと、戸惑った表情をされることがあります。「貧しい人はお金を持っていないのではないか。それこそが貧しさの原因ではないのか。では、なぜお金を管理する道具が必要なのか」と思われるかもしれません。
しかし、貧しい人々にも、少なからずお金はあります。ただ、その金銭状況は不安定で予測がつかず、管理が難しい傾向にあります。例えば農家は、毎月決まった給与を受け取るような余裕はありません。年に2回しか支払いを受けられないこともあります。さらに、その収入は天候や市場の気まぐれなど、自分たちではコントロールできない多くの要因に左右されます。
彼らは、収穫の合間の長い期間にわたって、この不定期な支払いをやりくりしなければなりません。同時に、日々の食費、毎月の学費、そして次の作付けシーズンに必要な肥料や種子の費用もまかなう必要があります。やりくりが手に負えなくなり、お金が尽きてしまうことも少なくありません。そうなると、例えば食事を抜かざるを得なくなり、健康を損ね、さらに貧しくなってしまうのです。
多くの農家は銀行口座を持っていないため、現金に頼っています。しかし、現金は扱いが難しいものです。失くしやすく、使いやすいからです。貯蓄のために銀行口座を使う代わりに、銀行口座を持たない農家はマットレスの下に現金を隠すかもしれません。もし夫がそれを盗んだらどうでしょうか。家が火事で焼けてしまったらどうでしょうか。あるいは、家畜を購入して貯蓄することもあるでしょう。売却しなければならない時に家畜が過剰になっていて、本来の価値の半分でしか売れなかったらどうなるでしょうか。
銀行口座は、人々が貧困から抜け出し、予期せぬ出費を乗り越えるのに役立ちます
この状況では、支払い能力を維持するだけでも精一杯です。より良い農機具の購入や教育への投資といった長期的な目標のための貯蓄は、なおさら難しくなります。しかし、銀行またはモバイルマネー事業者を通じて利用できる口座があれば、こうしたことははるかに容易になります。口座は、人々が自らの金銭や金融生活を主体的に管理するための助けとなります。
ある研究では、明らかになったことがあります。農家は、支払いを貯蓄口座に入金してもらうと、収穫への投資、収入、世帯の消費を増やしていました。ネパールでは、貯蓄口座によって女性の教育や栄養価の高い食品への支出が増加しました。
口座を利用したデジタル決済は、貧困との闘いにおける重要な革新です。現金ではなくデジタルチャネルを通じて社会給付金を配布することは、効果が示されています汚職の削減、効率の向上、そして受給者の貯蓄の形成を助けることが示されています。モバイルマネーの普及は、ケニアにおいて貧困を大幅に減少させ、貯蓄を増加させ、女性が農業からビジネスや小売業の仕事へと移行する助けとなりました。
モバイルマネー口座は、単に生活を便利にするだけではありません。突然の出費による影響を和らげることで、人々が貧困に陥るのを防ぐ助けにもなります。例えば、医療費は毎年数百万人を貧困に陥れています。ある村人が病気になったとき、遠方の親族からモバイル送金でお金を集めることができます。研究では、示唆されています。モバイルマネー口座を持つ人々は、緊急事態が発生した際に、より広範な社会的・地理的ネットワークの友人から、より多くのお金を得られるとされています。これにより、危機の最中でも生活を何とか維持することができます。
世界の開発における明るい兆し
世界銀行のグローバル・フィンデックス(Global Findex)データは、世界の開発状況における明るい兆しを示しています。2010年以降、約12億人が口座を開設しており、経済的な福祉を改善するための新たな機会が生まれています。
金融包摂の進展の多くは、デジタル技術によってもたらされています。特にアフリカでは、何百万人もの人々が、シンプルな携帯電話を通じて口座を取得しています。2014年以降、サブサハラ・アフリカではモバイルマネー口座の保有者数がほぼ倍増しました。この技術は、バングラデシュ、イラン、モンゴル、パラグアイなど、他の国々でも広まりつつあります。
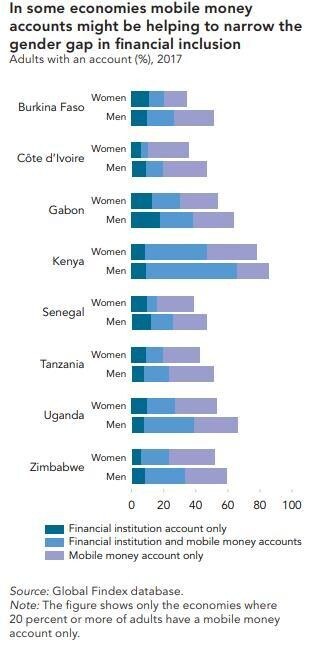
この世界的な進展には、大きな注意点があります。発展途上国の女性は、依然として男性に比べて口座を持つ割合が9ポイント低くなっています。この数字は改善されておらず、一部の地域ではさらに悪化しています。例えばパキスタンでは、口座を持つ確率が男性は女性の5倍となっています。
では、ジェンダー格差を縮小するにはどうすればよいのでしょうか。アフリカは一つの解決策を示しています。それは携帯電話です。モバイルマネーが広く普及しているアフリカ諸国では、口座保有におけるジェンダー格差は、多くの場合はるかに小さくなっています。モバイルマネーとジェンダー平等の間に真の関連性があるかどうかを判断するにはまだ時期尚早ですが、初期の兆候は有望です。
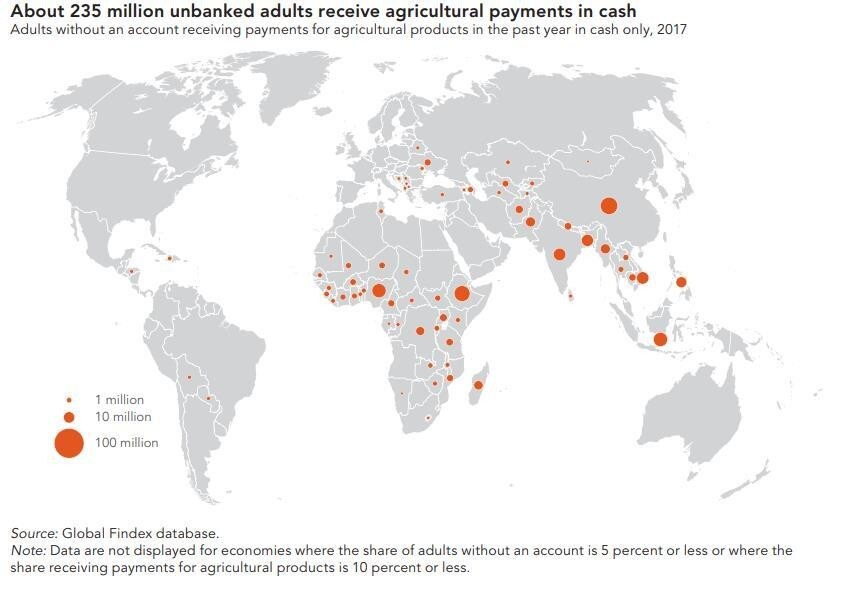
私たちのデータによると、口座を持たない成人11億人が携帯電話を持っており、そのうち6億500万人は口座を持たない女性です。多くの人々は、口座へ移行できるような日常的な現金取引を行っています。世界では、口座を持たない2億3,500万人の農家が、依然として現金で支払いを受けています。こうした支払いがデジタル化されれば、モザンビークやナイジェリアでは口座を持たない成人の割合が4分の1以上減少する可能性があり、ブルキナファソやシエラレオネでは約3分の1、エチオピアでは約半分減少する可能性があります。
貧しい人々に銀行口座が必要だと私が言うと、懐疑的な反応をされることがよくあります。それも当然です。金融機関には、顧客を騙してきた不穏な歴史があります。もちろん、すべての金融サービスが同等に優れているわけではありません。金融サービスは、手頃な価格で、透明性が高く、強力な消費者保護によって裏付けられている必要があります。
また、口座を持たない人々は銀行口座を望んでいないと主張する人もいます。しかし、私たちのデータはそれを裏付けていません。グローバル・フィンデックスによると、口座を持たない世界の成人のうち、口座を持たない唯一の理由として必要性がないと答えたのは、わずか3%です。このことは、金融サービスがアクセス可能で、手頃な価格で、公正かつ有用であれば、口座を持たない大多数の人々がそれを利用することに前向きであることを示唆しています。
世界の貧困を解決するのは容易ではありません。しかし、解決策の一つは、携帯電話を使って金融サービスにアクセスするという、単純なものかもしれません。




