オランダ東インド会社はおそらく史上最大級の企業であり、頻繁に株主に配当を支払っていた――時には、丁子(クローブ)という形で。そうした手厚い還元は、広大な交易事業への投資を犠牲にしてまで続いたことが一因として挙げられており、同社の衰退は1700年代後半のことだった。
それから二世紀あまりを経た現在、企業が株主を第一に配当や株式の買い戻しを優先し、その資金を追加の保管施設やトラックドライバーの確保に充てて商取引の流れを円滑にするのではなく、今や非難されているのは、サプライチェーンの混乱に寄与しているためである。
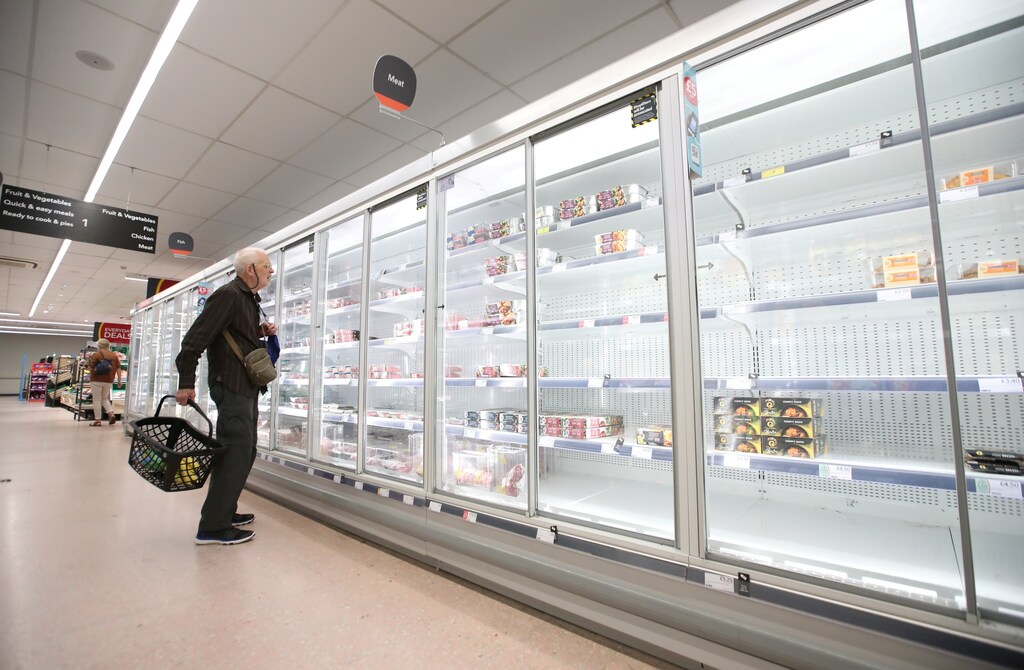
世界各地でサプライチェーンの滞留が生じた結果、米国では空っぽの食料品店の棚、英国では血液検査用品の不足が生じ、さらに迫るクリスマスプレゼントの不足がオーストラリアで懸念されている。専門家は述べ、状況が近いうちに改善する見込みは薄いという。
株主の利益を顧客、従業員、社会全体の利益より優先することは、ますます広く採用されつつある考え方「ステークホルダー資本主義」の原則に反する。また、世界経済が“正常”への回復を妨げている可能性もあり、COVID-19が風土病化しつつある。
米国では、利益に対する企業の自社株買い支出は急上昇し、1980年の5%から1998年までに50%へ――ロナルド・レーガン政権期の規制変更の前夜にあたり、その変更が自社株買いの門戸を開いた。
この慣行は今年加速しており、S&P 500種株価指数の構成企業による自社株買いは約1,990億ドル(第2四半期)で、前期比でほぼ12%の増加となった。
欧州でも急増が見られる。最近では、日本では、1994年にこの慣行を認め始めた中、ソニーは発表し、史上初となる大規模な自社株買いを2019年に行った。その株価は直ちに価値が5%上昇した。
自社株買いを好む傾向は、多くの 容疑要因の一つとして今や指摘されており、長引く不足の一因として、そして長年の要求制限や課税すべきとの声が強まっている。
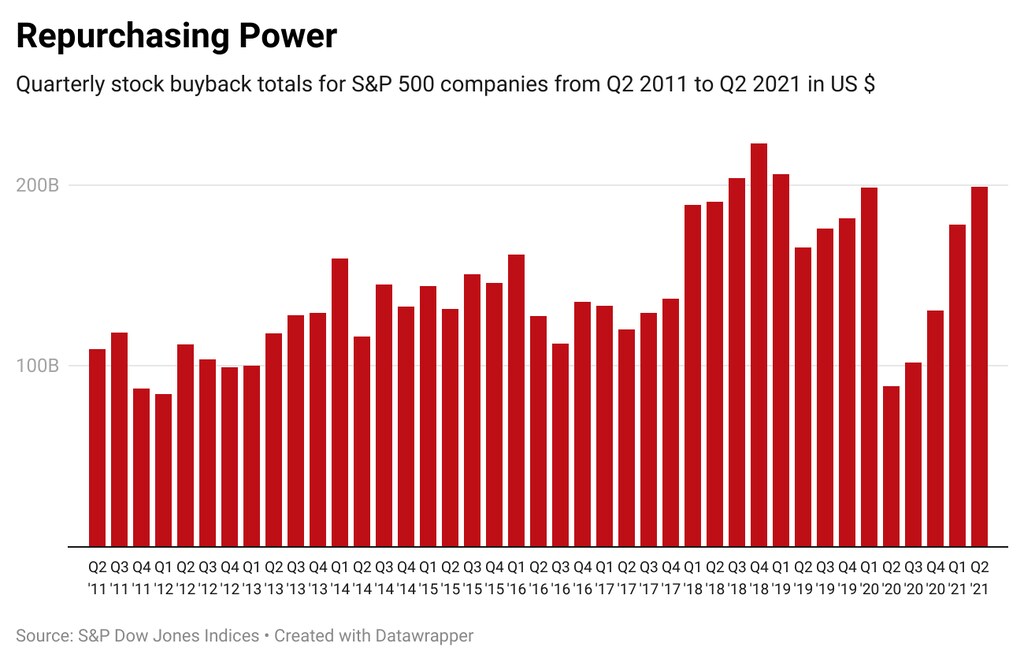
自社株買いは、かつてすでに配当と並び、さらには上回るほどに株主還元の主要な手段となった。企業は単に自社株を公開市場で買い上げ、供給を減らして、残る株式の価値を投資家のために高めている。この慣行には多くの支持者がいる。
結局のところ、退職金口座の株式を含む株主は、実際に利害関係を持っている。彼らの信頼に報いることは理にかなっているように思われる。
米国の投資家ウォーレン・バフェットは長年自社株買いを推奨してきた。配当と組み合わせた利用は、楽観的な見方の表れと解釈できる。ある研究によれば、これらは長期的な高いリターンと相関しており、頻繁な批判にもかかわらず、それらは短期主義の一例だとする見方がある。
たとえ企業が、自社株買いに充てる予定だった資金を自社の事業に投資したいと考えていたとしても、現時点ではそれを困難だと感じる可能性がある――他のすべての企業にも影響している同じサプライチェーンの問題が原因である。
また、企業の意思決定に対する全般的な不信感があり、その起源は少なくとも何百年にさかのぼる。この不信感は自社株買いの論理の一部を形作っている。余剰資金は、という考え方によれば、不適切な行動や拙い戦略によって浪費されるよりも、株主に還元する方が良いとされる。
リスクも要因の一つである。企業が、新たな倉庫に投資する資金が不確実な経済のもとで無駄になると本当に考えるなら、それでも投資する義務があるのだろうか?
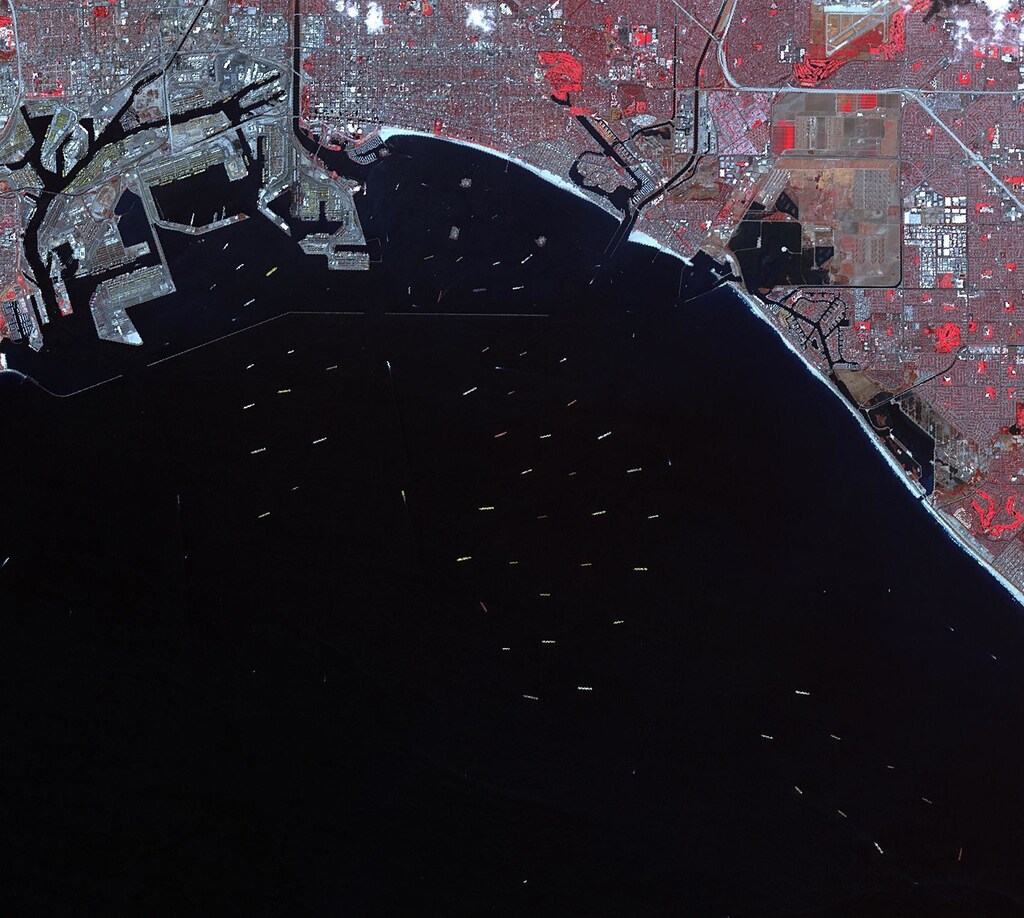
それでも、船舶が積荷を降ろせず、港の外で滞留し続ける限り、物資を一つの場所から別の場所へ運ぶ責任を負う企業が資金をどのように使うかという問題は、おそらく避けられない。
さらに詳しい背景については、以下に世界経済フォーラムの戦略インテリジェンス・プラットフォームの関連記事へのリンクを掲載する:
「良い」自社株買いと「悪い」自社株買いの違いは何か。この分析によれば、それは個々のCEOがどれほど信頼を得てきたかに大きく関わる。(INSEAD Knowledge)
米国の半導体産業が、審議中の法案に基づき数十億ドルの補助金を受ける前に、本稿は議会が10年間にわたる自社株買い停止の誓約を引き出すべきだと論じている。(Institute for New Economic Thinking)
この金融学教授は、株主価値とステークホルダー価値はゼロサムゲームではないと論じている。(VoxEU)
医薬品の優先課題 – 本記事によると、2009年から2018年の間に、S&P 500の上位18の製薬企業は、研究開発費の1.14倍の金額を自社株買いに費やした。(STAT)
本記事によると、企業が内部留保する利益は中間層の生活水準の実現に役立ちうる。本記事は、米国における不平等に対処するため、自社株買いを禁止すべきだと主張している。(Business and Human Rights Resource Centre)
象と鼠 – 本記事は、取締役会が、自社の事業によって直接的または間接的に影響を受ける人々と真に向き合うことを確実にするために、何ができるかを検討している。(Institute for Human Rights and Business)
2019年に、影響力のある米国企業のCEOグループが株主第一主義を捨て、ステークホルダー資本主義を支持した際、多くの人々はそれが長年待たれていた転換だと述べた。(Project Syndicate)
「Strategic Intelligence」プラットフォームでは、次のテーマに関する専門家の分析フィードを閲覧できます:サプライチェーン、コーポレートガバナンスなど、数百の追加トピックがあります。閲覧するにはご登録が必要です。





