中国のサービス貿易赤字は、サービス輸出の拡大とサービス輸入のピークアウトを背景に、今後数年で縮小する見通しである。
サービス赤字が縮小すると、中国の経常収支黒字はより持続的なものになる。こうした世界的な貿易不均衡の持続を解消するには、最終的に国内需要の拡大と人民元の実質的な切り上げが必要である。
有望なアイデアがいかにして拡張可能な影響力へとつながるかは、6月23日から25日にかけて中国で開催される、「サマー・ダボス」としても知られる世界経済フォーラム「新たな成長世代の年次総会」の主要テーマである。
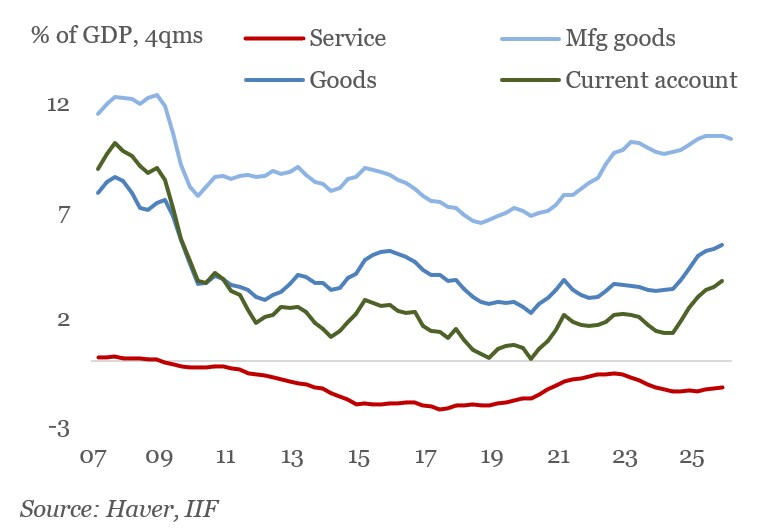
世界的な不均衡をめぐる議論は、圧倒的に財貿易に焦点が当てられてきた。中国の場合、同国が世界最大の製造業黒字国であることを考えれば、この着眼は理解できる。しかし、こうした焦点の当て方では、サービス貿易で進行している、より静かではあるが影響の大きくなりつつある変化を見落とすおそれがある。
数十年にわたり、中国の大規模な財の黒字は、部分的にではあるが大幅なサービス赤字によって相殺されてきた。両者はいずれも世界最大規模である。GDP比1.2%と推計されるこのサービス収支の赤字がなければ、中国の経常収支黒字は昨年、GDP比5%に近づいていた可能性がある。かつては自然な相殺要因であったこの長期的な赤字は、今後縮小する見通しである。
この変化は、中国のマクロ経済的な再バランスと世界の貿易環境の双方にとって、極めて大きな意味を持つ。
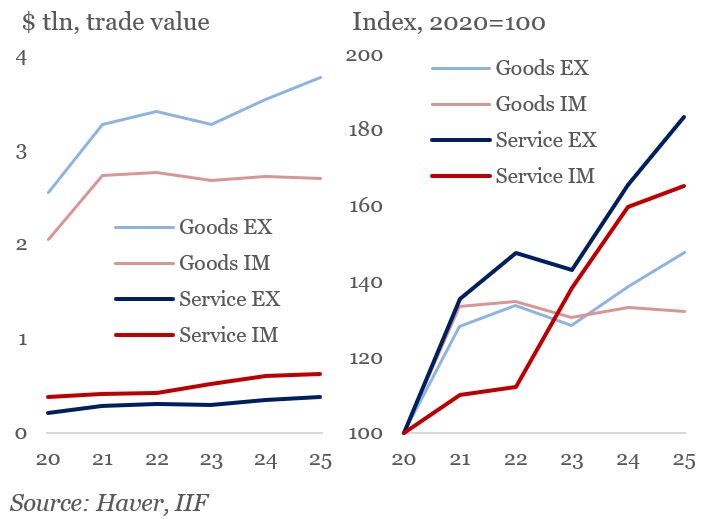
依然として財貿易はサービス貿易を大きく上回っている。財の輸出と輸入は、それぞれサービス貿易の約10倍と約4倍の規模である。
しかし、サービス貿易はより速いペースで成長している。2021年から2025年にかけて、サービス輸出は83%、サービス輸入は65%増加し、財貿易の伸びである48%および32%を大きく上回った。サービス輸出が引き続きサービス輸入を上回るペースで拡大するなか、政策や為替レートの調整がない限り、赤字の縮小によって中国の対外黒字はより持続的なものになるだろう。
中国の対外旅行赤字がピークに近づいている理由
旅行は長らく中国のサービス赤字の最大の構成要素であった。昨年の旅行赤字は2,540億ドルに達し、他のすべての項目を大きく上回った。現在、いくつかの要因により縮小傾向が見込まれる。海外留学の学費支払いは、卒業生の就職見通しが海外でも国内でも悪化するにつれ、ピークを迎える可能性が高い。同時に、在外華人による支出は為替レートの予想に敏感である。人民元の見通しが弱気でなくなれば、こうした資金流出は抑制されるはずだ。一方、海外旅行は引き続き回復するものの、所得の伸びと資産形成の鈍化に制約され、そのペースは緩やかになる見込みである。
同時に、訪日ならぬ訪中観光は急速に回復している。中国は、米国を除く大半の先進国を含む75か国への査証免除措置を拡大した。訪中者数はすでにパンデミック前の水準を上回っており、昨年は1億5,500万人に達した。これらの動向を総合すると、旅行赤字は依然として大きいものの、ピークを迎える可能性が高いことが示唆される。
国内物流が中国の運輸赤字を縮小させている理由
運輸サービスでも同様の、ただし顕著さはやや劣る変化が進行している。従来、中国の膨大な商品貿易は、世界の物流を外国の運送業者が支配していたため、それに見合う運輸収入には結びついていなかった。
こうした状況は、パンデミック中に変わり始めた。サプライチェーンの混乱により中国の運送業者への需要が高まったためである。その後、海上サプライチェーンにおける中国の地位は強化され、同国は世界のコンテナの約90%、船舶の半数以上を生産し、世界の船腹容量の14%超を保有している。その結果、運輸輸出は大幅に増加した一方、輸入はおおむね横ばいで推移している。昨年の運輸赤字は400億ドルと推計されており、縮小傾向にあり、今後さらに減少する見通しである。越境電子商取引の拡大や中国の物流事業者の存在感の高まりも、この傾向を後押ししている。かつては輸入に頼っていたものが、国内で供給されるようになりつつある。
外国の知的財産権の制約がある中で、中国はイノベーションを収益化できるか。
知的財産権については、より複雑な構図となっている。中国は依然として多額の赤字を計上しており、これは外国の技術への依存を反映している。
しかし、この赤字は相反する二つの力によって変化しつつある。一方では、先進国による輸出管理や投資審査により、半導体やバイオテクノロジーなどの分野における最先端技術へのアクセスが制限されている。他方では、中国は自国のイノベーションの収益化を着実に進めている。特に通信、モビリティ、医薬品分野における特許のライセンス供与は急速に拡大しており、昨年の医薬品ライセンスの海外向け契約だけで1,340億ドルに達した。
ICT黒字を押し上げるもの:中国のデジタルサービスの台頭
デジタルサービスは、重要な強みの源泉として台頭しつつある。中国のICTサービス黒字は着実に拡大しており、昨年は320億ドルに達した。これは国内政策と海外需要の双方を反映したものである。データのローカライゼーション(現地保存義務)や規制上の障壁が輸入を抑制する一方、輸出はクラウドコンピューティング、データ処理、デジタルコンテンツ、越境電子商取引に関連するサービスによって牽引されている。
しかし、依然として重要な制約も存在する。中国のデジタルサービス輸出は、インドの約40%にとどまっている。さらに、地政学的な緊張、とりわけデータセキュリティへの懸念が、ますます大きな課題となっている。中国がデジタル経済パートナーシップ協定への加盟を目指していることは、同国の野心と、直面する規制上のハードルの双方を浮き彫りにしている。
中国の企業の対外投資が事業サービスをいかに拡大させているか
研究開発、コンサルティング、法務、デザイン、エンジニアリングを含む事業サービスも、急速に成長している。これは、中国企業の世界的な事業展開の拡大を反映したものである。中国企業が海外で投資、事業運営、技術ライセンス供与を行うにつれ、こうしたサービスに対する需要と供給の双方が生まれている。場合によっては、技術輸出が完全な売買ではなく研究開発契約として構成される場合、それ自体がサービスとして計上されることもある。これにより、計測されるサービス輸出の拡大がさらに押し上げられている。
関税が世界的な不均衡を是正できない理由:人民元切り上げの論拠
これらの動向を総合すると、明確な傾向が見えてくる。中国は、物流、デジタルプラットフォーム、技術ライセンスにわたり、世界の貿易に組み込まれたサービスのシェアを拡大しつつ、外部事業者への依存を低下させている。その結果、サービス赤字は縮小し、経常収支黒字はより定着したものとなっている。
この変化は重要な政策的含意を持つ。米国や欧州における議論の多くは、関税や貿易制限に焦点を当ててきた。しかし、関税は主に他国からの二国間の財輸出を減少させるものである。他国の輸入、サービス貿易、あるいは対外不均衡全体に対する影響はわずかにとどまる。
したがって、持続可能な調整は別の経路から実現されなければならない。中国の対外的な均衡を持続的に再構築するには、国内需要の拡大と、何より通貨の強化が必要となる。人民元の切り上げは輸出を抑制する一方で輸入を押し上げ、財貿易とサービス貿易の双方に影響を及ぼすだろう。
世界的な不均衡は固定的なものではなく、経済構造とともに変化する。中国の場合、財からサービスへの移行が、対外調整の仕組みを変えつつある。製造業のみに注目することは、進行中の深い変革を見落とすリスクをはらんでいる。
サービスが中国の対外的な立場を左右する重要な要因となるにつれ、バランスの取れた世界経済を維持する課題はますます深刻になるだろう。この変化を理解することは、政策立案者にとって、そして世界貿易の次の段階の力学を把握しようとするすべての人にとって不可欠である。
データに関する注記:本稿で引用されている統計は、Haver Analyticsに由来するもの、または国際金融協会(IIF)の内部調査および算出に基づくものである。




