株主資本主義に代わり、ステークホルダー資本主義が台頭している。
このアプローチを取らなければ、一部の企業では事業継続の許可が深刻な脅威にさらされる可能性がある。
企業は、自社のステークホルダー・ガバナンスがどれほど強固で目的に適しているかを検討する必要がある。
この1年、目的を重視するビジネスと責任ある資本主義へのシステム全体の移行を示す重要な動きがあり、株主優先主義について広く定着した前提が問い直されている。この新たな現実を前に、取締役会は自社が社会でどのような役割を果たすのか、また企業が将来に備えるためにどのような措置を講じるべきかを検討する必要がある。
コーポレートガバナンスの観点から、私たちは今、ステークホルダー資本主義の時代に入ろうとしている。これは、昨年発表した白書で予測していたことだ。2019年はコーポレートガバナンスの進化における画期的な年となる可能性があり、2020年には、取締役会がステークホルダー・ガバナンスに一層注力し、投資家コミュニティが長期的で持続可能なスチュワードシップをより重視するようになるだろう。
ステークホルダー資本主義の新時代を後押しする重要な動きがいくつかあった。
1)2019年8月 – 北米のCEO 181人が署名したビジネス・ラウンドテーブルの「企業目的に関する声明」は、事実上、ステークホルダー資本主義を受け入れたものだった。そこでは、各社の取締役会と経営陣が、株主の富の最大化だけを目指すのではなく、すべての利害関係者の利益のために企業の長期的価値を高めると表明された。
2)2019年12月 – 英国学士院は「目的あるビジネスの原則」を発表し、会社法は企業の中核に目的を据え、取締役に目的の表明とそれへのコミットメントの実証を求めるべきだと提言した。
3)2019年11月 – 英国取締役協会は、コーポレートガバナンス・マニフェストを発表した。そこでは、次の目標を達成するための具体的な政策提案を10項目掲げている。英国のコーポレートガバナンス制度がステークホルダーや社会全体に対して負う説明責任を高めること、ビジネス上の意思決定の中心的役割を担う英国の取締役会メンバーの能力と専門性を向上させること、そして気候変動への対応を含め、取締役会メンバーが長期的で持続可能な事業活動を追求する力を強化することだ。
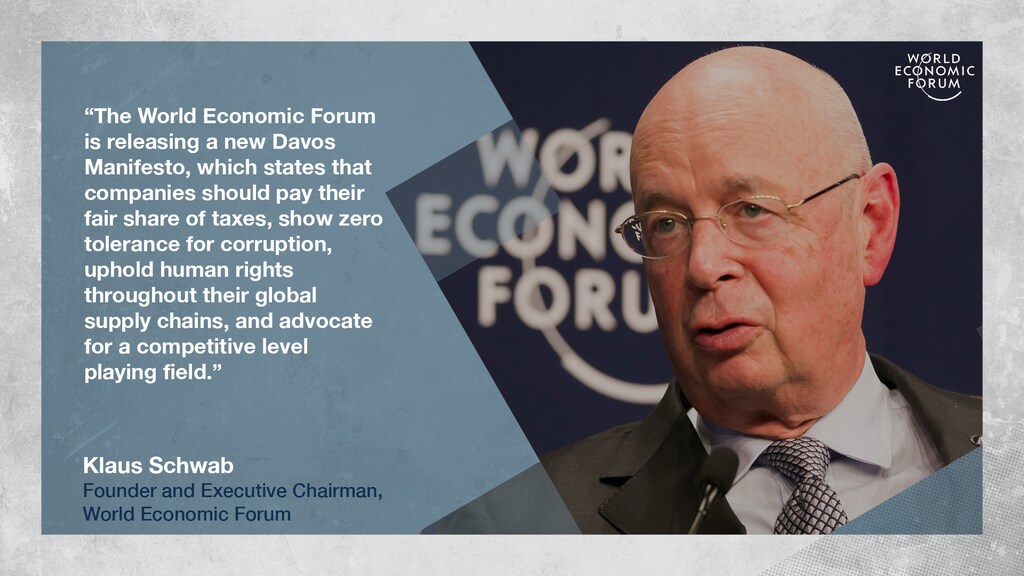
4)2019年12月 – 世界経済フォーラムは、新たなダボス・マニフェスト「第4次産業革命における企業の普遍的な目的」を発表した。これは、第4次産業革命の時代に企業を導く一連の倫理原則であり、同フォーラムの創立50周年に合わせて公表された。
多くの取締役会や論者の理解とは異なり、株主優先主義の根拠は法律ではない。過去半世紀にわたり、主として米国で、ミルトン・フリードマンの影響を受けたビジネススクールの教えに根差している。
実際、ステークホルダー資本主義は以前からアングロサクソン系の会社法に根付いており、特に上場企業が最も集中する英国と米国デラウェア州の2つの法域で顕著である。また、大陸法系の法域の会社法にも見られ、その最も進んだ例がオランダであり、ここでは数年前から会社法に組み込まれている。
英国法では、2006年会社法の「啓発された株主」アプローチにより、取締役は株主全体の利益のために会社の成功を促進することが求められる。その際、会社のステークホルダー(従業員、サプライヤー、顧客、地域社会、環境を含む)への配慮、意思決定が長期的にもたらす可能性のある結果、高い事業行動基準に対する会社の評判を維持する望ましさ、会社の構成員間で公正に行動する必要性を考慮しなければならない。近年の英国のコーポレートガバナンス改革により、多くの英国企業は、取締役会がこの義務をどのように遵守したかを報告することも求められている。
故リン・スタウト教授は、デラウェア州法上の立場を2012年の論文で最もよく表現している。「株主優先主義は、ほとんど疑問視されず、正当化されることもまれで、あまりに一般的になったため、支持者の多くがそれをどこで最初に学んだのかさえ思い出せない教義、つまり信念体系となっていた。」
彼女は簡潔にこう説明している。「率直に言えば、プリンシパル・エージェント・モデルは誤りである。最初の誤った事実主張は、株主が企業を『所有』しているというものだ。法律上、株主は企業を所有していない。企業は自らを所有する独立した法的主体であり、自らの名義で財産を保有し、自ら契約を締結し、自ら不法行為責任を負う。
株主が所有するものは何か。「株主」という名称が答えを示している。株主が所有するのは株式であり、株式とは、限られた状況下で株主に限定的な権利を与える、株主と企業との間の契約である。(フォードの株式を持っていても、フォードのショールームにある車を勝手に持ち帰る権利はない。)法律上、株主は債券保有者、サプライヤー、従業員と変わらない。いずれも企業体と契約関係にある。企業そのものを『所有』する者はいない。」
取締役は、取締役会の一員として負う法的責任を認識する必要がある。優れたコーポレートガバナンスとは、企業全体における役割、責任、説明責任を理解することであり、適切な意思決定を行うことでもある。
1992年の報告書でケイデベリー卿は次のように述べている。「ガバナンスとは、企業を指揮し、統制するための規則、手順、プロセスの体系である。具体的には、さまざまなステークホルダーの利害を調整し、効率的かつ専門的に管理する枠組みである。」取締役の責任の中核にあり、指針となるべきなのは、取締役が会社、すなわちその事業の受託者であるという事実だ。
前述のとおり、各国の法律やアプローチが収れんし始めている分野が一つある。それはステークホルダーとのエンゲージメントだ。取締役には、会社のステークホルダーの利益を考慮することがますます求められ、また期待されている。
ステークホルダーとは、会社の事業活動に関心を持つ、またはその影響を受けるあらゆる当事者を指す。株主に加え、一般に従業員、顧客、サプライヤー、地域社会、環境に分けられる。
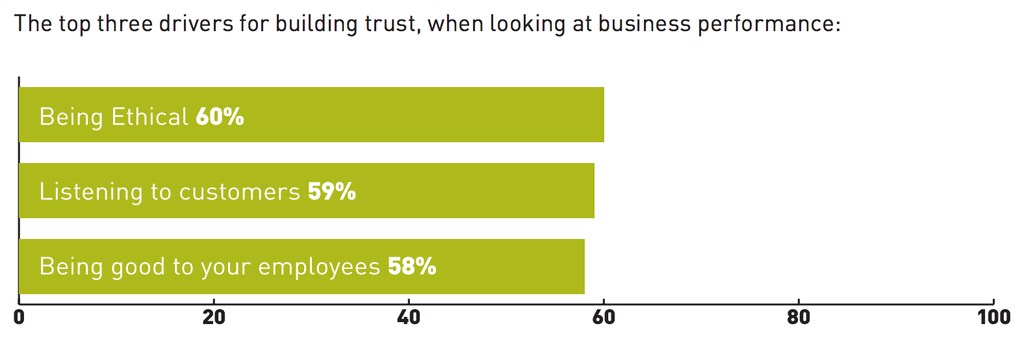
このアプローチを取らなければ、一部の企業では事業継続の許可が深刻な脅威にさらされる可能性がある。会社の成功を促す行動とは、長期的な財務上の成功または企業価値の向上を確保することだと理解されている。そのため、取締役会は現在および将来の株主を考慮し、短期と長期の利益のバランスを取る必要がある。
成功をどのように達成し、そもそも成功をどう定義するかは、主に取締役が決める(もちろん、株主の具体的な指示と会社の定款に従う)。多くの企業では、株主にとっての財務的成功を実現する戦略に、環境・社会・ガバナンス(ESG)の課題への対応と、それらの企業戦略およびビジネスモデルへの統合が含まれる。
こうした状況のなか、CEOや取締役会は、マクロ経済、地政学、社会、テクノロジーに関する外部要因から生じる数多くの課題に直面している。たとえば、富の不平等による社会不安の高まりが企業とその経営陣への信頼を損なうこと、また市場が短期的な財務実績を重視するなかで、短期と長期の意思決定のバランスをどう取るかというジレンマがある。
データは新たな機会を創出するために追い求めるべき新しい通貨だが、社会が企業に対する見解を公然と発信するなかで、企業が自社事業について下される評価に影響を及ぼすことを難しくもしている。利益や株主価値をどんな犠牲を払ってでも追求する行動は、特に若い世代から、もはや受け入れられていない。同時に、従来の財務報告指標を重視することが、ステークホルダー資本主義の観点から企業の業績を評価し、比較する妨げとなっている。
では、取締役会には何ができるだろうか。一般に認められた優れたガバナンス慣行を追求するだけでなく、企業は自社のステークホルダー・ガバナンスがどれほど強固で目的に適しているか、ESGやサステナビリティの要素を戦略にどれほど適切に取り入れ、所在地を問わず企業全体と子会社に浸透させているかを検討する必要がある。
取締役会は、次のような問いを投げかけるべきだ。
• 私たちは、受託者としての義務が何であり、誰に対して負うのかを明確に理解しているだろうか。
• 社内外の主要なステークホルダーが誰なのかを、本当に理解しているだろうか。
• ステークホルダーへの影響という観点から、自社の戦略を検証しただろうか。ステークホルダーを戦略全体に組み込んでいるだろうか。
• ステークホルダーとのエンゲージメントはどれほど効果的だろうか。経営陣だけに任せるのではなく、主要なステークホルダーと直接対話すべきだろうか。
• ステークホルダーの声を取締役会に届けているだろうか。取締役会として、ステークホルダーとどれほどよく意思疎通し、その声に耳を傾けているだろうか。
• 企業全体が最高水準の誠実な事業活動を実践するほど、私たちの目的と価値観は強固だろうか。それによって従業員と顧客の双方を引きつけ、つなぎ留められているだろうか。
• 特に気候変動を含む環境が事業にもたらすリスクと機会を理解するために、適切なスキルを備えているだろうか。
• 以上の点に関する進捗を、株主や投資家にどれほど適切に伝えているだろうか。どの報告基準に従っているだろうか。
• この世代が信頼できる、資質と経験を備えた適切なリーダーがいるだろうか。
世界経済フォーラムとともに「企業の未来像」に関する取り組みを続けるなかで、同僚のベアトリス・アラウホ、ジュリア・ヘイホーと私は、フォーラム・コミュニティ全体から幅広い参加と貢献を呼びかけている。