企業が環境・社会への影響をより効果的に測定し、パリ協定の気候目標を達成するためには、持続可能性関連の報告基準が必要です。
ビジネス界は、今後まもなく、数十年来で最も重要な企業会計・報告の革新を目の当たりにする可能性が高いです。
新たな調査は、企業が準備できる5つの方法を示しています。
持続可能性の目標を掲げ、二酸化炭素排出量の削減を目指す企業は増え続けています。それにもかかわらず、一般の人々や投資家が企業の持続可能性を評価できる世界共通の基準は、依然として存在しません。
堅固な持続可能性関連の報告基準は、社会および環境に好影響を与える企業へ投資を振り向ける助けとなるでしょう。これは、気候の破局を防ぐ取り組みや、その他の社会的・政治的課題への対応を後押しすることにつながります。
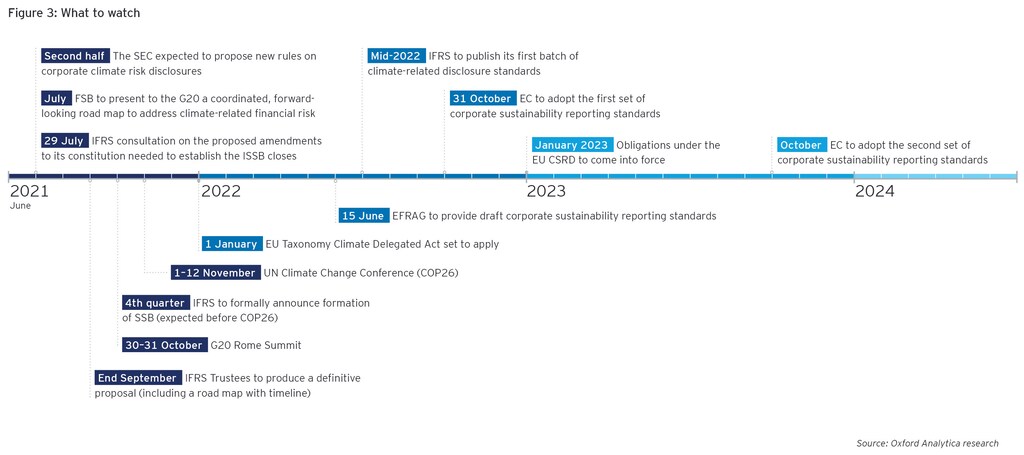
過去18カ月の間に、持続可能性基準の確立に向けて重要な前進がありました。国際財務報告基準(IFRS)財団は国際持続可能性基準審議会(ISSB)の設立を提案しており、同審議会は11月のCOP26で発足する予定です。最近の声明において、G7財務大臣・中央銀行総裁は、ISSBへの支持を表明するとともに、気候関連の財務情報開示の義務化を求めました。
つまり、今後数年のうちに、ビジネス界は数十年来で最も重要な企業会計・報告の革新を目の当たりにする可能性が高いということです。企業はこうした変化に備えるために、何から始めればよいのでしょうか。新たな調査が、Oxford AnalyticaおよびEYによる「持続可能性報告基準の将来」において、次の5つの提言を行っています。
1. 持続可能性報告が義務化されるのを待たない
企業には今こそ、持続可能性報告に関する新たな規制に備え、透明性と説明責任へのコミットメントを示す大きな機会があります。IFRSやその他の規制当局の取り組みは「気候優先」のアプローチを取ることが見込まれていますが、企業にとっては、環境・社会・ガバナンス(ESG)の幅広い分野にわたって報告を検討することが重要になります。
これは、企業戦略に反映させ、リスクを管理し、長期的により強固で持続可能な業績を達成するために、情報収集に着手することを意味します。
企業はまず、自社の業種、戦略、ステークホルダーにとって最も関連性の高い指標を特定することから始めるべきです。世界経済フォーラムの国際ビジネス評議会が策定したステークホルダー資本主義指標は、その良い出発点となります。
2. 環境・社会・ガバナンスおよび持続可能性報告を取締役会の議題に載せる
企業が競争力を維持するためには、取締役会は次の点を理解しておく必要があります。ESG投資やスチュワードシップの動向が、資本へのアクセスや投資家との関係にどのように影響しているか。また、取締役会はESG分野に関連する民間市場および規制上の取り組みにも留意する必要があります。取締役会は、持続可能性報告に関する国際的な動向を監視し、ESGデータ提供者が自社をどのように評価しているかを把握すべきです。さらに、どのESG分野が自社にとって最も重要かを評価する必要があります。これらは、その後、企業の全般的な戦略および全社的リスクマネジメントに統合される必要があります。
3. 持続可能性報告に対する信頼の構築を優先する
組織がより多くのESG情報を報告・開示するにつれて、より多くの質問に直面することが予想されます。それらは、開示内容の深度や信頼性、リスクへの曝露と回復力、そしていわゆる「グリーンウォッシュ(環境配慮の偽装)」への懸念に関するものかもしれません。企業は、財務報告と同様に、持続可能性報告が堅固なプロセスと統制、ならびに裏付けとなる監査証跡を備えていることを確保することで、信頼を構築する必要があります。
新たな規制への備えにおいて重要な要素となるのは、持続可能性監査への準備です。欧州委員会が提案している企業持続可能性報告指令では、例えば、大企業に対し、報告した持続可能性情報について、法定監査人または独立した保証サービス提供者から「限定的保証」を取得することが求められる見込みです。
4. 財務機能を統合する
企業は、リーダーシップの共有されたビジョンのもとで、組織全体のスキルと意見を活用してこそ、すべてのステークホルダーに価値を提供できます。財務部門は、持続可能性報告への準備において重要な役割を果たすことができます。財務部門は、一般の人々や投資家が持続可能性について知る必要のある事柄を理解し、それを最も関連性の高い指標や開示内容に落とし込む必要があります。
報告は信頼に足り、信用性があり、ステークホルダーにとって関連性のあるものでなければならず、また、財務情報と非財務情報の明確な関連付けを図る必要があります。最高財務責任者(CFO)や財務管理責任者は、その経験と知見を活用して、非財務報告のプロセスや統制を形作ることができます。財務機能は、持続可能性報告の効果的なガバナンスを確立し、非財務プロセスに対する独立した保証を得るうえで役立ちます。
5. 基準策定のプロセスに貢献する
世界の主要企業の多くは、ESG課題が、自社や他の組織が長期にわたって価値を創出する方法に不可欠であることを認めています。また、情報の開示方法が、今後の投資資本の流れに大きな影響を及ぼしうることも理解しています。
企業は、周囲で基準策定のプロセスが進むのを単に傍観して待つことは望んでおらず、むしろ積極的に関与し、貢献し、その経験から貴重な教訓を得たいと考えています。政府の意見公募に応じ、規制当局との会合に参加し、今から持続可能性指標の開示を始める企業は、基準策定の議論において、より高い信頼性を得ることができるでしょう。例えば、世界経済フォーラム国際ビジネス評議会のステークホルダー資本主義指標を報告することを約束した企業は、民間セクターが最高レベルでこれらの課題に取り組む用意があるという力強いメッセージを発しています。
ともに進もう
企業は、人々が暮らし、働き、事業を行うのにより良い場所を作ることに貢献できることを示すことができます。そのためには、持続可能性への取り組みに注力し、それを一般の人々や投資家に伝える必要があります。今こそ、企業とそのリーダーが、規制当局や市民社会と協力して、次世代の企業報告と説明責任を定義する一貫性のある世界共通の基準を実現すべき時です。地球は待ってくれません。私たちも待つべきではありません。
本記事に示された見解は執筆者個人のものであり、EYグローバル組織またはその加盟事務所の見解を必ずしも反映するものではありません。