データのギャップにより、企業の気候リスクへのさらされ具合や、投資が非金融的な環境目標に与える影響を評価することが困難になっています。
投資家が気候リスクを効果的に価格設定し管理できるよう有用な情報を提供するため、利用可能な気候情報を強化する必要があります。
より標準化されたサステナビリティ報告への収斂は、このギャップを埋めるのに役立つでしょう。
AIやオープンデータのプラットフォーム・ツールなどの技術的ソリューションも、データの収集と配布に活用できます。
貯蓄を投資しようと考え、持続可能なビジネスモデルを持つ企業やセクター、または低炭素経済への移行に真の違いをもたらすプロジェクトを探していると想像してください。異なる企業のプロジェクトを評価・比較するための信頼できる情報は、どこで入手できるでしょうか?
データのギャップにより、企業の気候リスクへのさらされ具合を評価することが困難になっています。
投資家が意思決定に有用な情報にアクセスし、気候リスクを効果的に価格設定し管理できるよう、「気候情報アーキテクチャ」を強化することが急務となっています。それを支えるために必要な3つの要素があります。(i)高品質で信頼性が高く比較可能なデータ、(ii)調和され一貫した気候開示基準の体系、(iii)広く合意されたグローバルなタクソノミーです。
高品質で信頼性が高く比較可能なデータ
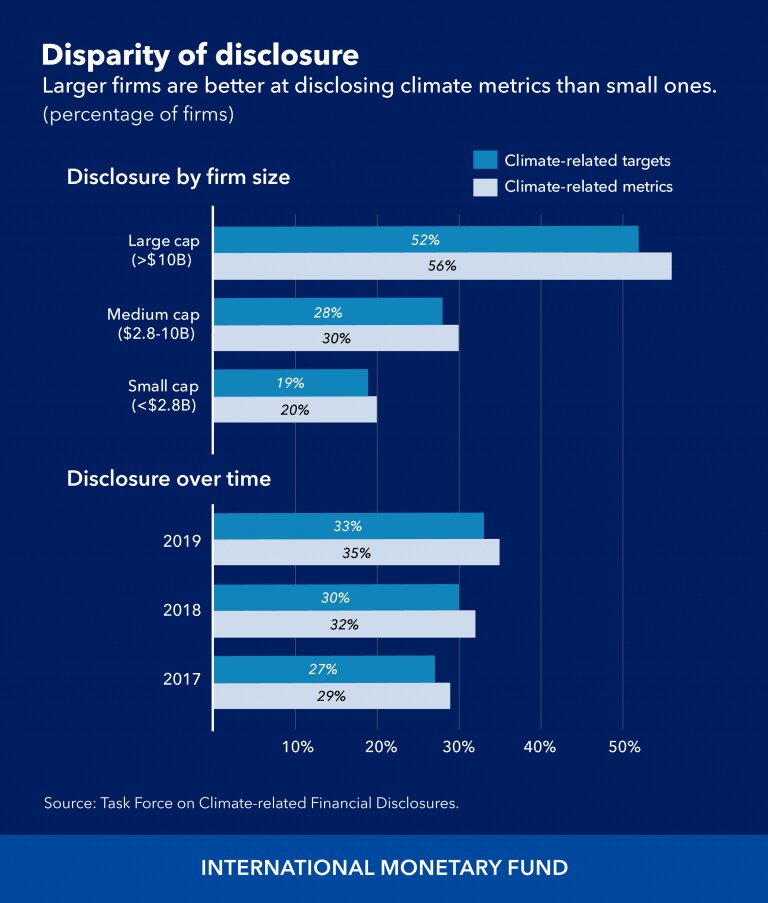
現在、投資家や政策立案者は、将来志向で詳細かつ検証可能なデータが不足しているという課題に直面しています。特に、企業が持続可能なビジネスモデルへ移行するための取り組み(例:温室効果ガス排出量の削減)に関するデータが不足しています。温室効果ガス排出削減目標を自ら設定する企業は増えつつあるものの、下図に示すように、大多数の企業は依然としてこの情報を提供していません。中小企業や新興市場の企業では、データのギャップが特に大きくなっています。こうしたギャップにより、企業の気候リスクへのさらされ具合を評価し、気候変動への対策など非金融的目標に対する投資の影響を判断することが困難になっています。
調和され一貫した気候開示基準の体系
これらのデータギャップを埋める一つの方法は、家計、企業、金融機関による気候情報の開示を拡大し、質を高めることです。しかし、企業は財務諸表の公表に慣れている一方で、例えば「気候関連財務情報開示タスクフォース」の提言に沿った、気候変動のリスクと機会に関する「サステナビリティ報告」は、まだ初期段階にあり、特に小規模企業での導入は低調です。気候関連財務情報開示タスクフォース—まだ初期段階にあり、特に小規模企業での導入は低調です。
さらに、40か国にわたるサステナビリティ報告および気候関連開示に関する200を超える枠組み、基準、その他のガイダンスが存在することも問題の一因となっています。企業や金融機関が現在用いている既存の枠組みが多数あることは、一貫性と比較可能性を損なっています。例えば、一部の企業は国によって異なる枠組みに従って報告するよう求められる場合があり、投資家がそうした企業の直面する気候リスクを評価することを困難にしています。
広く合意されたグローバルなタクソノミー
タクソノミーとは、最近公表されたEUタクソノミーなどのように、投資が気候変動への適応および緩和の取り組みをどの程度支えているかについて、市場の明確性を高めることを目的とした、資産や活動の分類です。適切に設計され、世界的に合意されたタクソノミーは、投資家とのコミュニケーションを助け、気候に配慮した投資への資本の流れを促進することで、持続可能な金融市場の育成において重要な役割を果たします。
しかしながら、完全に持続可能な投資に過度に焦点を当てることにより、タクソノミーは、企業や国が気候に配慮したビジネスモデルへ移行する努力を認識できない場合があり、そうした企業への資本の流れを妨げることになります。これは、移行目的の投資が最も必要とされ、最大の効果をもたらしうる新興市場において特に問題となります。
今後の道筋
標準化され、意思決定に有用な情報は、気候変動の緩和と適応に関連する大規模な資金調達および投資ニーズを満たすうえで極めて重要になります。現在欠落しているデータ項目の詳細なリストを作成するため、金融システムのグリーン化に関するネットワークがデータギャップを埋める取り組みを進めることは、より良いデータに向けた重要な一歩です。IMFとしては、マクロ経済および金融政策の分析に必要な気候関連データを集約した気候変動指標ダッシュボードを作成しました。人工知能やオープンソースのデータプラットフォーム・ツールなどの技術的ソリューションも、データの収集と配布に活用できます。
これまでのIMFの研究で主張されてきたように、より標準化されたサステナビリティ報告への収斂を今こそ優先すべきです。意思決定に有用であるためには、報告される情報は、まず第一に、投資家が企業やプロジェクトの価値とリスクを評価できるものでなければなりません。第二に、気候変動による金融安定リスクのモニタリングを可能にするものでなければなりません。これはIMFも以前に検討してきた点です。最後に、情報は、投資家、政策立案者、顧客、その他のステークホルダーが、企業がどのようにより気候に配慮したビジネスモデルへ移行していくかを理解できるものであるべきです。
既存の複数の報告イニシアチブを統合することは容易ではありません。国際財務報告基準財団による、グローバルなサステナビリティ報告基準を策定する取り組みは、透明性とグローバルな比較可能性の促進に役立つでしょう。財務報告と非財務報告を整合させ、監査人による保証を提供することも、意思決定を円滑にし、市場の信頼性を高めるでしょう。この方向への迅速な取り組みは不可欠であり、既存の枠組みを構築・改善していくことが奨励されるべきです。
世界的に合意されたタクソノミーに向けた取り組みは、開示やデータに関するものに比べると進展が遅れていますが、EUやその他の地域の取り組みは注目に値します。しかし、タクソノミーは、特に投資が最も必要とされる新興市場や開発途上国において、企業が気候に配慮したビジネスモデルへ移行するために行う複雑な取り組みを認識できるよう、十分に柔軟であらねばなりません。
残された課題
さらなる進展を図るためには、国際的に合意されたサステナビリティ報告基準の、一貫性があり、適時的で、統一された実施が必要です。その際には、地域、制度、法制度の特殊性を考慮するとともに、必要に応じて各法域が追加的な要件を導入できるようにすることが求められます。さらに、新興市場、そして多くの中小企業における実施上の課題は、慎重に検討される必要があります。
将来を見据えると、生物多様性の喪失などの環境問題や、社会・ガバナンスの問題にも対処するために、基準の範囲を拡大する必要があるでしょう。