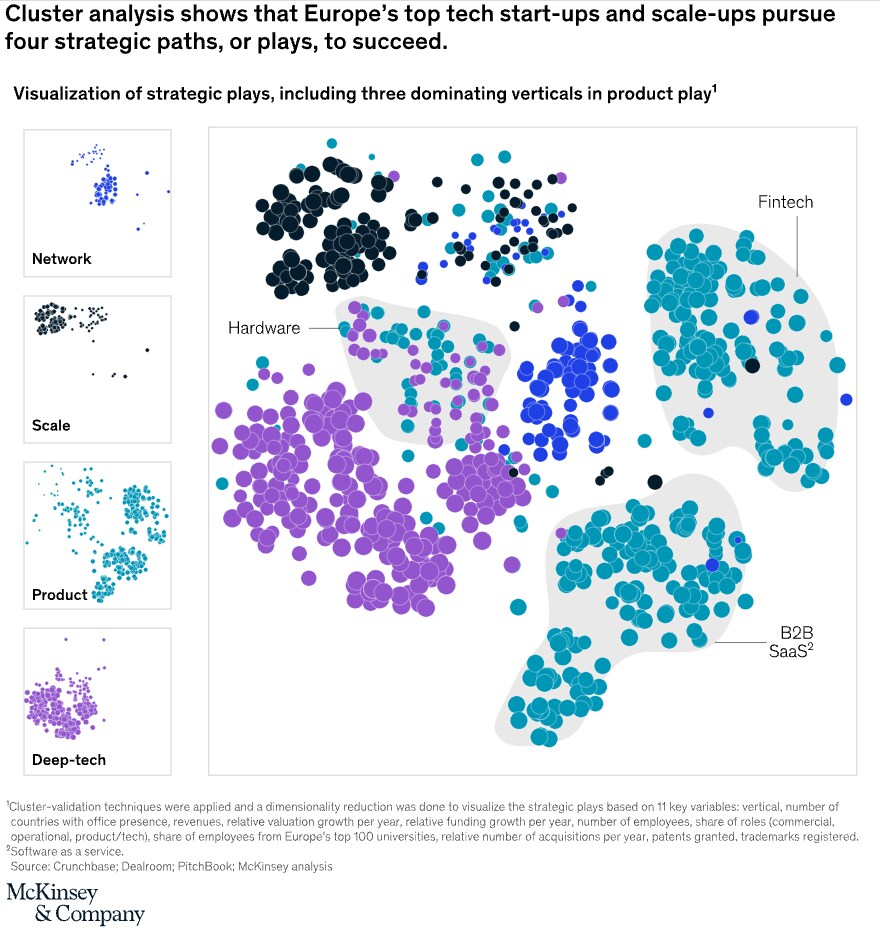
マッキンゼーの調査によると、欧州のトップスタートアップは、同地域の価値プールで成功するために、ネットワーク、スケール、プロダクト、ディープテックという4つの戦略的アプローチを用いてきました。
ネットワーク型の企業は、国際展開の前にまず国内市場での圧倒的な地位確立に注力し、スケール型の企業は、急速な売上成長を促すために商業的成功に依存しています。
プロダクト型の企業は、製品を適切に仕上げ、顧客の支持を得ることに注力し、ディープテック型の企業は研究開発(R&D)に重点を置いています。
私たちは欧州のトップ1,000社のスタートアップを調査し、いかに成功しているかを明らかにしようとしました。その結果、答えは4つの明確な戦略的アプローチにあることがわかりました。
近年、欧州のスタートアップは前例のないペースで設立・成長しており、世界中の投資家、顧客、企業パートナーの注目を集めています。その過程で、従来の常識を覆しつつあります。大陸の分断された価値プールの中で起業することは、必ずしも困難な挑戦である必要はないことを示しているのです。
起業家が今なお直面する数々の体系的な課題(規制面や文化面の課題を含む)にもかかわらず、新たな事業に挑む意欲的な企業が数多く成長を遂げています。これらの大胆な挑戦者たちは、同様の高みを目指す人々や、世界の他地域と経済的・技術的に競争力を維持しようと努める欧州大陸に、貴重な教訓を提供しています。
最も成功している企業の実態を把握するため、2000年以降に設立され、33カ国に拠点を置く欧州のテック系スタートアップ上位1,000社を調査しました。その中にはSpotify、Adyen、BioNTechといった21世紀の企業も含まれています。私たちは、地理的条件や業種などの15の重要な成長要素に沿って分析し、ユニコーン企業となるまでに必要な時間、資金、収益の要件も検討しました(図1・2および付録「本調査について」を参照)。分析から、3つの主要な知見が得られました。
成功している欧州のテック系スタートアップは、成功への4つの異なる道筋のいずれかをたどっています。 ネットワーク型、スケール型、プロダクト型、ディープテック型のいずれかであり、それぞれ収益成長、従業員数、その他の類似した指標に関して独自の特徴を持っています。
異なる戦略的アプローチには、異なる成功要因が必要です。例えば、スケール型では商業部門への重点投資、プロダクト型では最初の製品フックへの集中、スケール型およびネットワーク型ではM&Aの推進などが挙げられます。
ユニコーン企業の地位に到達するには、平均して1億〜2億ユーロの資金が必要であり、 その中で到達した企業の70〜80%が、設立後10年以内に10億ユーロの企業価値を達成しています。
図1
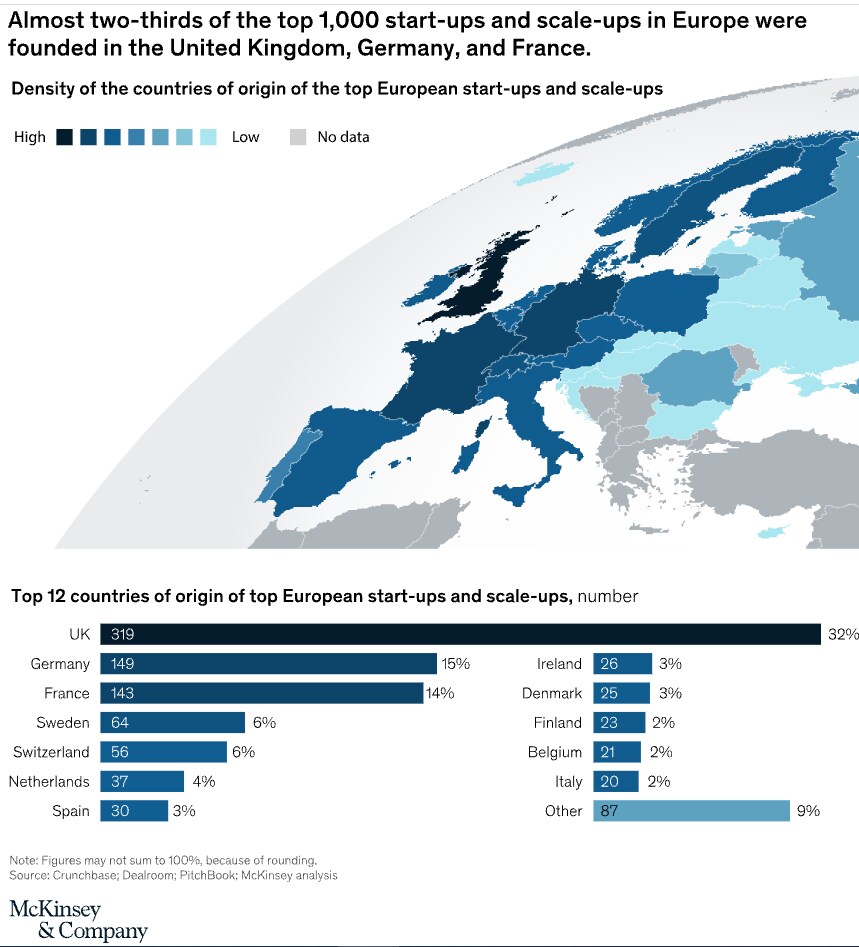
図2
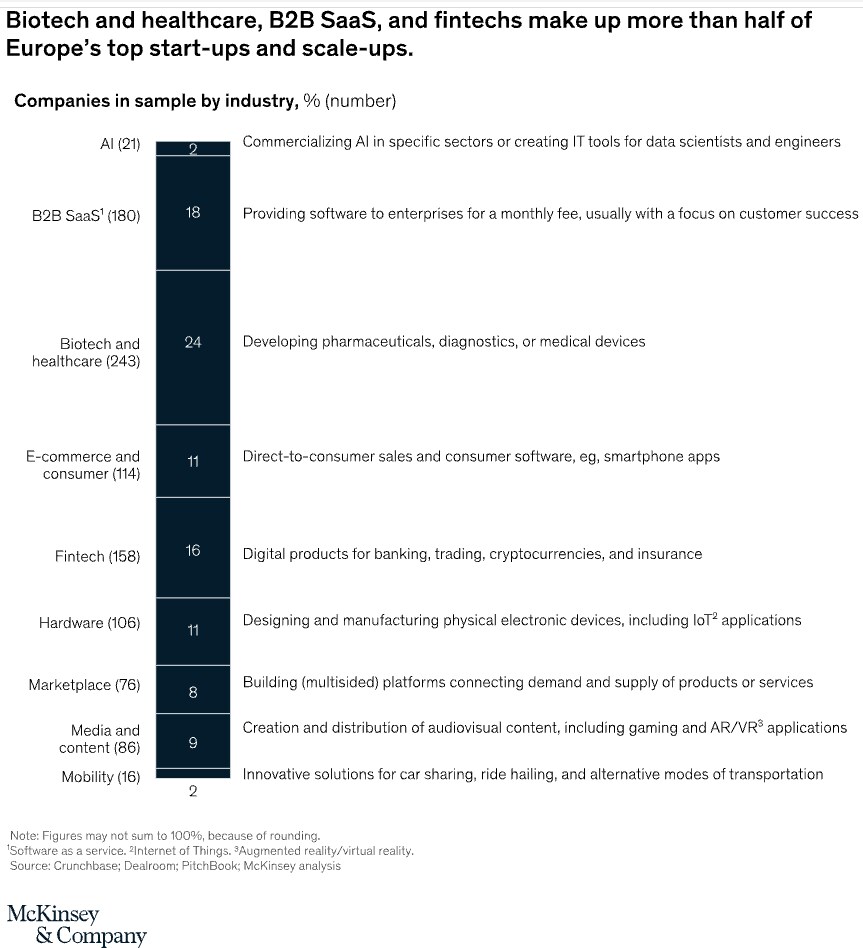
4つの勝利を収める戦略的アプローチ
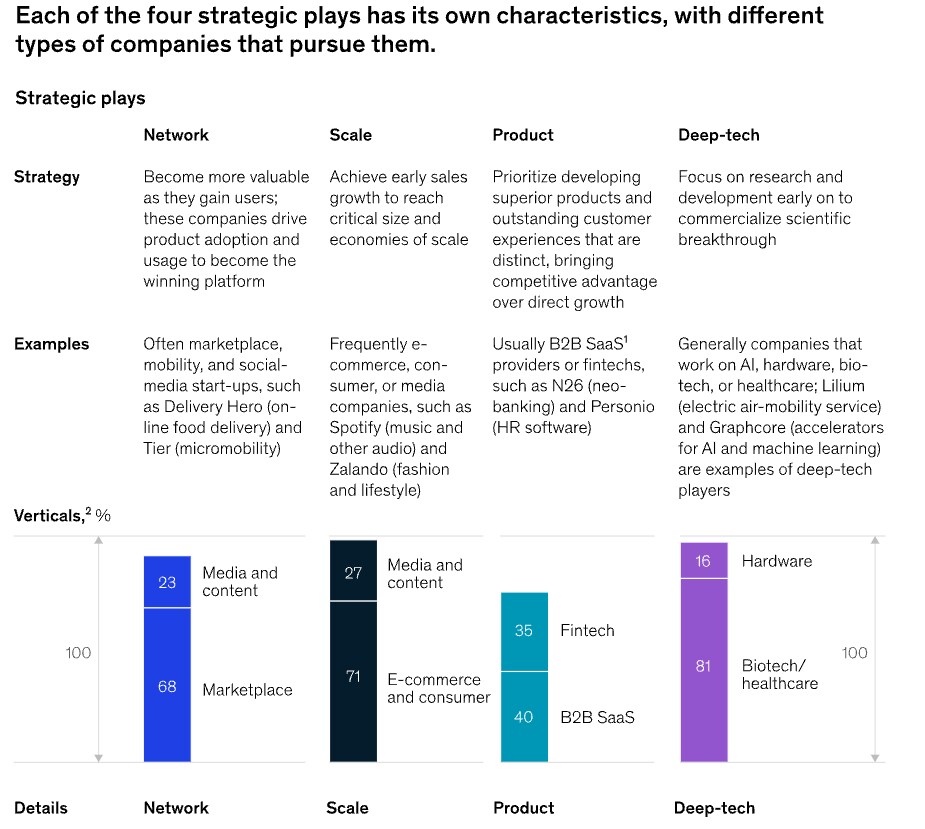
欧州のトップ1,000社のテック系スタートアップを調査した結果、これらの企業は、ネットワーク、スケール、プロダクト、ディープテックという核となる戦略的アプローチを軸とした、少数の明確な成功への拡大の道筋のいずれかをたどっていることがわかりました。これらの分類は相互に排他的ではありませんが、いずれも規模拡大への道筋を提供しています。私たちは、この分類が、事業を立ち上げ規模拡大を目指す起業家、経営幹部、投資家にとって実用的な価値を持つと考えています(図3)。
図3
欧州のスタートアップ、スケールアップ(およびその投資家)は、これらの戦略的アプローチに照らして自社を評価することで、自社の強みや、より広い舞台でどう展開すべきかを探る時間と労力を減らし、より良く迅速な意思決定を行い、最大の効果を得るために資源を集中させることができます。ただし、採用すべき戦略的アプローチを知るだけでは、方程式の一部にすぎません。各戦略的アプローチごとに、どのような戦術的な動きが成功につながりやすいかを知ることも同様に重要です(図4)。
図4
分析の結果、働いている重要な要因は5つあることが示唆されます。ネットワーク型の企業にとって重要なのは、一度に世界規模で成長を目指すのではなく、地域市場を一つずつ確実に制覇することです。スケール型の企業は、強固な商業能力の構築に重点を置く必要があります。ネットワーク型とスケール型の両方が、M&Aから恩恵を受けています。プロダクト型の企業は、当初から魅力的な製品と限定的なユースケースを優先する必要があり、ディープテック型では、最優秀の研究開発人材の獲得が最も重要です。
市場を一つずつ制覇する:ネットワーク型
世界の他の地域でもよく見られるように、ネットワーク効果はグローバルにもローカルにもなり得ます。シェアリングエコノミーにおけるネットワーク効果は都市、さらには地域単位で生じる一方、ソーシャルメディア企業によるネットワーク効果は、より世界的であることが多くなっています。例えば、仲介業者は地域を超えてネットワーク効果を活用できる一方、シェアリングエコノミーやその他の地域で消費されるサービスを提供する企業は、地域レベルでの恩恵を受けることができます。私たちが調査した企業の中で、ネットワーク型の戦略を成功させている企業は、「正しさ」と「速さ」の間でトレードオフを行っています。成長のためには国際展開が必要ですが、まずは個々の市場に十分な力を注ぎ、支配的な地域プラットフォームになる必要があるのです。
これらのタイプの企業は、マーケットプレイス、モビリティ、ソーシャルメディア系のスタートアップであることが多く、例えばDelivery Hero(オンラインフードデリバリー)やTier(マイクロモビリティ)が挙げられます。これらの企業は、都市のように比較的小さな地理的範囲に集中した、対象となる市場を必要とします。いわゆる「ハイパーローカル」市場です。欧州の都市間では言語、文化、行政が大きく異なるため、ネットワーク型の成功したスタートアップは、都市間で比較的均一な特性を持つ地域で可能かもしれない、一斉のグローバル戦略ではなく、市場を一つずつ開拓し、進めながらマーケティング戦略を適応させていきます。
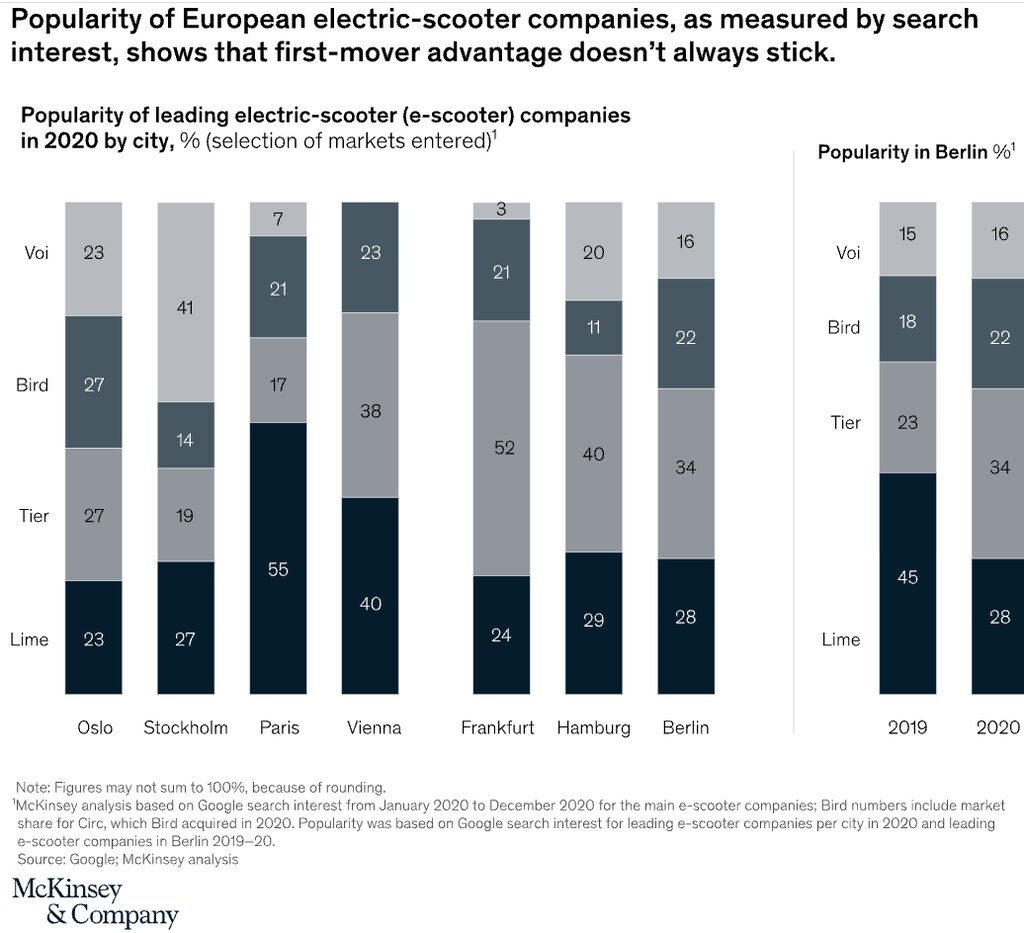
市場を一つずつ獲得していくこの効果は、シェアリング電動スクーター事業者の経験に見て取れます。これらの事業者は、実際には少数の競合しか参入できない都市で事業を展開しており、先行者が必ずしも勝つとは限りません。欧州の多くの都市では、地元の競合であるTierやVoiが、早期に参入したLimeを上回っています(図5)。例えば、ベルリンでは、Limeは2019年に市場参入した際、比類なきグローバル規模によって最大の電動スクーター車両数を提供することができました。しかし1年後には、Tierが推定シェア(Google検索の関心度に基づく)34%で主要市場をリードし、Lime(28%)を上回りました。したがって、各新しい都市に合わせてマーケティング戦略を適応させることは、当初の勝利だけでなく、勝ち続けるポジションを維持するためにも極めて重要です。Tierは、地方自治体や他の地元の公共交通機関との契約を獲得し、電動スクーターサービスを提供することで成功を収めています。
図5
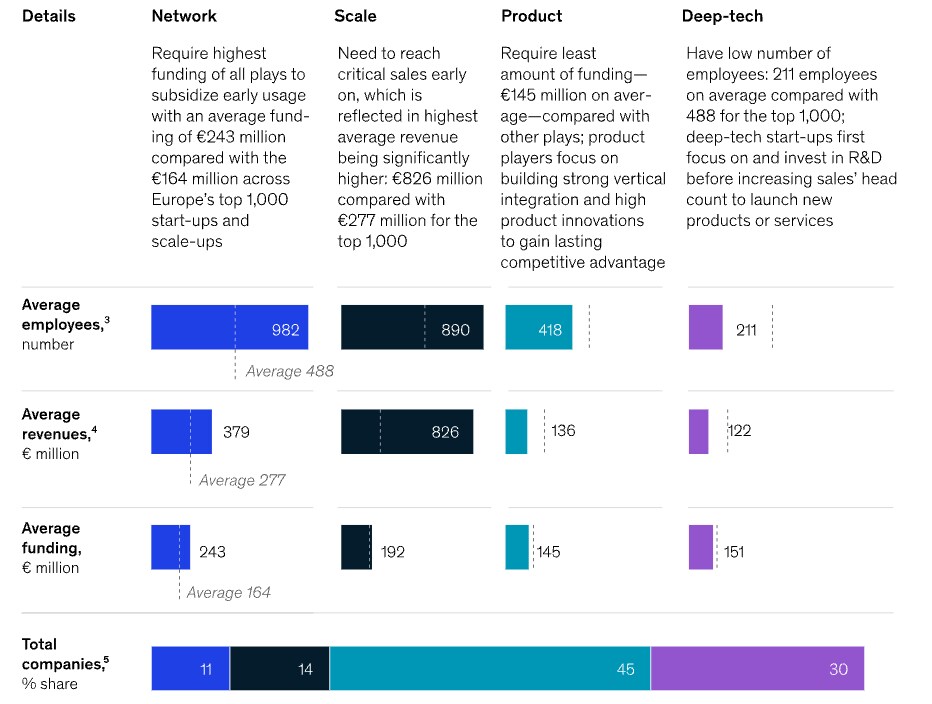
この焦点は依然としてコストがかかる可能性があります。地域市場全体で初期利用を補助するため、ネットワーク重視の企業は、すべての戦略の中で最も高い資金を必要とし、設立以来の平均資金調達額は2億4,300万ユーロで、分析した上位1,000社全体の1億6,400万ユーロと比べて高くなっています。
商業部門への過剰投資:スケール型
スケール型の戦略を追求するスタートアップは、初期段階での急速な売上成長を通じて勝利を目指し、市場を支配するために必要な規模の経済を生み出すため、初期の商業的成功に依存しています。
この初期の商業的成功を達成するため、優れたスケール型スタートアップは、営業、マーケティング、事業開発部門への投資をより多く行っています。平均して、これらの職種は全従業員の42%を占めており、他の戦略的アプローチでは約33%です。営業を支えるため、プロダクト(9%)やディープテック(14%)と比べて、オペレーション部門(17%)により強く注力しています。
全体として、成功しているスケール型の企業は従業員数が最も多い傾向があり、プロダクト型の約2倍、成功したディープテック型の約3倍に達します(図6)。同時に、スケール型の企業は、他の戦略的アプローチの約40%と比べて、プロダクト関連の職種(28%)への注力が通常は少なくなっています。これは、成功が一般的に、製品の差別化よりも営業を通じて達成されることを反映しています。
図6
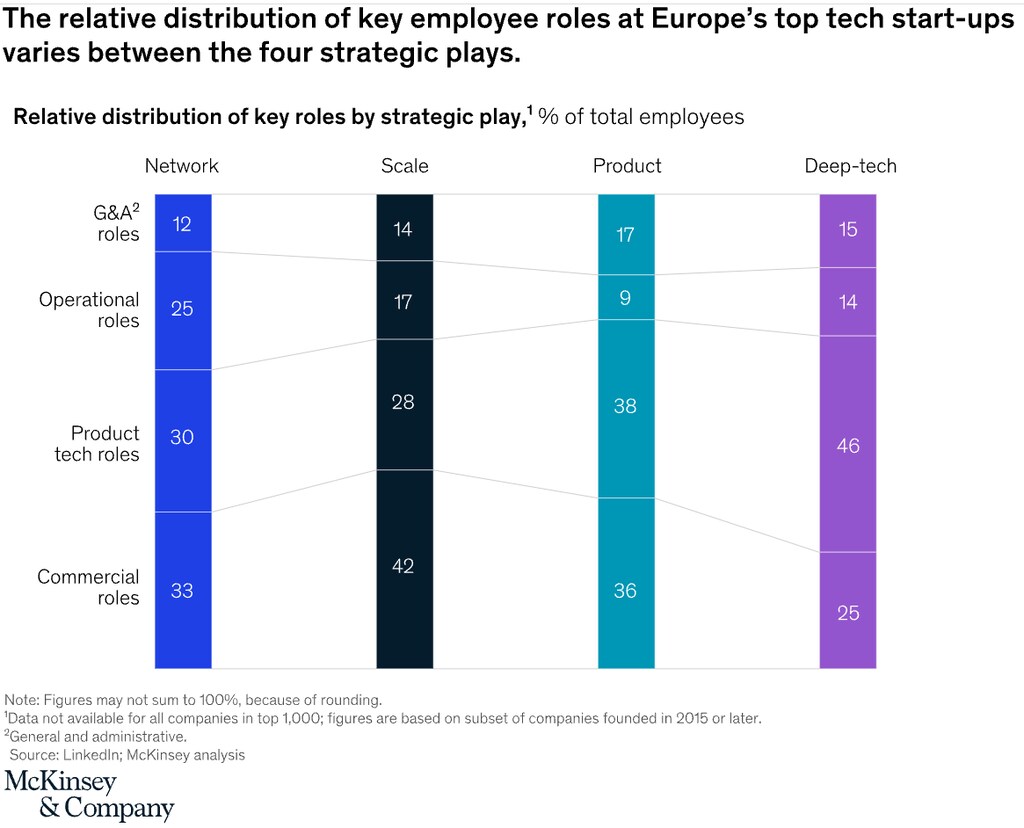
このアプローチを追求する企業は、eコマース、消費者向け、またはメディア企業であることが多く、Spotify(音楽やその他のオーディオ)やZalando(ファッションおよびライフスタイル)などがその例です。これは、スケール型企業の設立以来の平均収益が最も高く、8億2,600万ユーロであり、分析した上位1,000社の企業の2億7,700万ユーロと比べて高いことからも裏付けられます。
スケール型企業が成熟するにつれて、商業機能の相対的な規模は縮小し、プロダクトやテクノロジー関連の役割など、他の役割の重要性が増していきます。設立5年未満のスタートアップのサンプルでは、商業機能の割合は平均43%ですが、設立6〜10年のスタートアップでは39%、それより古いスタートアップでは34%に低下します。欧州の最も価値の高いスケール型企業5社(Farfetch、HelloFresh、Spotify、The Hut Group、Zalando)を詳しく見ると、この移行がプロダクトおよびテクノロジー関連の役割へと進んでいることがわかります。ある程度成熟した現在、これらのスケール型企業の従業員の約35%が商業職に就いています。
M&Aによる拡大と統合:ネットワーク型およびスケール型
ネットワーク型またはスケール型のいずれかを追求する企業は、新たな地域への拡大や市場の統合のために、独自に新市場へ参入するのではなく、M&Aにより大きく依存することが多くあります。このアプローチは、十分な規模の対象市場を確保するために、より多くの国でより多くの市場に参入する必要がある欧州のスタートアップにとって特に有効です。
ネットワーク型およびスケール型のスタートアップは、全資金調達ラウンドを通じて1.6〜1.9件の取引を実施しており、これは分析したサンプルの平均の2倍です(図7)。対照的に、プロダクト型の事業におけるM&A活動は、グループ平均を下回る0.7件であり、ディープテック型を目指すスタートアップのほとんどは、M&Aにほとんど関与しない傾向があります。
図7
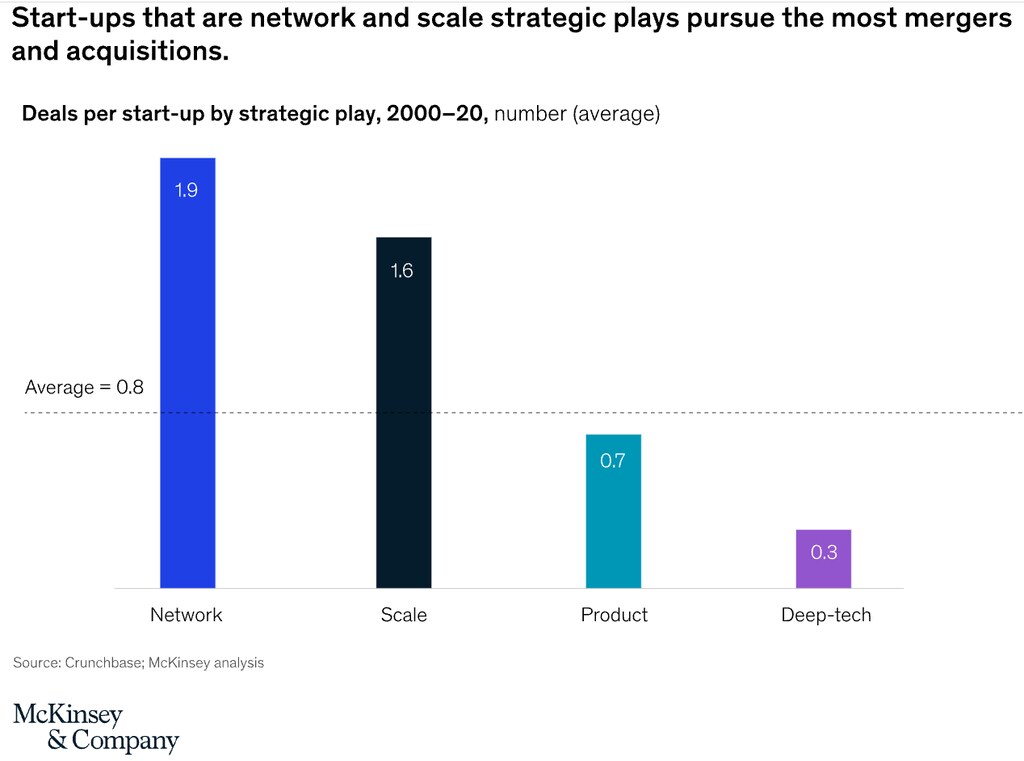
M&Aは成長を加速する機会をもたらし、成功した大規模なスタートアップが、より低い倍率で評価された小規模なスタートアップを買収する場合には、裁定効果を生むことができます。一方で、M&A活動が過度になると、特に初期段階のスタートアップにとっては、有機的な成長を実質的に鈍らせる、高コストな気晴らしになりかねません。M&Aをどの程度積極的に追求するかを決定する際、私たちが調査したスタートアップは、買収した企業を統合するための組織能力と資源を考慮していました。
卓越した提供価値と限定的なユースケースから始める:プロダクト型
成功しているプロダクト型の企業は、フルスイートの提供へ移行する前に、限定的なユースケースで優れた製品から始めます。初期段階で製品(および市場適合性)を正しく整えることは、この種のスタートアップにとって特に重要であり、そのため、研究開発、エンジニアリング、プロダクトマネジメント、ITなどのプロダクトおよびテクノロジー関連の役割が、より大きな重要性を持ちます。同時に、商業およびオペレーション関連の役割への注力は、他の戦略的アプローチと比べてはるかに低くなっています。プロダクト型の企業は通常、B2BのSaaS(Software-as-a-Service)プロバイダーか、Personio(HRソフトウェア)やN26(ネオバンク)などのフィンテック企業です。私たちの分析では、プロダクト型は最も少ない資金調達額で済み、1億4,500万ユーロであることがわかりました。分析した全企業の平均は1億6,400万ユーロです。また、欧州のトップ1,000社のテック系スタートアップの約45%を占めており、欧州において支配的な存在です。
これらの企業が製品の卓越性に重点を置いていることは、Apple App Storeの評価にも表れています。アプリが製品体験にとって重要な企業のサブセットの中で、プロダクト型企業のほぼ35%が高評価のアプリを開発しているのに対し、他の戦略的アプローチの平均は約30%です。製品の品質はプロダクト型の成長とも密接に関連しています。App Storeで優れた評価を得ているプロダクト型企業は、評価の低いアプリを持つ同業他社よりも27%速く成長しています。1
当初は比較的限られた資源で、プロダクト型のスタートアップは、導入を迅速に進めることと、優れた顧客体験を提供することの両方に集中します。これを実現するため、彼らは多くの場合、特定の明確に定義されたユースケースに向けて初期製品を開発します。これにより初期の利用が促進されるとともに、詳細な顧客フィードバックを収集でき、それは製品のさらなる開発や、より大規模な顧客基盤への拡大にとって不可欠です。例えば、ドイツのネオバンクであるN26は、当初は導入を重視し、当座預金口座やクレジットカードなどの基本的な銀行商品のみを提供していました。その後になって初めて、隣接するカテゴリーへと提供内容を拡大しました。規模を達成した後、融資や投資などのより利益率の高い商品へと移行しました。その時点で、N26は他のフィンテック企業との提携を模索する準備が整っており、それによってクロスセルの機会が開かれました。
優秀な研究人材で勝つ:ディープテック型
ディープテック型の企業は、AI、ハードウェア、バイオテック、またはヘルスケアに取り組む傾向があり、そのため他の戦略的アプローチを追求する企業よりも長く、より集中的に探索的な研究開発に取り組みます。Lilium(電動エアモビリティサービス)やGraphcore(AIおよび機械学習向けアクセラレーター)が例として挙げられます。このグループの企業は従業員数が比較的少なく、平均211人であるのに対し、分析した企業全体の平均は488人です。予想通り、研究開発職に就く従業員の割合が最も高く(46%)、プロダクト型企業では38%、ネットワーク型およびスケール型では、それぞれ約30%および28%です。その結果、ディープテック型は年間平均1.87件の特許を取得しており、プロダクト型企業(年間0.19件)、スケール型企業(年間0.21件)、ネットワーク型企業(年間0件)を大きく上回っています。
この分野の先進的なディープテック系スタートアップが、他社と一線を画す重要な方法の一つは、欧州の最上位の研究人材を採用することです。平均して、採用者の27%は世界のトップ100大学出身者であり、これは分析したサンプルグループの平均より51%高くなっています(図8)。また、企業価値は研究開発チームの規模と質にも相関しています。同程度の資金を持つディープテック企業を比較すると、トップクラスの研究者の割合が高い企業は、そうでない企業より43%高い企業価値を達成しています(図9)。
図8
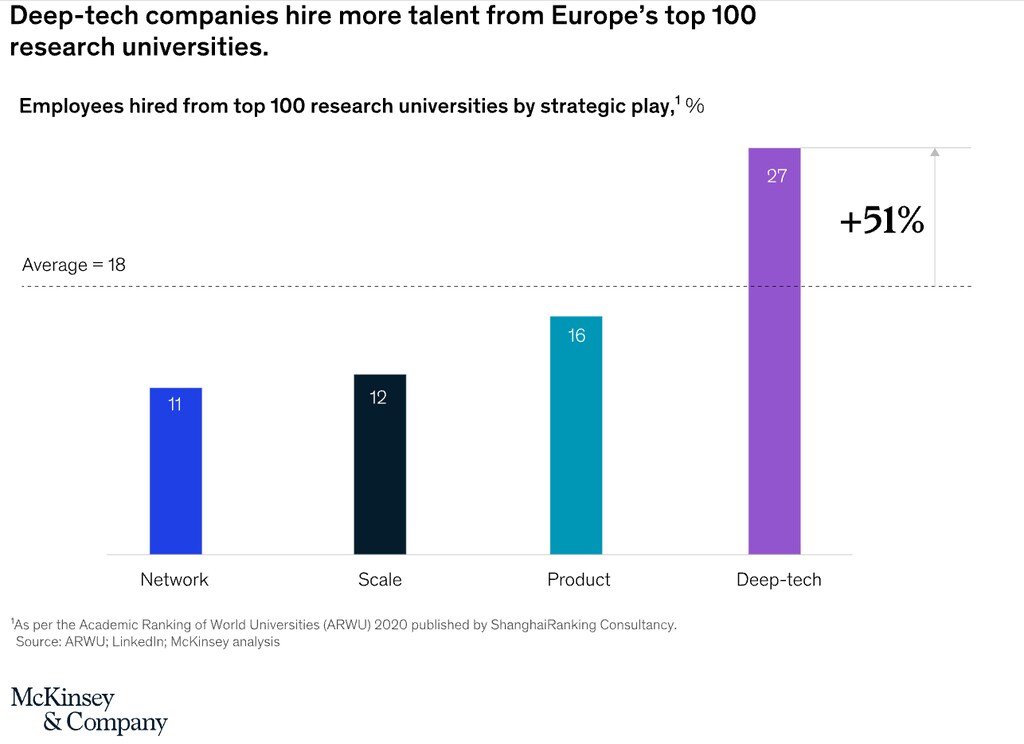
図9
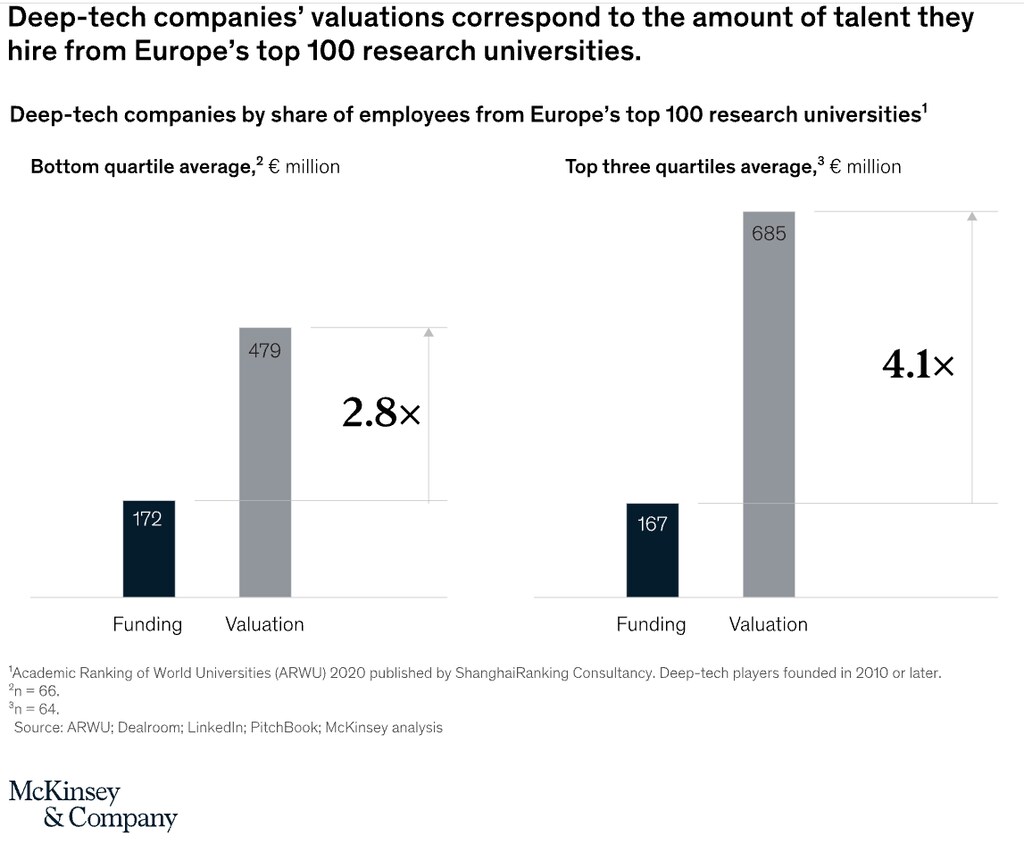
ディープテック型を追求する企業は、勝者となるずっと前から、より大規模な資金調達を必要とします。そのため、長期的に同様のビジョンを持ち、長期にわたる研究開発段階に資金を提供する意思のある投資家が必要です。例えば、垂直離着陸式の個人用航空機を開発しているLiliumは、商業化に至る数年前から多額の投資を集めることに成功しています。
欧州のテック系ユニコーン企業を育てるために必要なこと
欧州の最も成功したテック系スタートアップに関する分析では、4つの戦略的アプローチそれぞれについて、ユニコーン企業を構築するために必要な時間、資金、収益の額を調べました(図10および11)。
図10
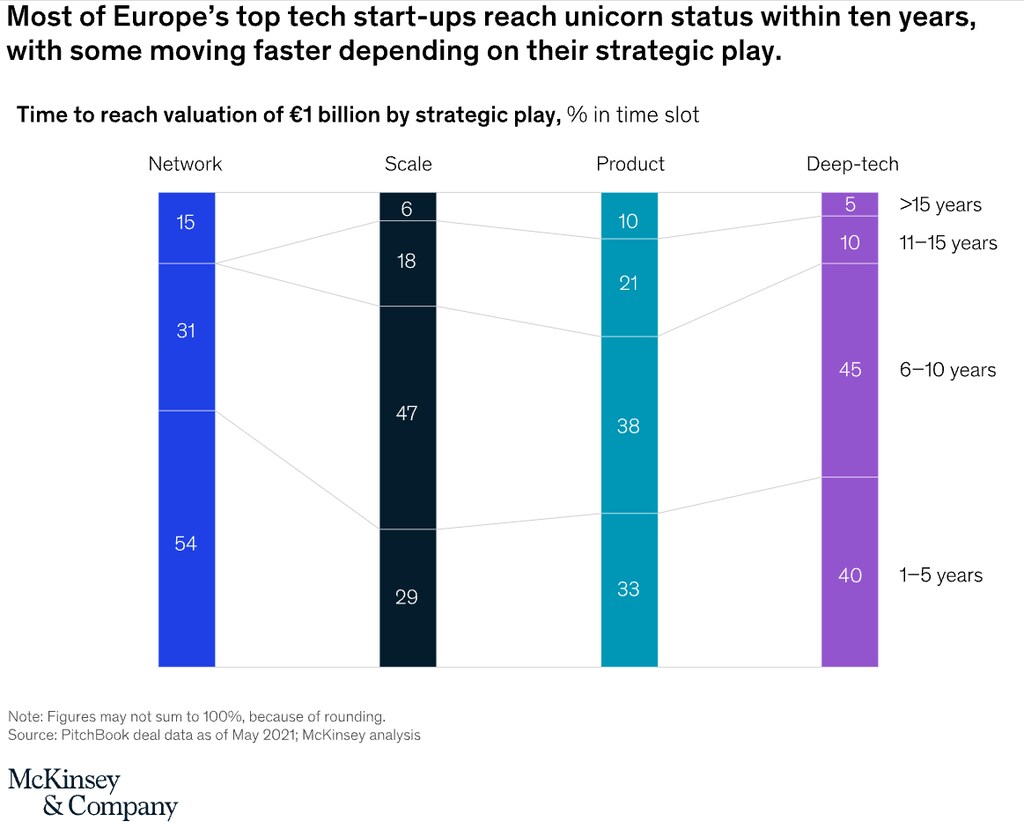
図11
必要な期間。私たちが調査した企業の大半は、設立から10年以内にユニコーン企業の地位に到達しました。特にネットワーク型およびディープテック型は、早い段階でユニコーン企業の地位に到達する傾向がある一方、スケール型(24%)およびプロダクト型(31%)では、かなりの割合が10年以上かかっています。
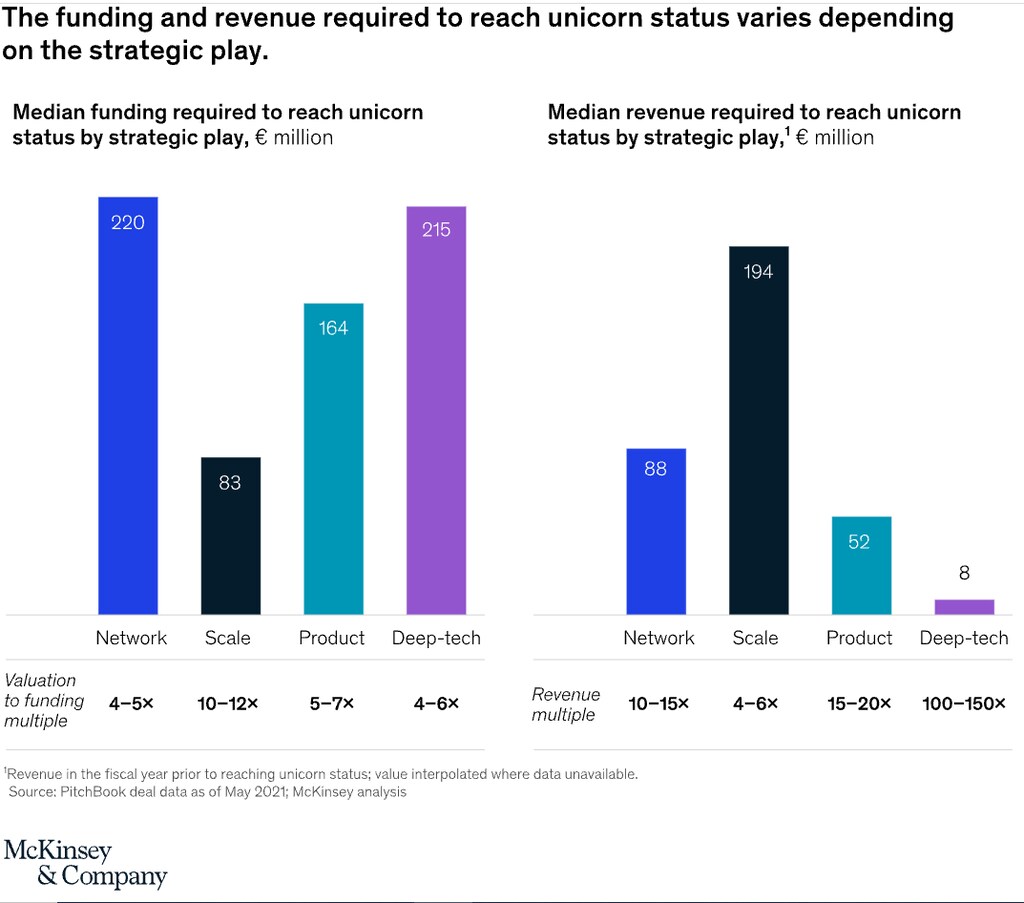
必要な資金。10億ユーロの企業価値に到達するため、これらの企業は平均して1億〜2億ユーロの資金を必要とし、調達した資本の5〜10倍の企業価値に相当します。ただし、この数字は戦略的アプローチによって大きく異なります。ネットワーク型およびディープテック型は最も多い約2億ユーロの資金を必要とし、調達資本の4〜6倍の企業価値に到達しています。スケール型およびプロダクト型はより少ない資金(スケール型は約8,000万ユーロ、プロダクト型は1億6,000万ユーロ)で、それぞれ調達資本の10〜12倍および5〜7倍の企業価値に到達しています。
必要な収益。異なる戦略的アプローチを追求し、ユニコーン企業の地位に到達した企業間では、典型的な収益水準に大きな差があることがわかりました。スケール型は約2億ユーロの収益を達成しており、その資金調達額の4〜6倍の収益倍率に相当します。続いてネットワーク型およびプロダクト型が、約5,000万〜9,000万ユーロの収益で、資金調達額の10〜20倍の倍率となっています。ディープテック型のユニコーン企業は主要な例外であり、典型的な収益水準は約800万ユーロで、収益倍率は100〜150倍となり、ディープテックの企業価値に含まれる将来の収益の大きな期待を反映しています。
欧州のスタートアップ、スケールアップ、およびその投資家は、これらの知見を活用して自社のアプローチを評価し、資源を適切な目標に集中させることで、より速く成功への道筋を見出すことができます。これらの戦略的アプローチおよび成功要因の文脈で自社の製品とアプローチを理解することは、欧州のスタートアップエコシステム全体の組織や関係者が、これら欧州のテック分野のチャンピオンの足跡をたどる助けとなります。