COVID-19は、統合的なコーポレートガバナンス、すなわちESG&D要因を企業のガバナンス、戦略、事業運営に一層深く組み込むことの重要性を浮き彫りにしています。
世界経済フォーラムは、取締役会がステークホルダー資本主義を実践に移すための6つの方法を示しました。
このリーダーシップ課題は、企業が長期的に競争力とレジリエンスを維持するとともに、社会のシステミックな課題に取り組むうえで役立ちます。
COVID-19危機は、以前から勢いを増していた、より統合的なコーポレートガバナンスへの移行を加速させています。パンデミックにより、ほぼすべての国と産業部門で、公共政策と企業の対応の中心に人々の命、生活、学びが置かれました。また、多様なステークホルダーと社内外で積極的かつ体系的に関わる必要性が、劇的に明らかになりました。さらに、企業自身もステークホルダーであり、自らが事業を営む経済、社会、環境のシステムのレジリエンスと活力に固有の利害関係を持ち、その維持に共同責任を負うことが浮き彫りになりました。
これを実践に移すとはどういうことでしょうか。私たちは、次の6項目のリーダーシップ・アジェンダを企業の取締役会に提示します。このアジェンダは、企業の長期的な競争力とレジリエンスを確保し、パンデミックによって鮮明になった社会のシステミックな課題のいくつかに対処するために不可欠だと考えています。これは、現在の危機から自社にとってのより深い教訓をくみ取り、ステークホルダー資本主義の原則を実践に移すことを真剣に考える、あらゆる取締役会や企業に関係するものです。
今世紀に入って以来、技術、環境、地政学、社会経済の大きな変化が、ビジネスへの期待と事業環境を変え、コーポレートガバナンスの原則と取締役会の慣行の再検討を迫ってきました。とりわけ、こうした変化により、環境、社会、ガバナンス、データ・スチュワードシップ(ESG&D)に関する考慮事項は、企業の根本的な目的である持続可能な価値創造にとって、はるかに重要なものとなっています。その結果、一方では財務・事業上のリスクと機会に焦点を当てる株主優先型のコーポレートガバナンス・モデル、他方では環境・社会面のリスクと機会に焦点を当てるステークホルダー主導型の企業責任・市民性モデルという、従来の区別が薄れつつあります。
現在の世界的な公衆衛生危機が引き起こした大幅な景気後退は、相互の結びつきと依存関係が強まる世界で、ESG&D要因の重要性が高まっていることを示す最新の例です。不平等、不公正、気候変動をめぐる最近の抗議活動、#MeToo関連のスキャンダル、大気・水・気候に関連する生産損失や財務損失、従業員の健康・安全を脅かす災害、貿易戦争に起因するサプライチェーンの混乱、サイバーセキュリティ侵害、個人データのプライバシーと所有権への懸念の高まり、そして多くの国で企業が直面してきた熟練労働者の不足や移民制限に、この危機が加わりました。これにより、ESG&D要因が短期間で大きな価値を損なう、さらには事業の存続を脅かす可能性があることを、取締役会で疑う余地はなくなるはずです。したがって、これらの要因は、従来のように企業の社会的責任の問題として切り分けられ、事実上従属的に扱われるのではなく、企業のガバナンス、戦略、事業運営により深く組み込まれる必要があります。
このような統合的なコーポレートガバナンスこそが、ステークホルダー資本主義の本質です。これは、世界経済フォーラムが改訂した声明「第四次産業革命における企業の普遍的な目的」と、米国ビジネス・ラウンドテーブルが改訂した「企業の目的に関する声明」 、さらに世界各地で増えつつある、これらと方向性を同じくする規制・自主的枠組みが掲げるビジョンと原則を、実際に形にするために必要なものです。
危機対応から抜け出す取締役会と経営陣に課されたリーダーシップ上の急務は、こうした一般原則を具体的な実践に移すことです。ステークホルダー資本主義を楽観的なビジョンにとどめないためには、この統合を業務とガバナンスの面でより明確に定義し、取締役会が広くその実践を採用する必要があります。
特に取締役会が一層責任を持って取り組むべき、相互に関連する6つの領域を挙げます。
#1:長期的な価値創造の要因に戦略と資本配分を整合させる
取締役会は、戦略上の優先事項、特に資本配分の優先事項を、長期的な価値創造の主要な要因に整合させなければなりません。企業は、パンデミック後の新たな経済環境、職場環境の変化、高まる期待に適応するとともに、続く環境制約やデジタル変革、第四次産業革命への移行の加速に対応するなかで、無形の価値創造要因に一層注力する必要があります。これには、研究とイノベーション、従業員のウェルビーイング、人材育成、企業文化と人権の尊重、社外のステークホルダーとの関係や信頼の強化が含まれます。資本配分の優先事項を厳しく検討し、株主への短期的な還元と、長期的な成長機会、サプライチェーンのレジリエンス、人的・社会的・自然資本とインフラへの投資とのバランスを取る必要があります。
世界経済フォーラムは第四次産業革命にどう取り組んでいるのでしょうか。
フロンティア技術・イノベーションセンターは、科学者、政策立案者、ビジネスリーダーを結集し、新興技術とその現実社会への影響を理解するための取り組みを進めています。
協働と実験を可能にすることで、同センターはパートナーが研究から生まれたイノベーションを、共通の世界的課題に取り組む実用的な応用へとつなげる支援をしています。
「世界経済フォーラムの「応答性と責任あるリーダーシップのための誓約」」、「長期的視点に立った資本配分」、「包摂的資本主義のためのエンバンクメント・プロジェクト」やアスペン研究所の「長期資本」プログラムなどの共同イニシアチブは、先進的な企業が進めている取り組みの例です。こうした取り組みは、さらに広がる必要があります。
#2:重要なESG&D要因を全社的なリスク管理に組み込む
取締役会は、事業、財務、評判、規制に関するリスクを監督する責任の一環として、急速に変化する環境、社会、ガバナンス、データ・スチュワードシップ(ESG&D)リスクをより深く理解しなければなりません。これらのリスクが自社の財務状況や業績に及ぼす重大な影響に加え、自社の活動が人々や環境にもたらす顕著なリスクについても監督する必要があります。また、現在のリスクを軽減し、将来のリスクを回避するため、投資、イノベーション、技術に関する代替案を厳密に評価できなければなりません。
科学的根拠に基づく気候目標へのコミットメントと、気候関連財務情報開示タスクフォース(TCFD)に沿った報告は、ほとんどの企業の取締役会にとってますます急務となっています。同様に、水資源管理、自然を活用した解決策、サーキュラーエコノミーへの貢献について公的な目標を設定することも重要です。「S」に関しては、人権の尊重、人々の健康と安全の保護、包摂性と多様性の向上、不平等への取り組みや将来に向けたスキル開発への投資が主要な優先課題です。ガバナンスの課題には、企業の目的、倫理、コンプライアンス、腐敗防止、納税、政治への関与を明確にすることが含まれます。また、取締役会にとって重要なデータ・スチュワードシップの優先課題は、サイバーセキュリティ、人工知能と機械学習の利用とガバナンス、そしてデータの収集、管理、利用に伴うプライバシーとデータ所有権の問題です。いずれの分野でも、企業に具体的なコミットメントと説明責任を求める規制当局や投資家の声が高まっています。
#3:危機やシステミック・ショックへの備えとレジリエンスを強化する
金融危機、景気後退、政治的紛争から、自然災害、気候変動の影響、パンデミックに至るまで、システミックな危機やショックが増加しています。取締役会は、そうした事態に企業が対応し、回復する能力を監督するうえで重要な役割を担います。備えを強化するには、より定期的かつ高度なシナリオ分析と将来動向の調査を実施し、システム全体に影響しうるショックに対する企業のレジリエンスを「ストレステスト」し、経営および事業運営上の重要な役割について危機対応計画と緊急時の後継者計画を整備する必要があります。
危機管理の局面で取締役会は、従業員や他のステークホルダーの健康と安全を特に重視して人々を最優先するよう経営陣を支援し、事業継続に不可欠な機能と業務を支え、財務リスクとレジリエンスを監督します。取締役はできるだけ早く経営陣と協議し、回復の選択肢、必要となりうる戦略やビジネスモデルの変更、今後の事業運営、企業文化、財務、技術面のレジリエンスを高める機会を検討すべきです。
#4:事業環境を強化する協働の取り組みに企業を関与させる
取締役会にとって、自社の事業環境の健全性はかつてないほど重要になっています。特に、社会の結びつきの強さや、法の支配、人権の尊重、公正で効率的な市場の機能を支える規範と公的機関が重要です。これは、主要な事業拠点を置く法域においてとりわけ当てはまります。例えば、取締役会は経営陣と連携して、次のことに取り組むべきです。
将来の労働力を育成するための教育・訓練への企業投資を方向づけるとともに、自動化、オンライン勤務やリモート勤務への移行、低炭素経済への移行、その他の根本的な経済変化によって仕事や生計に影響を受ける人々を支援する公正な移行を後押しする。
世界各地の税務方針と慣行を見直し、公共財・サービスと効果的な公的機関を支えるために必要な公正な法人税の納付を確保する。
人種、民族、性別、性的指向などの個人の属性や世帯所得に基づく構造的不平等や不公正に取り組むうえで、自社の事業活動を超えて企業が果たせる役割を特定する。例えば、投資や提言活動を通じて経済機会を広げ、社会正義を前進させる。
国連の持続可能な開発目標やパリ気候協定などの社会全体の共通優先課題に企業がどう貢献できるかを検討する。その目標を支持する政策対話や提言活動も含まれる。
#5:企業の主要な報告を統合的な方法で作成する
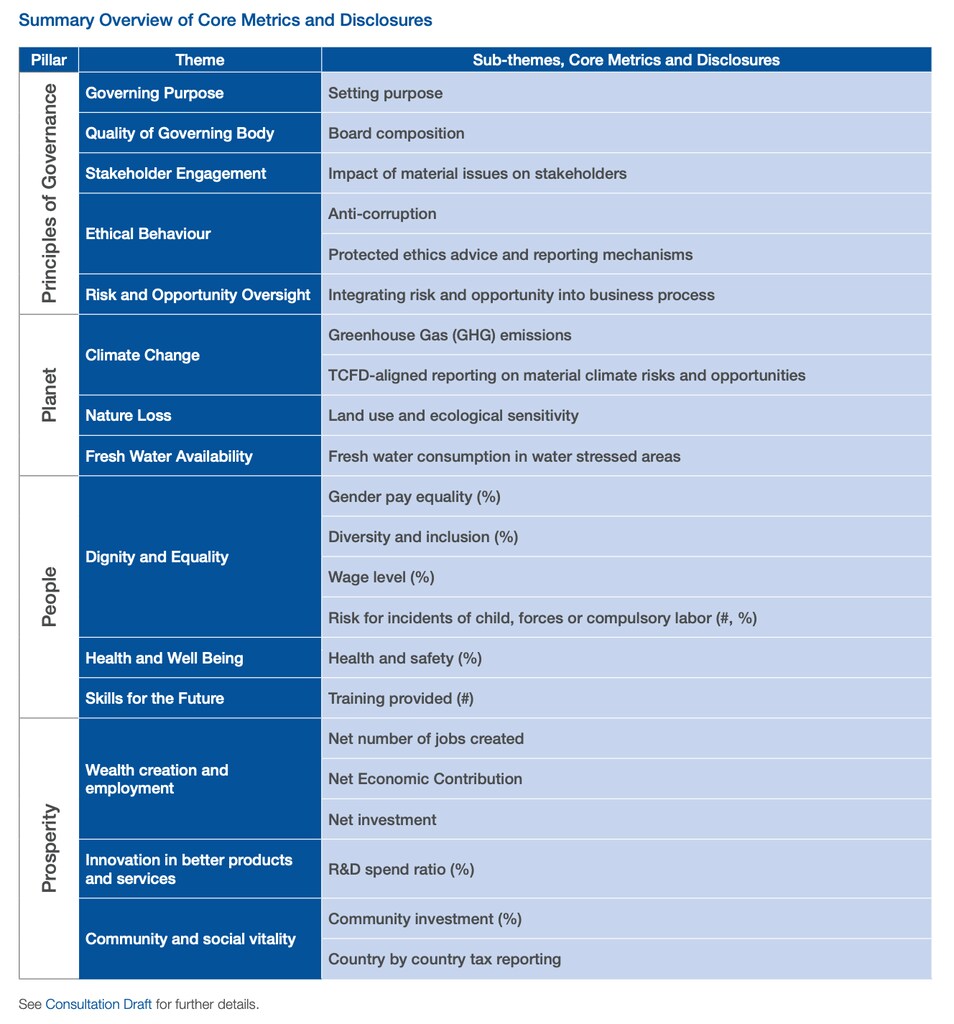
財務報告と、重要なESG&Dリスクおよび機会に関する報告を組み合わせ、企業の主要な開示を統合的な形で作成することが、取締役会と経営陣にますます強く求められています。これらの要因の重要性が高まるなか、適切にガバナンスが行われている企業は、それらを主要な開示に反映させる必要があります。また、公的な目標を設定し、その達成状況について独立した保証を受け、戦略上のリスクと機会を分析することで、投資家や他のステークホルダーに対する透明性と説明責任を高める必要があります。
デロイト、EY、KPMG、PwCと協力し、世界経済フォーラムの国際ビジネス評議会は、ESG指標の中核セットと、業種を超えて共通し、一貫性と比較可能性を保った形で主要な報告に組み込める開示項目の特定を主導しています。さらに、気候関連財務情報開示タスクフォース(TCFD)、サステナビリティ会計基準審議会(SASB)、気候開示基準委員会(CDSB)
、およびCDPなどのイニシアチブは、個別の課題や業種に応じた開示の優先事項に関する指針を示しています。すべての取締役会は、企業報告と説明責任をめぐる議論の進展を把握し、その監督を行えるようにすべきです。
世界経済フォーラムは、COVID-19による新たなリスクの管理にどう取り組んでいるのでしょうか。
#6:こうした要請に合わせて取締役会の組織、構成、関与のあり方を適応させる
取締役会は、組織の構成や業務の進め方にこれらの課題を組み込む必要があります。検討すべき重要な点は、各種委員会の規程にESG&Dの監督を組み込むこと、そして、これらの課題に対応する専任の取締役会委員会を設置するかどうかです。同様に、委員会を通じた活動と、企業の目的や文化、戦略、リスク管理、シナリオ分析と競争力分析、大規模な投資判断、事業計画、目標設定と業績監督、経営幹部の報酬、後継者計画について取締役会全体で議論することとの適切なバランスを確保する必要があります。
目的にかなう取締役会を実現するには、取締役のスキル、経験、性別、人種、国籍、年齢の多様性を大幅に高める必要があります。また、取締役会は、企業の経営陣にとどまらず社内の関係者との関与を強めるとともに、投資家から科学界、地域社会、政府のリーダーまで、社外のステークホルダーとの関与も拡大する必要があります。
この6項目のリーダーシップ行動アジェンダは、法域、所有構造、ビジネスモデルを問わず、あらゆる取締役会が検討する価値があります。これは、現在の危機から立ち直り、得られた教訓に沿って自社の事業運営とガバナンスを見直すなかで、変化する経済状況や社会の期待に応え、ステークホルダー資本主義を「言行一致」で実践しようとする取締役会に向けた行動喚起であり、実践的な資料です。企業が社会からの信頼を回復し、維持するためにも、ステークホルダー資本主義がその可能性を実現するためにも、取締役会は業種や国を越えて、これらの原則と実践を組み込まなければなりません。今日の世界では、そうした統合が、株主と他のステークホルダー双方にとって長期的で持続可能な価値を生み出すために不可欠です。