暴動や市民騒乱による保険業界の損失規模と発生頻度の最近の増加は憂慮すべきものであり、その脅威は収まっていません。
米国の抗議活動による保険業界の損失の3分の1は、わずか3社の小売業者によるものでした。
暴動や市民騒乱の急増が、米国最大級の企業のいくつかにどのような影響を及ぼしうるかを理解する必要があります。
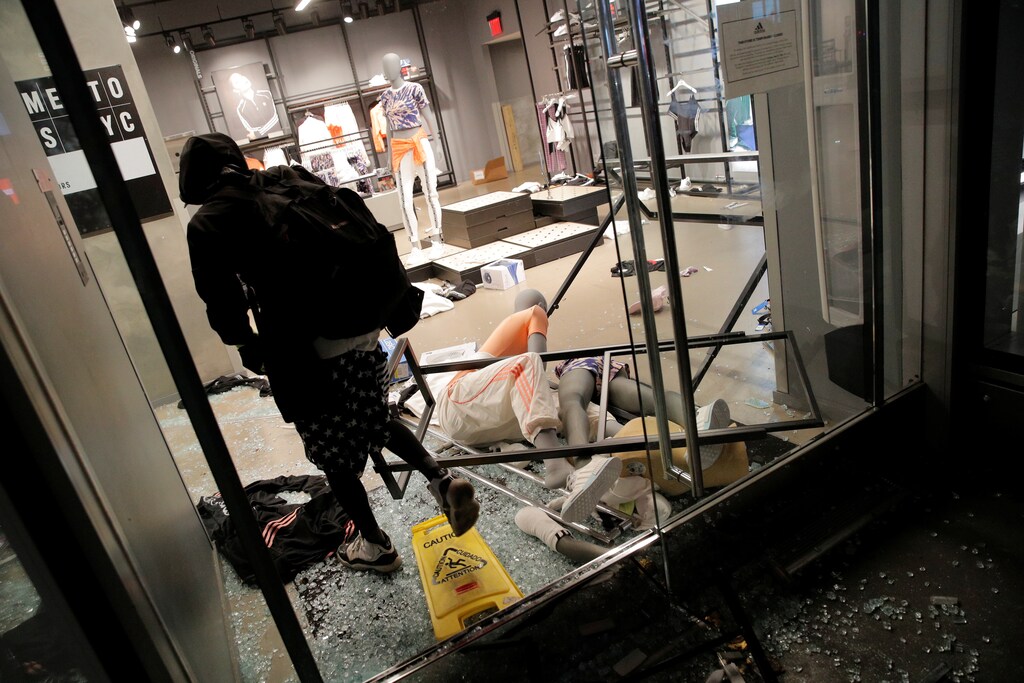
米国の市民騒乱は2020年に、おそらく初めて、保険業界にとって重大な問題となりました。過去においてこうした事象が保険会社に与えた影響は比較的小さなものでしたが、ジョージ・フロイド氏の死亡に端を発した抗議活動によって、すべてが変わったように見えます。そして大手小売業者がその背景にあるのかもしれません。実際、後知恵で見ると、大手商業事業者が2016年以降、保険業界の政治的暴力による損失に不釣り合いな形で寄与する割合を高めてきたことがわかります。小売セクターに関連するいくつかの要因に当てはめると、この影響は顕著になります。
2020年の米国の抗議活動は、2つの理由から保険業界にとって異例でした。第一に、その費用が前例のない規模だったことです。データ分析企業Veriskで当社が率いるチームのプロプライエタリデータであるPCSによると、1950年から2019年までに発生した暴動および市民騒乱による災害事象はわずか12件でした。最大のものは1992年のロサンゼルス暴動で、保険損失は約8億ドルに達しました(インフレ調整なし)。しかし、それすら例外的なものでした。この70年間における暴動および市民騒乱の災害事象による保険業界の平均損失は、わずか約9,000万ドルでした。
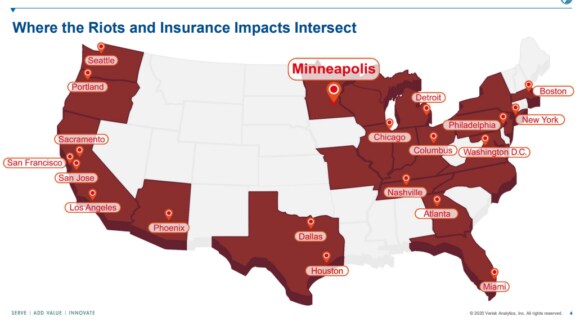
2020年、ジョージ・フロイド氏の抗議活動は、保険業界に10億ドルを超える損失をもたらした初の市民騒乱による災害事象となりました。実際、現時点で損失は20億ドルを超えており、さらに増加する可能性もあります。この「災害事象」は、複数の州に影響を及ぼした初めての事例でもありました。PCSは最終的に、20以上の州で保険業界への影響が十分と判断し、この事象に含めました。では、なぜこれほど大きな保険業界の損失が生じたのでしょうか。事象の規模と激しさだけが理由ではありません。暴動にさらされた高度に集中したリスクも要因となりました。
当社の推計によると、保険業界の損失のおよそ3分の1は、わずか3社の小売業者によるものであり、そのうち2社はさらなる保険損失が生じる可能性があります。他の小売業者にも大きな保険損失が生じる可能性があります。これらの損失の全容が明らかになるには、さらに時間がかかるでしょう。ただし、明らかなのは、大手小売業者が広範かつ同時多発的な抗議活動に特に脆弱であり、損失が非常に急速に累積しうるということです。その多くは保険業界に転嫁されることになります。
2020年の米国の抗議活動による保険損失に対する大手小売業者の寄与は、多くの人にとって予想外だったかもしれません。しかし、最近の暴動および市民騒乱の事例からいくつかの示唆が得られます。トルコ南東部で2016年に発生した政治的暴力による災害事象は、テロというよりも暴動および市民騒乱の特徴をより多く持っていましたが、過去20年間(PCSがトルコで記録を取り始めた時期)において業界全体で最大級の保険損失の1つをもたらしました。保険損失のおよそ10%がわずか4社の被保険者によるものであったという事実は、当時としては驚くべきことでした。
その後、少数の被保険企業への損失の集中はさらに強まりました。2019年第4四半期にチリで発生した抗議活動は、業界全体で30億ドル弱の保険損失をもたらし(推計作業は進行中)、その総額の3分の1をわずかに超える額が一握りの小売業者によるものでした。実際、そのうちの1社だけで、保険業界全体への影響の約20%近くを占めました。
暴動や市民騒乱による保険業界の損失規模と発生頻度の最近の増加は十分に憂慮すべきものであり、その脅威は収まっていません。2020年6月初旬以降、米国では個々の騒乱事件が保険業界において災害と認定されるほどの規模に達したものはありませんが、2021年1月6日に米国議会議事堂で見られたような継続的な社会的混乱は、重大な損失リスクが依然として存在することを示しています。複数の主要州における接戦の選挙結果は、地域住民が依然として分断されていることを示唆しています。抗議活動と反対派による抗議活動は、他の都市へと拡大・波及する可能性を示しており、極端な場合には2020年6月のものと類似した状況や結果を招きかねません。
脅威が近い将来に実際に収まったとしても、米国における社会的分断はかなり長期間続く可能性があります。その結果、市民騒乱の潜在的リスクは残り続けるかもしれず、それは、騒乱の期間中に暴動および市民騒乱の急増が、私たちの日常生活において最も大きく、最も身近な企業のいくつかにどのように影響しうるかを、より深く理解する必要があることを意味します。保険会社の事例から、影響の不均衡は顧客の集中から生じうることがわかっています。これはほぼあらゆる企業に応用できる教訓です。