開発途上経済がサービス主導型の成長モデルを追随する可能性は高まっているように見えるが、その恩恵はすべての国や個人に等しく及ぶとは限らない、と3人の専門家は述べている。
インドなどの開発途上経済において、サービス部門の拡大を支えてきたのは生産性の向上であることを示す新たなエビデンスがある。
そして、開発途上経済にとって国際貿易の今後の恩恵は、財貿易ではなく、サービス貿易、特に中間サービスから生じる可能性が高い。
データの利用可能性が高まれば、各国が経済成長のためにサービス部門を最大限に活用する政策を立案する助けとなりうる。
過去30年間の構造変革は、多くの開発途上経済において製造業を上回るペースで拡大してきた、急成長するサービス部門によって推進されてきた。開発途上経済がサービス主導型の成長モデルを追随する可能性は高まっているように見えるが、その恩恵はすべての国や個人に等しく及ぶとは限らない。この「Services and Structural Transformation Workshop」、世界銀行が主催し、一流の専門家が一堂に会して、サービス主導型成長が労働生産性、脱工業化、産業の二極化、成長の動態、雇用創出に与える影響について議論した。
サービス部門は、開発途上国にとってますます重要な成長エンジンとなりつつある
開発途上経済における付加価値と雇用に占める製造業の割合は、数十年前の先進経済の経験と比べて、より低い所得水準で停滞または低下している(Rodrik 2016)。この「脱工業化」に伴い、付加価値総額に占める製造業の割合の国家間のばらつきが拡大しており(「産業の二極化」)、開発途上経済が工業化する機会がより限られていることを示唆している(図1)。
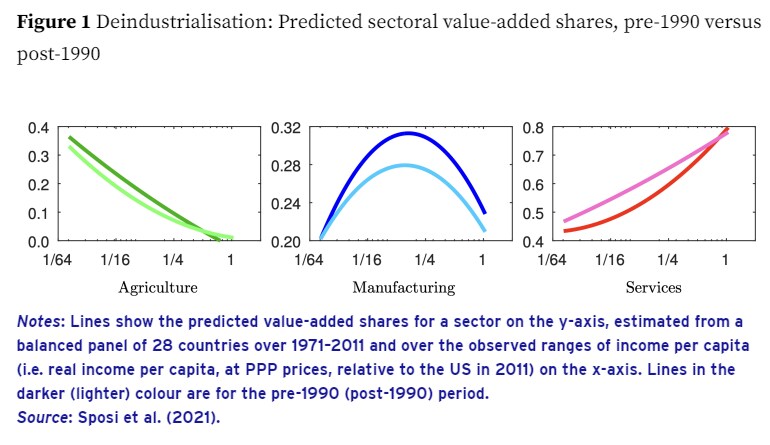
Kei-Mu Yi氏は、製造業製品の価格が高かった時期に工業化を始めた初期の工業化国が、農業から製造業へと資源を再配分したことを示すエビデンスを提示した。対照的に、製造業製品の価格がより低かった時期に工業化を始めた国々は、製造業に特化する機会がより限られ、代わりに主として農業から直接サービス部門へと資源を再配分するようになった(Sposi et al. 2021)。サービス部門の存在感が高まっているにもかかわらず、雇用創出、生産性向上、貧困削減の手段としてのサービス部門は、研究者によって十分に研究されておらず、政策立案者からも過小評価されてきた(Nayyar et al. 2021)。
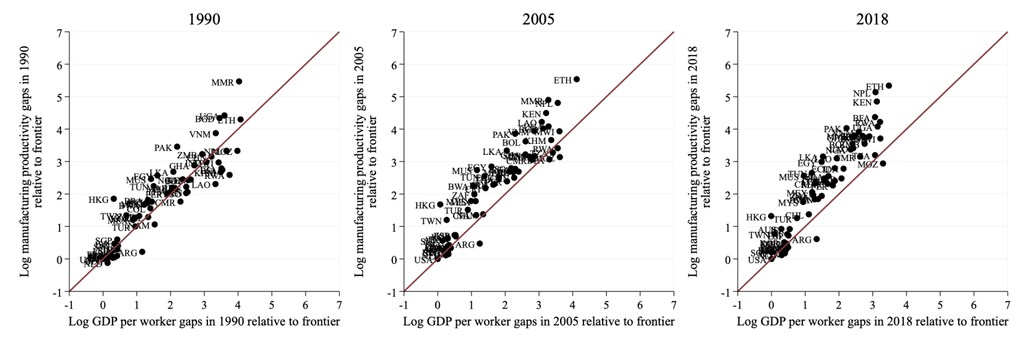
Richard Rogersonは、過去30年間に製造業における国家間の生産性格差は縮小しなかったと指摘した(Herrendorf et al. 2022; 図2)。これは、同部門における労働生産性水準の無条件収束を示した先行エビデンス(Rodrik 2013)を踏まえると、製造業雇用を拡大することが開発途上経済のキャッチアップの前提条件であるという見方に疑問を投げかけるものである。実際、Michael Petersが共有した新たなエビデンスは、インドなど、1990年代以降に雇用の大半が創出された開発途上経済において、サービス部門の拡大を支えてきたのは生産性の向上であることを示唆している(Fan et al. 2021)。また、低中所得国20か国の企業レベルのエビデンスは、サービス事業所が製造業の事業所より小規模であるにもかかわらず、高い生産性を達成しうることも示している(Hallward-Driemeier et al. 2022)。
図2製造業と総生産性の、それぞれのフロンティアに対する相対比較
かつて工業化の恩恵は、貿易の統合と結び付けて語られることが多かった。Richard Baldwinは、開発途上経済にとって国際貿易の今後の恩恵は、財貿易ではなく、サービス貿易、特に中間サービスから生じる可能性が高いと論じた(Baldwin 2023)。地政学的緊張や産業オートメーションの普及といった様々な要因は、製造業製品の貿易を縮小させ、良質な雇用の創出との結び付きを弱めうる。同時に、デジタル化の加速により、サービス貿易の障壁は低下しつつある(Baldwin and Forslid 2020)。さらに、輸出の付加価値において、製造業の投入財はサービスの投入財に置き換えられつつある(Baldwin and Ito 2022)。Banu Demirは、サービスへの構造的シフトは、現地製造業の市場アクセスの改善に伴って観察されている、現地の企業向けサービスに対する需要の増加とも関連しうることを明らかにした(例:トルコ;Avdiu et al. 2023)。
卸売・小売など、貿易不可能なサービスであっても、ICT技術は新たな経営手法の導入とともに、企業が拠点をまたいでサービス提供を標準化し、規模を拡大することを可能にしてきた。Chang-Tai Hsiehは、このことが、これらの部門における大手企業の市場シェアと労働生産性の上昇に表れていると論じた。米国では、大手サービス企業が新たな地域市場に参入したことで、特に小規模市場において、計測されていない生産性の大幅な向上がもたらされた(Hsieh and Rossi-Hansberg 2021)。

サービス主導型成長による所得の増加は、均等に分配されない可能性がある
サービス主導型の構造変革による所得の増加は、国家間でも国内でも必ずしも均等に分配されるわけではない。輸出の付加価値が製造業部門からサービス部門へとシフトするにつれ、開発途上経済では自国内でのサービス調達が減少している一方、先進経済は比較的高い水準の自国内サービス調達を維持することができている(Baldwin and Ito 2022)。
世界経済フォーラムは、製造業とバリューチェーンに関してどのような取り組みを行っているか。
先端製造・サプライチェーンセンターは、ビジネス、政府、市民社会のリーダーをつなぎ、製造業と世界のバリューチェーンを再構築する変化を読み解く場を提供している。複雑さを増す世界経済の中で、レジリエンス、持続可能性、競争力を探る信頼できる場となっている。
業界や地域を越えた協働と共通理解を促すことで、同センターはパートナーが適応し、革新し、サプライチェーンを共に強化するための実践的な道筋を特定する支援を行っている。
国内においては、小売業のような貿易不可能な消費者向けサービスにおける生産性向上が、例えばインドにおける1987年から2011年の間のように、生活水準の向上を支える重要な要因となってきた一方で、その恩恵は都市部の高所得世帯に不均衡に偏ってきた(Fan et al. 2021)。さらに、サービス雇用の種類も開発にとって重要である。Bernard Hoekmanは、高技能サービスに従事する労働者の割合と開発(夜間光量で測定)との間には正の関係がある一方で、低技能サービスと開発との間には負の関係があるという証拠を示した(Baccini et al. 2022)。その背景にある一つの可能性のあるメカニズムは外国直接投資であり、これは労働者がより高技能の雇用へとシフトすることと関連している(Hoekman et al. 2023)。Paolo Bastosは、高技能サービスにおける「learning-by-working(就労による学習)」による動的な恩恵も存在するという証拠があり、それは現在これらの部門で雇用されていない労働者にも及ぶと付け加えた(Bastos and Artuc 2023)。
サービス部門の急速な成長は、新たな「産業」政策を必要とする可能性がある
構造変革のパターンに根本的な変化が生じ、労働者が正規の製造業ではなく、主としてサービス部門および非正規の製造業へと移動している現状を踏まえ、Dani Rodrikはサービス部門のための新たな「産業」政策を求めた。指導原則としては、協働とカスタマイズを促進する政策、中小企業に焦点を当てる政策、そして企業と政府の連携を通じてコミュニティの活性化を図る政策などが含まれうる(Rodrik 2023)。サービス主導型成長の見通しが明るくなるにつれ、新たな開発戦略は、人的資本の開発(研修を通じた)、質の高い雇用の創出、サービスのバリューチェーンへの参画といった要素を重視しうる(Baldwin 2023, Rodrik 2023)。ワークショップ期間中のパネル討論はAaditya Mattooが議長を務め、政策が経済成長のためにサービス部門をどのように最大限に活用できるかについての理解を深めるうえで、より良いデータの利用可能性が重要であることを強調した。
参考文献
Avdiu, B, B Demir, U Kilinc, T Michalski, and G Nayyar (2023), “Manufacturing-led services growth and structural change”、Services and Structural Transformation Workshop、World Bank、Washington DC での発表。
Baccini, L, M Fiorini, B Hoekman, and M Sanfilippo (2022), “Services, jobs, and economic development in Africa”、CEPR Discussion Paper 16924。
Baldwin, R (2023), “Service-export-led development and the future of trade”、Services and Structural Transformation Workshop、World Bank、Washington DC での発表。
Baldwin, R, and T Ito (2022), “The smile curve: Evolving sources of value added in manufacturing”、Canadian Journal of Economics 54(4): 1842–1880.
Baldwin, R, and R Forslid (2020), “Globotics and development: When manufacturing is jobless and services are tradable”、NBER Working Paper 26731。
Bastos, P, and E Artuc (2023), “Learning by working in high-skills sectors”、Services and Structural Transformation Workshop、World Bank、Washington DC での発表。
Fan, T, M Peters and F Zilibotti (2021), “Growing like India: The unequal effects of service-led growth”、NBER Working Paper 28551。
Hallward-Driemeier, M, G Nayyar, and E Davies (2022), “For services firms, small can be beautiful”、VoxEU.org、1月12日。
Herrendorf, B, R Rogerson, and Á Valentinyi (2022), “New evidence on sectoral labor productivity: Implications for industrialization and development”、NBER Working Paper 29834。
Hoekman, B, M Sanfilippo, and M Tambussi (2023), “Foreign direct investment and structural transformation in Africa”、CEPR Discussion Paper 17838。
Hsieh, C, and E Rossi-Hansberg (2022), “The industrial revolution in services”、working paper。
Nayyar, G, M Hallward-Driemeier, and E Davies (2021), At your service?: The promise of services-led development、World Bank。
Rodrik, D (2013), “Unconditional convergence in manufacturing”、Quarterly Journal of Economics 128(1): 165–204.
Rodrik, D (2016), “Premature deindustrialization”、Journal of Economic Growth 21(1): 1–33.
Rodrik, D (2023), “Why service need an industrial policy”、Services and Structural Transformation Workshop、World Bank、Washington DC での発表。
Sposi, M, K-M Yi, and J Zhang (2021), “Deindustrialization and industry polarization"、NBER Working Paper 29834。