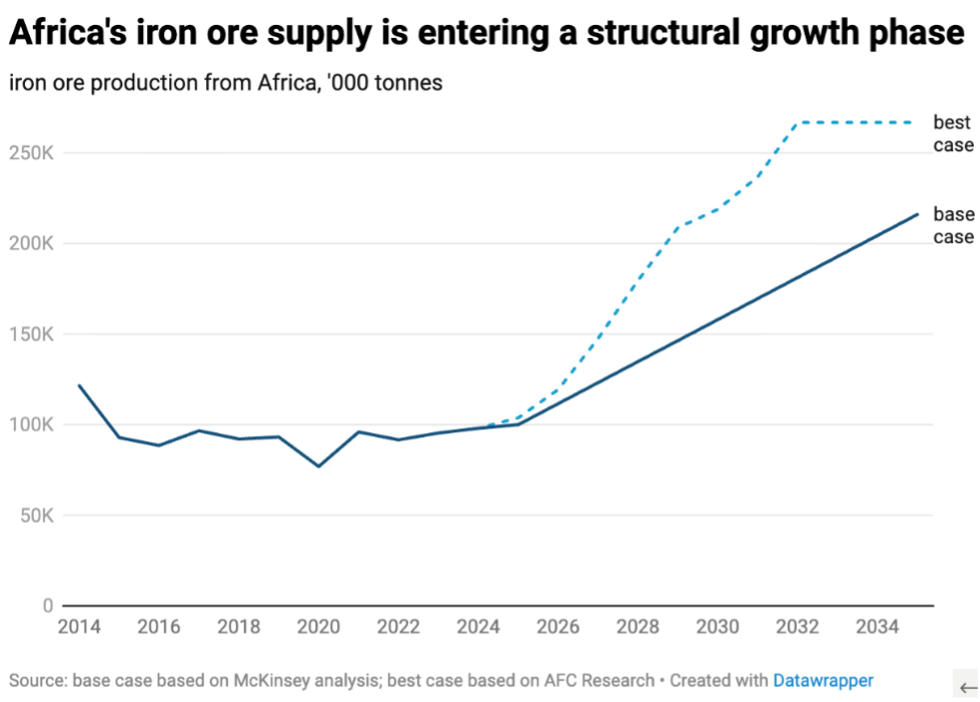
アフリカの鉄鉱石生産は増加する見通しで、2030年代初頭までに年間2億トンを超えると予測されている。
鉄鉱石は、輸送システム、エネルギーインフラ、住宅、製造業を支える鉄鋼の生産に利用できる。
鉄鉱石産業への投資と並行して、アフリカは国内の製鉄を強化し、より競争力と強靭性のある産業基盤を築くべきだ。
西アフリカでエボラ危機後、供給が10年にわたって混乱した後、大陸の鉄鉱石生産は年間およそ1億トンまで回復した。現在は、アフリカ各地で長期的な鉱山開発プロジェクトが承認され、投資計画も進んでいることから、循環的ではなく構造的な成長を遂げる新たな段階に入っている。
2030年代初頭までに、アフリカの生産量は年間2億トンを超える可能性がある。主な牽引役は、ギニアのシマンドゥ・プロジェクトの生産拡大で、年間およそ1億2,000万トンに達する見込みだ。シエラレオネ、リベリア、モーリタニア、アルジェリア、およびギニアの他のプロジェクトでも生産が拡大する。
規模は大きい。しかし、本当に注目すべきは鉄鉱石ではなく、鉄鋼だ。
鉄鉱石ブームに鉄鋼戦略が伴わない
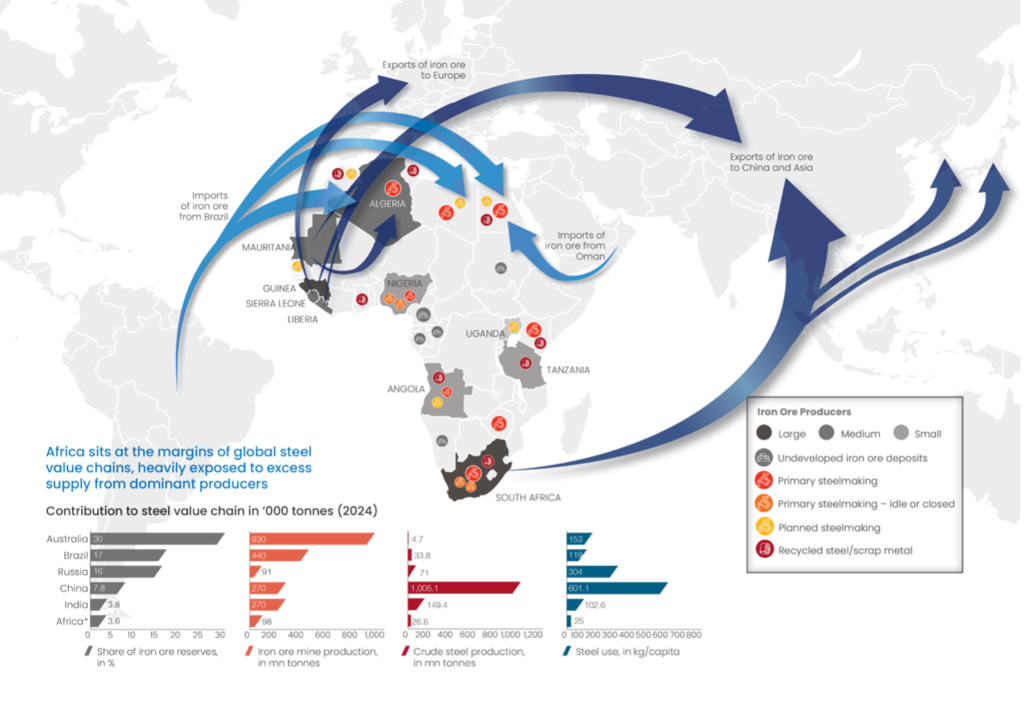
アフリカの鉄鉱石供給が加速する一方、鉄鉱石を加熱して炭素を加えることで生産される鉄鋼の生産量は、わずかな伸びにとどまり、2014年のおよそ1,500万トンから2024年には2,600万トン強となった。
CRU Groupによると、この生産の大半はスクラップ金属を利用する電気炉(EAF)技術に基づいている。一方、アフリカでは鉱石を原料とする一次製鉄や一貫製鉄は依然として限られ、地域的にも分散している。
こうした市場構造が偶然に生まれたわけではない。EAFによる生産は初期投資が少なく、小規模でも操業でき、炭素排出量がはるかに少ないうえ、分散し変動の激しい需要にも対応しやすい。
産業やインフラからの引き取り需要が分散している市場では、EAFは実用的で効率的な選択肢となり得る。生産者は、一貫製造施設の大きな固定費を負担せずに鉄鋼製品を供給できる。しかし、このモデルが対応するのは実質的に目先の需要不足に限られ、持続可能で地域的に統合された産業基盤の確立にはつながらない。
主要輸出国が自国の脱炭素化と産業目標の達成に向け、より多くの資材を国内に確保するなか、スクラップの入手は難しくなっている。供給制約が強まるにつれ、自動車、機械、家電の製造に不可欠な薄板鋼の生産拡大には、鉱石由来の金属原料をより多く確保する必要がある。
世界的に、薄板製品はすでにスクラップだけに頼るよりも高品位鉄鉱石への依存度が高い。品質基準が厳しくなるなか、スクラップの含有率が高いと安定して基準を満たせないためだ。アフリカでは、スクラップからゴム、塗膜、非鉄金属の混入物を取り除く能力が限られていることも課題に拍車をかけ、品質管理に影響し、より高品位な金属の輸入依存を高めている。
高品位鉱石、天然ガス、手頃な価格の電力、そして再生可能電力の比率が高まりつつあることを背景に、アフリカは高品質な製鉄向けの低炭素鉄鉱石を生産するうえで有利な立場にある。
アフリカの重要鉱物
アフリカの開発ニーズを踏まえれば、鉄鋼を単なる工業製品の一つとして扱うことはできない。鉄鋼は輸送システム、エネルギーインフラ、住宅、製造業を支えている。しかし、アフリカの1人当たり鉄鋼消費量は世界平均をおよそ8分の1下回る。その一方で、都市化は世界最速のペースで進み、インフラの不足は深刻で、産業面の目標も拡大している。
アフリカ大陸は今も大量の鉄鋼完成品や鉄鋼を多く使う製造品を輸入し続けている。アフリカが鉄鋼を輸入することは、実質的に自国の鉄を輸入し直すことに加え、その鉄鋼の製造に使われる他の材料も輸入することを意味する。それらもアフリカ産だ。マンガンはガボンと南アフリカ、クロムはジンバブエと南アフリカ、ニッケルはマダガスカル、バナジウムと亜鉛は南部アフリカ各地から産出される。
国内の一次製鉄が弱まるなか、これら関連鉱物の域内需要は、アフリカ自身のインフラ整備の進展ではなく、域外の鉄鋼市場の景気循環に左右され続けてきた。
並行する鉄鋼戦略を伴わない鉄鉱石の増産は、このパターンを強めるおそれがある。
鉄鋼生産はシステム設計の問題
したがって、アフリカの鉄鋼産業をどう強化するかは、システム設計の問題だ。アフリカには競争力のある製鉄に必要な基礎的な投入資源がある。高品位鉄鉱石、豊富なマンガン、ニッケル、クロムの埋蔵量、天然ガスに加え、再生可能エネルギーと水力発電の潜在力も拡大している。
鉄鋼需要も大陸各地に存在する。鉄道網、鉱山輸送回廊、エネルギーインフラ、住宅、製造業がその需要を生む。しかし、国境、政策改革、調達制度、資金調達の仕組みによって需要は分断されている。単独で本格的な一貫生産を支えられるほど大きな国内市場はない。そのため、地域間の連携が不可欠となる。

需要の集約とインフラの共有
アフリカ大陸自由貿易圏(AfCFTA)のもとで、地域協力は需要の集約、引き取り需要の見通しの改善、一次製鉄の採算性の強化に役立つ可能性がある。また、規格を強化して規格外製品の密輸を抑えることにもつながる。
南アフリカの事例は、十分に統合された地域市場なしに国内の製鉄能力を維持する難しさを示している。一次製鉄能力の大半は、現在稼働していない。需要が弱く分散しているうえ、投入コストも高いためだ。同時に、南部アフリカと東アフリカのインフラ計画では、まさにこうした製品が必要とされている。問題は需要がないことではなく、連携がないことだ。
インフラ計画を地域で集約すれば、輸送回廊、電力プール、産業地区をまたいで鉄道、港湾、電力資源を共有でき、コストの削減と競争力の強化にもつながる。
バルク商品では、インフラとシステム設計が実現の鍵を握る。シマンドゥ・プロジェクトは、この基本的な教訓を示している。Mining Indabaでの議論によれば、複数の鉱区と利害関係者にまたがる共有システムとして設備投資とインフラを構成して初めて、プロジェクトは前進した。マイニング・インダバは、2026年2月に南アフリカのケープタウンで開催された会議だ。
ギニア高地とギニア湾周辺にも同様の機会がある。ギニア、シエラレオネ、リベリア、カメルーン、ガボン、コンゴにまたがる鉄道と港湾の統合回廊は、孤立した鉱床を地域の産業基盤へと変える可能性がある。
資源採掘から産業主権へ
世界経済はサプライチェーン再編の時代に入りつつある。産業政策が再び重視され、各国政府は戦略的な依存関係を見直している。脱炭素化は重工業を変えつつある。
こうした環境のなかで、アフリカは選択を迫られている。鉄鉱石の輸出を拡大し、遠方のバリューチェーンに原材料を供給し続けることもできる。あるいは、この供給ブームを活用して鉄鋼エコシステムの一部を国内に再び根付かせ、鉱石、電力、ガス、フェロアロイ、地域需要を統合回廊で結び付けることもできる。
後者の道は孤立を意味しない。アフリカは引き続き世界市場に統合される。しかし、バリューチェーンのより大きな部分を取り込み、関連鉱物の需要を安定させ、製造業を深化させ、地域での引き取りを促す政策を整え、域外の需要ショックに対する脆弱性を減らすことを意味する。
鉄鋼は単なる産業面の目標ではない。インフラの背骨であり、複数の鉱物バリューチェーンの要であり、産業を大規模化する前提条件だ。
したがって、アフリカの鉄鉱石成長の次の段階には、鉱石、電力、輸送、調達を一貫した鉄鋼戦略のもとで整合させる、意図的な地域計画が必要となる。こうした統合がなければ、供給ブームは大部分が資源採掘にとどまる。統合があれば、アフリカはより競争力と強靭性のある産業基盤を築くことができる。
この記事は、Mining Indaba 2026のラウンドテーブルでの議論に加え、McKinsey & CompanyおよびCRU Groupの分析を踏まえている。