重要鉱物の需要は高まっているが、リスク、期間、収益の見通しを算定しにくい分野では、投資はまだ拡大していない。
鉱物ごとに異なる障壁があるため、画一的なアプローチはしばしば失敗する。
供給をより強靭で多様なものにするには、最も必要とされる分野に民間資本を呼び込める、的を絞ったリスク低減ツールが不可欠である。
重要鉱物は、エネルギー技術の展開、産業競争力、経済的強靭性の交点に位置している。電化に用いられる銅やリチウムから半導体向けのレアアースに至るまで、これらの素材は、各国がクリーンエネルギーをどれだけ迅速に導入し、デジタルインフラを拡充し、安全保障を強化できるかを、ますます左右するようになっている。今後数年で需要は大きく伸びると見込まれており、その一方で、素材効率の改善、循環型経済の拡大、代替の加速に向けた取り組みも続けられている。
しかし、真の制約はしばしば誤解されている。問題は単に地質学的な希少性や資本の不足ではない。そもそもプロジェクトが投資可能かどうかが問題なのだ。多くのプロジェクトは、リスクプロファイルが投資家の要件に合致していないため、主流の民間金融を引きつけるのに依然として苦労している。長い開発期間、多額の初期資本需要、許認可の複雑さ、政策の不確実性、収益の見通しの乏しさにより、プロジェクトの評価(アンダーライティング)は困難になっている。銅はこの課題の規模を示す好例である。予測される供給不足は2035年までに30%にもかかわらず、投資予測では2030年までに2,500億ドルのギャップが生じると示されている。
そのため議論は、「より多くの資本」を求める声を超えて、プロジェクトを資金調達可能にする要因は何かに焦点を当てる必要がある。世界経済フォーラムがコロンビア大学国際公共政策大学院(SIPA)のグローバルエネルギー政策センターと連携して発表した新たな報告書では、投資可能性のギャップを埋めるための実践的な枠組みを示している。その枠組みは、異なる鉱物、管轄地域、プロジェクト開発の段階ごとに直面する特有の制約に、リスク低減ツールを適合させるものである。
一般的な資金ギャップではなく、真の制約から始める
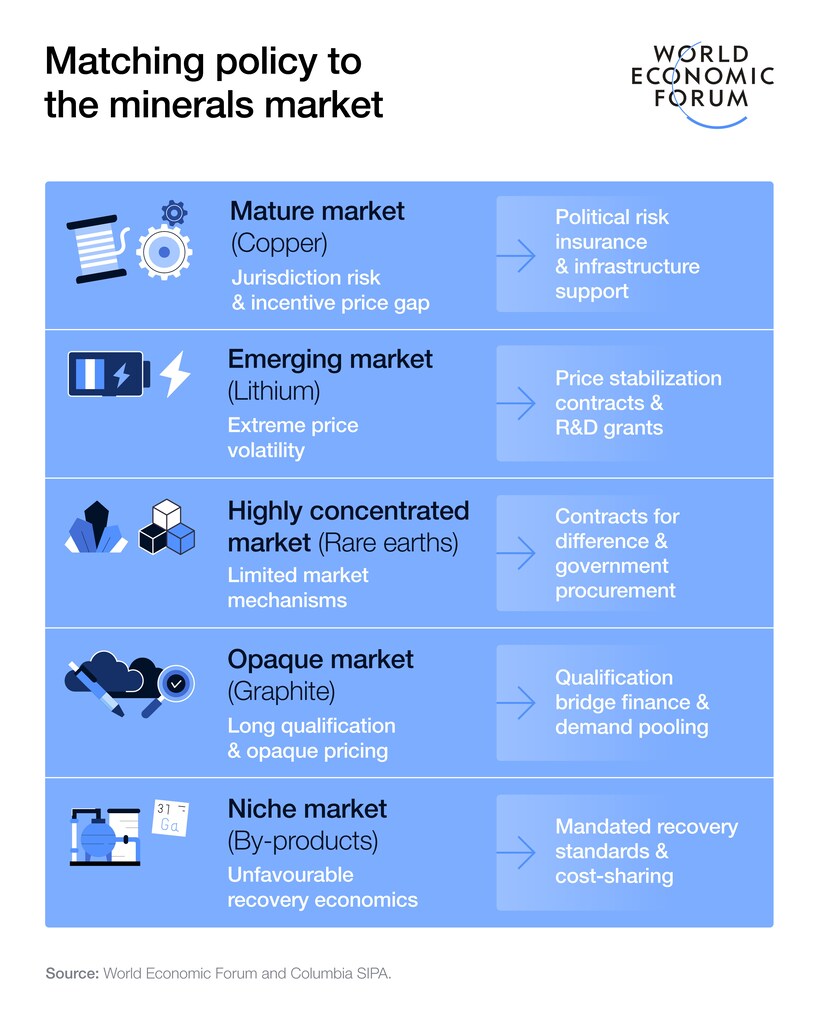
重要鉱物は、単一の政策カテゴリーとして扱われることが多い。実際には、鉱物ごとに市場構造、価格形成の力学、最終用途、リスクプロファイルが異なり、その違いは投資可能性にとって重要である。銅プロジェクトは、黒鉛、レアアース、副産物鉱物のプロジェクトと同じ資金調達上の障壁に直面するわけではない。
銅のような成熟市場では、課題は価格発見よりも、許認可、インフラ、事業遂行のリスクにあることが多い。リチウムのような新興市場では、価格変動や限られたヘッジ手段により、長期的に収益を見積もることが難しくなる場合がある。レアアースのような高度に集中した市場では、新規参入者が既存の供給企業と競争するために、より強固な需要の支えと収益面での支援が必要になるかもしれない。黒鉛のような不透明な市場では、長い認定プロセス、脆弱な価格指標、不確実な長期引取契約により、需要が伸びていてもプロジェクトが遅延することがある。副産物鉱物はさらに別の課題を抱えている。戦略的に重要であっても、その経済性は単独では専用投資を正当化するほど強固であることはまれである。
教訓は明快だ。制約が鉱物によって異なるのであれば、政策対応もまた異なるものでなければならない。
リスク低減ツールをボトルネックに合わせる
ここでしばしば政策が的を外す。多くの介入は、広範で馴染みがあり、政治的には魅力的であるものの、投資を阻んでいる実際の障壁に必ずしも適合していない。そうなると、公的支援は高コストでありながら、特に効果的ではないということになりかねない。場合によっては、民間資本を呼び込むどころか、それを押しのけてしまうこともある。
より効果的なアプローチは、プロジェクトを実際に妨げている要因を特定し、その問題に介入を適合させることである。主な課題が初期段階の設備投資であれば、初期の資本支援が適切な手段となり得る。問題が長期引取契約の弱さや収益の見通しの乏しさであれば、需要の支えや収益安定化の仕組みがより重要になるかもしれない。政治的または管轄上の不確実性が主要な抑止要因であれば、リスク軽減の手段が決定的となる場合がある。また、期間、インフラのギャップ、許認可の遅延が真の課題である場合には、直接的な財政支援よりも構造改革が重要になることがある。
重要なのは、利用可能なあらゆる手段を展開することではない。投資可能性のギャップを埋め、より幅広い資本の源泉を引き出すために必要な、目的に適った最小限のツールを用いることである。
公的資本が民間金融を引き出すよう支援を段階的に組み立てる
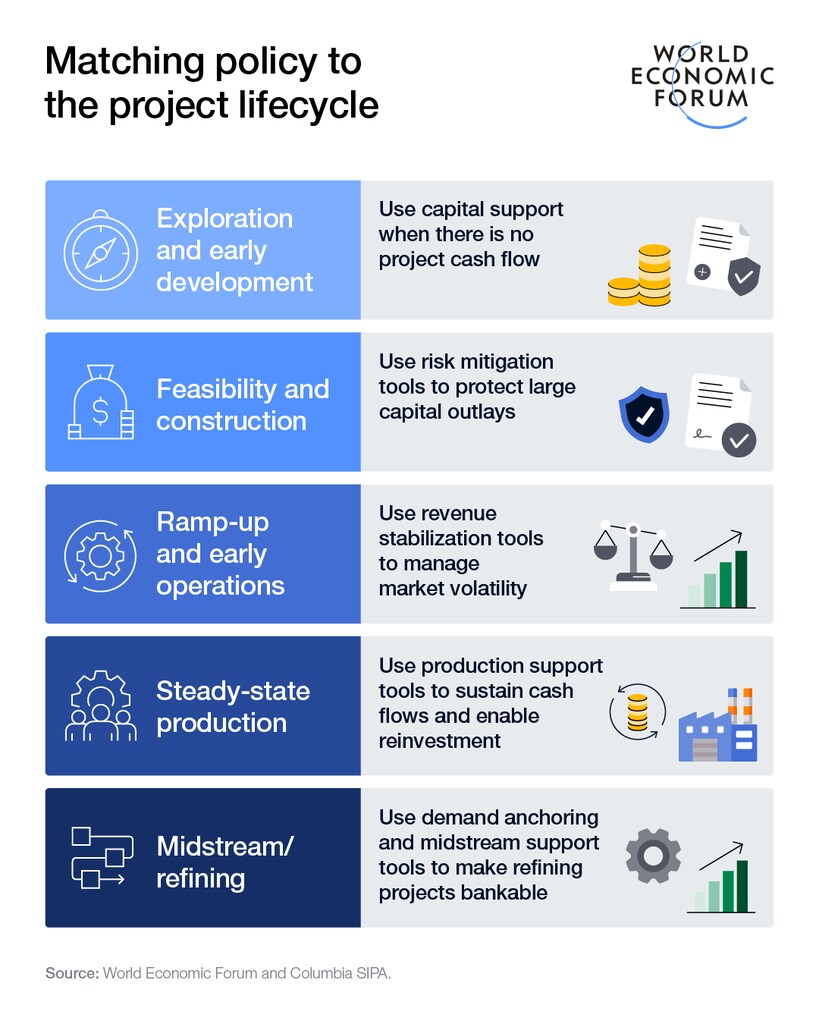
プロジェクトは、開発の段階ごとに異なる障壁に直面する。探査と実現可能性調査では、不確実性が高く、プロジェクトのキャッシュフローが存在しないため、資本支援が必要となることが多い。建設段階では、完工保証やその他のリスク分担の仕組みが必要となる場合がある。立ち上げ段階では、価格変動や脆弱な価格指標が債務の返済能力を損なう場合に、収益安定化が求められることがある。中流の精製段階では、より強固な長期引取支援が必要になる可能性があり、安定生産の段階では、生産税額控除、価格下限の仕組み、またはコストの高い市場における戦略的調達への依存度が高まることがある。
この段階的な組み立ては極めて重要である。目標は、公的ツールを最も触媒効果の高い場所に投入し、リスクの低下やプロジェクトの成熟に応じて支援を段階的に縮小することにあるからだ。こうして公的金融は、商業的な規律を損なうことなくパイプラインを強化することができる。
同じ論理は、管轄地域をまたいでも当てはまる。低リスクで統治能力の高い環境では、制約となるのは許認可やインフラであることが多い。中リスクの環境では、財政の安定性、外国為替ツール、政治リスク保険がより重要になる可能性がある。脆弱な環境や極めて戦略的な環境では、民間投資家が参加できるようになる前に、保証、譲許的融資、長期引取の組み合わせが必要になる場合がある。
強靭な供給に向けてリスクを戦略的に配分する
目的は供給を増やすことだけでなく、供給を多様化することにもある。現在、重要鉱物のバリューチェーンの主要段階における集中は、混乱に対するエクスポージャーを生み出しており、それは産業競争力、技術導入、エネルギー安全保障に影響を及ぼす。より強靭な供給基盤には、より明確なリスク配分、より信頼性の高い政策の枠組み、そして政府、産業界、金融機関、開発金融パートナーの間でのより強固な連携が求められる。
各国政府がより強靭な鉱物供給網を望み、投資家が投資可能なプロジェクトを求めるのであれば、答えは単なる補助金の増額や漠然とした野心の拡大ではない。必要なのは、より賢明なリスク低減である。すなわち、適切な手段を適切な鉱物に、適切な管轄地域で、適切な段階において適合させる、的を絞った介入である。重要鉱物にはたしかに資本が必要だ。しかしその前に、投資可能となるためのより実践的な道筋が必要なのだ。




