先進国は重要鉱物へのアクセスの多角化を図っているが、開発途上国への影響も考慮すべきである。
規制の枠組みを更新し、ESGの導入を拡大することで、重要鉱物の持続可能な採掘を促進できる。
重要鉱物への投資と並行して対外援助を刷新することは、開発途上国における持続可能性をさらに支えるだろう。
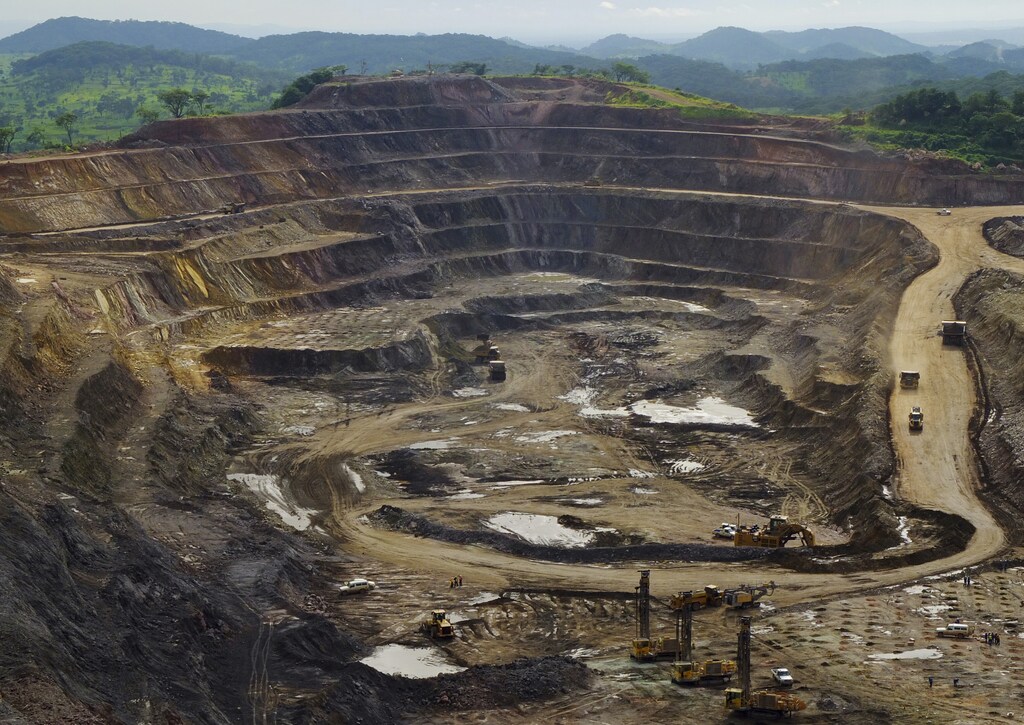
クリーンエネルギーへの道は、歴史的に環境負荷の大きい産業、すなわち採鉱を経由する。特に開発途上国では、鉱物の採掘と加工は、環境汚染だけでなく、汚職や地域住民の生計の喪失も歴史的に引き起こしてきた。ネットゼロの達成に必要な技術を拡大していく中で、状況は変えられるだろうか。
インドネシア、チリ、コンゴ民主共和国(DRC)などの国々には、電気自動車や太陽光パネルなどの技術に必要な鉱物の大規模な鉱床がある。これらの国々が、こうした資源から得られる利益を最大化しようとするのは当然である。例えば、世界最大のニッケル生産国であるインドネシアは、2019年に未加工のニッケルの輸出を事実上禁止し、国内での加工を義務付けた。国内で加工すること。チリはリチウム産業の国有化を計画している。また、コバルトの世界有数の生産国であるコンゴ民主共和国は、同鉱物などを「戦略資源」に指定し、より高いロイヤルティを徴収しようとしている。戦略資源に指定している。
この状況を複雑にしているのは、グリーン技術の生産を継続するためにこれらの鉱物を必要とする米国、ドイツ、日本、韓国などのグローバル・ノースの国々にとって、中国が長年にわたり重要鉱物の加工分野を支配しているという事実である。現在、政府の支援を受けた中国企業は、融資や交渉による鉱物とインフラの交換取引などを通じて、グローバル・サウスの採掘部門の買収にも乗り出している。
こうした状況に危機感を抱いた米国、EU、その他の主要なグリーン技術メーカーは、原材料の継続的な確保に向けた措置を講じている。つい昨年、米国国務省はモンゴル、ザンビアおよびコンゴ民主共和国と、「安全で強靭な重要鉱物サプライチェーンの推進」に向けた協定を締結した。同様に、中国への重要原材料の依存度低減を目指す「重要原材料法」の導入に伴い、EUは、バッテリー関連鉱物に関して、カザフスタン、ナミビア、コンゴ民主共和国、そして大湖地域のその他の国々と協定締結を進めている。
これらの取り組みは有望であるものの、グローバル・ノースのグリーン技術メーカーも、採掘への投資が、これらの国々の長期的な成長と経済発展にどのように貢献できるかを検討する必要がある。
それは見た目ほど簡単ではない。第一に、鉱物市場は好況と不況の循環を特徴とする。例えば2022年から2023年にかけて、コバルトの価格は1ポンドあたり40ドルから17ドルに下落し、コンゴ民主共和国の主要なコバルト生産企業であるグレンコアは、生産を減速させた。第二に、クリーンエネルギー技術は、使用する鉱物を変えていく可能性がある。コバルト価格の下落は、中国の電気自動車市場がコバルトフリーの電池へ移行したことも一因である。第三に、採掘プロジェクトは資本集約的であり、特殊な輸入機器を必要とするため、「飛び地」として機能する傾向があり、これが近隣地域への経済的波及効果を制限している。第四に、採掘プロジェクトには避けられない終わりがある。やがて鉱床は枯渇する。鉱山が閉鎖された後、地域社会は貧困の深刻化、雇用機会の減少、地域の公共サービスへの投資減少に苦しむことになる。

さらに懸念されるのは、政府または市民社会の制度が脆弱な国々では、天然資源の搾取が腐敗した指導者を支え、公的投資を抑制し、その結果、社会的、政治的、経済的な問題を一層深刻化させる可能性があることである。この「資源の呪い」と呼ばれる現象は、現在グリーン技術に必要とされている鉱物を産出する多くの国々で、過去にも起きてきた。
しかし、グローバル・ノースの企業や機関が開発途上国の鉱物プロジェクトに取り組む方法を大幅に改善する機会はある。
1. 既存の規制の枠組みを更新する
2012年と2021年にそれぞれ施行された、米国とEUによる「紛争鉱物」を禁止する規制を例に挙げる。両規制では、クリーンエネルギー技術に不可欠な特定の鉱物が除外されているものの、最も必要とされている場所への投資を抑制する可能性がある。例えば、世論の反発を懸念して、人権侵害が確認されている国からの鉱物調達を完全に停止した企業もあり、その過程で地域住民の生計を深刻に脅かしている。政策立案者は、これらの規制において、執行の仕組みを強化すると同時に、コバルトなどの他のクリーンエネルギー鉱物を適用除外とすることを検討する可能性がある。また、地域住民にとっての純便益に関して、企業が包括的な判断を行うよう促す方法を模索することもできるだろう。
2. 環境・社会・ガバナンス(ESG)基準を導入する
ESG基準は、新規プロジェクトを安全かつ公正な方法で進めるうえでも役立ちうる。しかし、複数の基準が存在すると民間産業に不確実性をもたらし、迅速な設備投資を妨げ、必要な供給の遅延を招く。政策立案者は、ESG基準が各国の税制および規制の枠組みとどのように整合するかについて指針を示し、ESG認証機関に合意形成を促すべきである。また各国は、ESG認証を受けた重要鉱物の輸入割当を導入することで、責任ある調達による原材料への需要を高めることもできる。
3. その他の形態の対外援助を拡充する
数少ない例外を除き、OECD加盟国の大半は、国民総所得の少なくとも0.7%を政府開発援助に充てるという国連の目標を一貫して達成できていない。米国の対外援助予算全体は、1980年代以降、連邦予算の約1%で推移している1980年代以降が、国務省の重要鉱物イニシアチブをまかなうための増額は行われていない。政策立案者は、これらの国々における能力開発、人材育成、技術移転への資金拡充を検討し、多角化された重要鉱物サプライチェーンを構築する必要がある。採掘プロジェクトへの直接投資のみに焦点を当てた国家戦略は、持続可能な成果を生み出す機会を逃すことになり、中国のインフラ投資に代わる、より魅力的な選択肢となりうる。
鉱物投資と並行して対外援助の手法を刷新することは、重要なソフトパワーの手段を再び確立する方法となりうる。さもなければ、グローバル・ノースの先進国などは、グリーン・エネルギーへの移行を隠れ蓑として、開発途上国を搾取していると批判される恐れがある。