COVID-19は製薬業界を混乱させ、世界各地で医薬品不足を引き起こすとともに、より強靭な世界のサプライチェーンの必要性を浮き彫りにしています。
デジタル技術は、この分野を変革し、世界の医薬品生産をより強固で、多様性に富み、柔軟なものにするのに役立つ可能性があります。
医薬品原料の世界有数の供給国であるインドは、世界中の製薬会社を変革しうる技術の先駆けとなっています。
製薬業界は、COVID-19のパンデミックとの闘いにおいて重要な役割を果たし、命を救う医薬品を供給してきました。これらの医薬品は、患者がコロナウイルスから回復するのに役立ちます。しかし、パンデミックは製薬会社にも深刻な課題をもたらしました。世界のサプライチェーンが混乱し、業界の脆弱性が明らかになるとともに、より高い回復力と柔軟性の必要性が浮き彫りになりました。
EU、日本、米国が新薬の研究開発を主導している一方で、中国とインドは医薬品有効成分(API)の主要生産国です。医薬品の原料であるAPIは、製造工場に出荷され、最終製品へと加工されます。中国とインドを合わせると、欧州で販売される医薬品の製造に使われる化学物質の約80%を占めており、世界のAPI製造施設の約31%を占めています。また、インドは世界の後発医薬品輸出の20%を占めています。
コロナウイルスの拡大を阻止するための国内のロックダウンは、このサプライチェーンを寸断し、深刻な結果を招きました。インドの製薬および医療機器メーカーは、輸送や船積みの問題に加え、ロックダウンに伴い出稼ぎ労働者が故郷の村に戻ったことによる労働力不足により、生産能力が20~30%にまで低下しました。また、医薬品の供給も、製造施設の操業停止や、中国で製造されるAPIの価格の20~30%上昇によって打撃を受けています。
こうした混乱は世界の他の地域にも波及しています。2020年2月、米国食品医薬品局(FDA)は、中国での感染拡大を受けて、COVID-19関連として初めての医薬品不足を発表しました。 ナイジェリアも、同じ理由で医療用品や製品の不足に直面しています。必須医薬品や医療用品の確保をめぐって各国が競い合い、緊張が高まっています。80件の制限が2020年第1四半期に医療用品の輸出に対して課されました。40か国が特定の医薬品、原料、または医療機器の輸出を禁止しています。インドは26種類の医薬品原料の輸出を禁止し、後発医薬品の製造に使用される製剤についても同様の措置を取りました。
製薬会社は、感染拡大とそれが製造に及ぼした連鎖的な影響を克服するため、新たな技術の導入を試みてきました。例えば、ノバルティスはAmazon Web Servicesと提携し、製造、サプライチェーン、医薬品の配送のデジタル変革を進めています。ただし、まだ取り組むべき課題は残されています。
インドでは、デジタル技術の先進的な活用に基づく3つの戦略が、製薬業界を変革し、危機からの脱却の道を開きつつあります。これらの戦略は世界中で再現され、世界の製薬会社がパンデミックを乗り越え、より強くなって次の課題に備えるための一助となり得ます。
生産性の向上
中国は世界のAPI総生産量の20%を占めており、インドの製薬業界は、これらの原料の約85%を中国から輸入しています。インドが特に抗生物質やビタミンのAPIを中国に依存していることは、原材料の供給混乱や価格変動のリスクにさらされることを意味します。国内での生産性と効率性を高めることで、インド産原料のコスト競争力を高め、中国への依存を減らすことができます。
その方法の一つは、高度な分析、ロボット工学、自動化といった形で、品質管理にデジタル技術を活用することです。技術を用いて人為的ミスやばらつきを減らし、品質を向上させることで、生産性を30~40%向上させることができます。
シプラのインド・クルクンブにあるAPI製造工場は、その好例です。同社は、サプライチェーン全体でデジタル技術の力を全面的に取り入れており、自動化された資材の流れ、デジタル管理情報システム、従業員研修や工場保守における拡張現実(AR)および仮想現実(VR)技術の活用などが含まれます。2020年5月、シプラは、レムデシビルの製造に関して米国のギリアド・サイエンシズ社と非独占的ライセンス契約を締結した4社のインド企業の一つとなりました。レムデシビルは、COVID-19の患者の回復に役立つことで知られる医薬品です。この契約に基づき、シプラはレムデシビルの医薬品有効成分と最終製品を製造し、流通も担当しています。
医薬品製造におけるデジタル技術の応用は、生産の多様化、コスト削減、そしてより強靭で柔軟なサプライチェーンの構築に役立ちます。製薬会社の生産性向上は、手頃な価格のCOVID-19医薬品を途切れることなく供給するうえで特に重要です。
輸出の支援
インドは、中間医薬品のすべてのカテゴリーにおける輸出シェアで中国に遅れをとっています。デジタル技術は、インドの医薬品製造業者が、総売上高に占める輸出の割合(輸出集約度として知られる)を高めるのに役立ちます。これにより、インドは医薬品のグローバル・バリューチェーン(GVC)にさらに深く組み込まれ、国内需要への依存を減らすことができます。
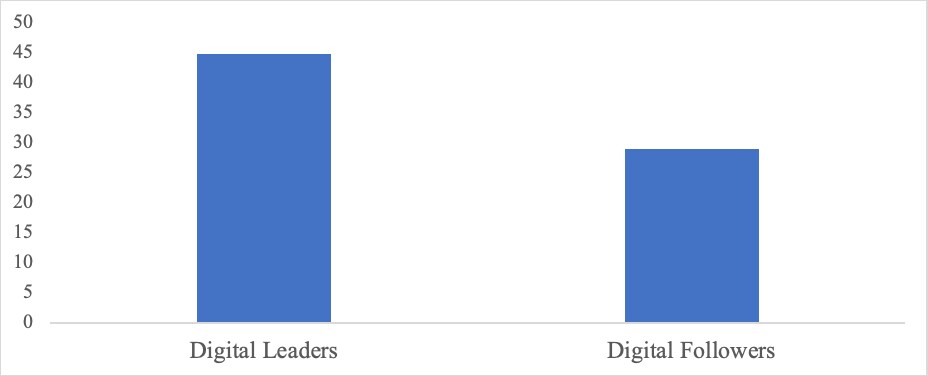
研究によれば、IT分野への投資は、例えば製薬会社の輸出実績を高めることができることが示されています。デジタル能力の構築に投資しているインドの製薬会社では、平均して売上高の45%を輸出が占めています。一方、新技術への投資が少なく、デジタルリーダーではなくフォロワーである企業では、平均して売上高の28%にとどまっています。
輸出へのこの好影響には、さまざまな理由があります。製造分野のデジタル化は生産性と生産量を高め、ひいては輸出を押し上げます。また、デジタルプラットフォームは、オンライン販売チャネルやデジタルマーケティングを通じて新たな市場へのより良いアクセスを提供できます。さらに、デジタル在庫管理は、ビジネスモデルにおける貴重な顧客データの活用を一層可能にし、直接の接触や迅速なコミュニケーションを通じて顧客との関係を強化することができます。
研究開発の支援
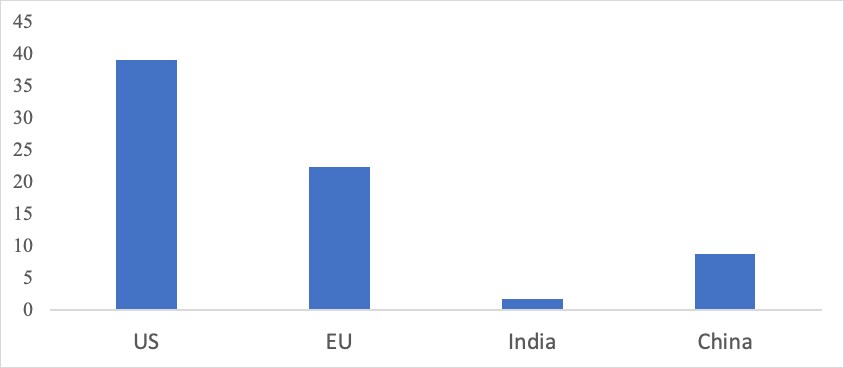
インドは医薬品製造において大きな存在感を持っていますが、創薬や開発の分野では後れを取っています。インドの医薬品製造業者は、グローバル・バリューチェーンを通じて限定的な知識移転しか受けていません。これは、同分野における特許出願状況を見ると明らかです。インドが世界の医薬品特許に占める割合は2%未満であり、中国(8.75%)、米国(40%)、EU(22%)と比べて著しく低い水準です。
この分野の成長は、事業リスクに対する新たな意欲と、研究開発環境に対する異なるアプローチによって促進される可能性があります。異なる州で生産される製品の統一を図ることも、また、新たな就労インセンティブ、研修、リソースを通じてインドの医薬品人材の再教育を行うことも、役立つ可能性があります。
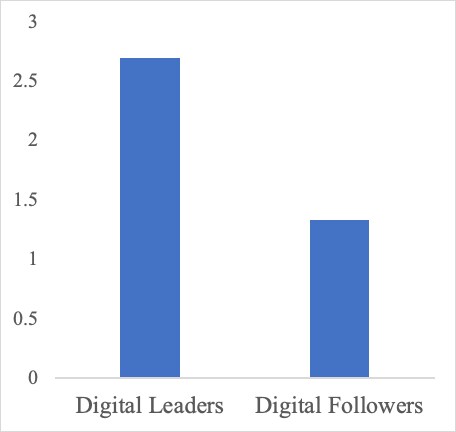
インドの「製薬ビジョン2020」プログラムは、こうした変革を推進し、低コストのジェネリック医薬品の生産だけでなく、創薬から開発までの全工程においても、インドを世界のリーダーとして確立することを目指しています。デジタル技術への投資は、その方法の一つです。インドの製薬製造部門におけるデジタルリーダーの平均研究開発集約度は2.7%であり、デジタルフォロワーの平均(1.3%)を大きく上回っています。
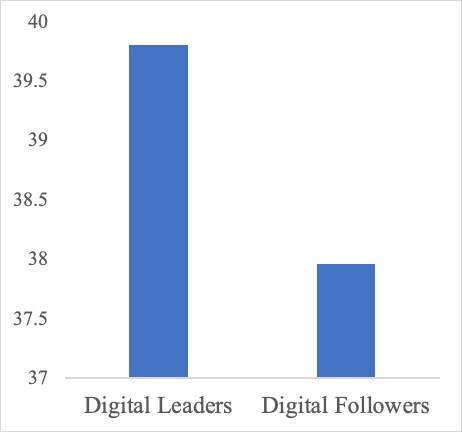
平均的な製品の高度化の度合いも、デジタルフォロワーよりデジタルリーダーの方が高くなっています。これらの技術は、医薬品開発のコストを削減し、製品開発のスケジュールを短縮し、医薬品および製品の設計を最適化し、医薬品開発プロセスのより迅速かつ効率的なモニタリングを可能にします。
好例として、ムンバイに拠点を置く大手製薬会社ルピンが挙げられます。同社は研究開発において、データサイエンスと分析を活用しており、製造、品質、販売、財務、IT、人事の各分野でも同様に活用しています。COVID-19により、デジタル化の導入が加速しました。同社は現在、顔認証や体温測定による入退室管理システムのデジタル化を進めています。また、医療に関する話題からソフトスキルまで、さまざまな分野のオンライン研修も実施しています。COVID-19後も発展を続けられる強靭な業界を築くには、こうした投資戦略を業界全体で実施していく必要があります。
世界経済フォーラムは、COVID-19による新たなリスクを管理するために、どのような取り組みを行っていますか?
世界中の製薬メーカーは、危機の中で急増する医薬品需要に応えるため、設備稼働率と生産性の向上に懸命に取り組んでいます。インドでは、一部の企業がデジタル技術によってこの課題に対応できることを示すとともに、長期的なイノベーションに向けた研究開発の強化にもつなげています。これらの技術を賢く活用すれば、世界中の医薬品メーカーがCOVID-19による経済的損失を緩和し、将来に備えるのに役立つ可能性があります。
企業は、デジタル能力への投資とデータの活用により経済的利益を追求する必要があります。産業界と政府の指導者は、生産性の向上を最大化し、COVIDによる経済的・社会的影響を乗り越えるための雇用機会を創出するため、デジタル化戦略を積極的に策定しています。研究開発を促進するための税制優遇措置、優れた学術機関との連携、そして公的および民間の資本投資が、危機への製薬業界の対応における主要な柱となるでしょう。