要点
BHPによると、ピルバラ地域の列車運転士の2013年の平均年収は21万豪ドルでした。遠隔地であることに加え、こうした非常に重い貨物を積載しながら変化に富む地形を安全に走行するには、高度な技術力が必要だったためです。
競争圧力に対応するため、オーストラリアの鉄鉱石生産企業は、列車の自動化を含むコスト削減策をますます取り入れるようになりました。
鉄道自動化を先導しているのはRio Tintoです。同社はこの取り組みに5億1,800万米ドルを投じ、今年、自動運転列車の試験を開始しました。2015年には世界初の自動化された重量物輸送鉄道網を全面導入することを目指しています。
中国経済の急成長により、2002年以降、鉄鉱石価格は大幅に上昇しました。中国の現在の鉄鉱石需要は、海上輸送される鉄鉱石輸出全体のおよそ67%を消費してようやく満たされます。この需要によって、ブラジル北部からミネソタ州のアイアン・レンジまで鉱山が活気を取り戻しましたが、世界最大の輸出国であるオーストラリアほど、この鉄鉱石ブームが顕著な場所はありません。同国の輸出量は、2002~2003年の1億8,800万トンから2013年には5億5,600万トンへと急増しました。しかし、その鉱石を鉱山から処理施設や、世界最大の鉄鉱石港であるポートヘッドランドのような輸出拠点まで運ぶのは、決して容易ではありません。
オーストラリアの鉄鉱石の94%が産出されるピルバラ地域には、ほとんど人が住んでいません。2010年の人口密度は1平方キロメートル当たり0.1人未満でした。ピルバラの気温は華氏130度に達することがあり、インフラは最小限です。社会生活の大半をカンガルーが占めるこの地域では、鉱山労働者や鉱石輸送に携わる労働者を見つけて定着させることが難しく、その結果、人件費が高くなっています。
主要な鉄鉱石競争相手であるブラジルと比べると、オーストラリアの人件費はかなり高額です。2012~2013年、オーストラリアの鉱山労働者の年収は13万7,100米ドルだった一方、ブラジルの同職者は7万6,800米ドルでした。同様に、BHP Billitonによると、ピルバラ地域の列車運転士の2013年の平均年収は19万694米ドルでした。遠隔地であるこの地域で、非常に重い貨物を積載しながら変化に富む地形を安全に走行するには、高度な技術力が必要です。
こうした圧力に対応し、オーストラリアの鉄鉱石生産企業(BHP、Rio Tinto、Fortescueは、子会社と合わせて2011年の同国の鉄鉱石生産量の91%を担いました)は、コスト削減にますます取り組むようになりました。特に、鉱石を港まで運ぶ列車や自社鉄道網の改善を進めています。人件費が高い状況では、自動化が進むほど望ましいのです。
自動化を先導してきたのは、BHPおよびValeと並ぶ世界三大鉄鉱石生産企業の一社、Rio Tintoです。同社はこの取り組みに5億1,800万米ドルを投じ、今年すでに自動運転列車の試験を開始しました。2015年には世界初の自動化された重量物輸送鉄道網を全面導入することを目指しています。この鉄道システムの構築を支援しているのがGEとAnsaldo STSです。GEは「Evolution Series」機関車を提供します。GEによると、この機関車は全長1.4マイルの列車を牽引し、およそ2万6,000トンの鉄鉱石貨物を運べます。一方、Ansaldoは自動列車管理システムを開発してきました。今年試験が始まったこのシステムにより、Rioは鉄道網全体で無人列車を運行できるようになり、500人を超える運転士が不要となるほか、年間1億米ドル超の節約が見込まれます。
ほかの企業もこれに続いています。たとえばFortescueは、パースを拠点とする自社ネットワーク向けに統合列車制御システムを開発中です。このシステムはGPSで列車を追跡し、運行指示をデジタル配信します。一方BHPは、他社が列車自動化技術を開発するのを待ち、第二世代の技術が利用可能になった段階で採用する方針を示しています。しかしValeは複数の利用者が共有する鉄道に依存しているため、簡単には自動化に移行できません。そのため同社は、代わりにブラジル事業のコスト削減を決定しました。200億米ドルを投じるプロジェクトでは、アマゾンを通る鉄道を建設し、鉱山トラックを全長23マイルのコンベヤーベルトに置き換えることで、鉱山から港までの輸送コスト削減を目指しています。
こうしたコスト削減の取り組みは必要です。中国の成長エンジンが今後も力を保てるのかという疑念の高まりや、世界的な鉄鉱石供給の増加を背景に、最近、鉄鉱石価格が下落しています(Morgan Stanleyは、オーストラリアの鉄鉱石輸出量が2010年から倍増し、2017年には7億8,100万トンになると予想しています)。こうした動きにより、価格は2014年9月に1トン当たり84米ドルという5年ぶりの安値となり、高コスト生産企業に圧力がかかっています。
すでに低コストで生産できる一握りの企業にとっては、生産を拡大すれば、利益の絶対額を維持しながら、短期的には価格をさらに引き下げて競合他社を市場から追い出せます。オーストラリアでこの戦略を実行するのに最も有利な企業の一つはRio Tintoかもしれません。同社のコストは1トン当たり44米ドルで、業界でも最も低い水準の一つです。その大きな理由は、ピルバラの豊富な資源と、Rioが鉄道網に行ってきた投資にあります。
この記事は当初、 GE LookAheadに掲載されました。掲載は、世界経済フォーラムが見解を支持することを意味しません。
フォーラムの「Agenda」の最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:Drew J. HartはGE LookAheadのライターです。
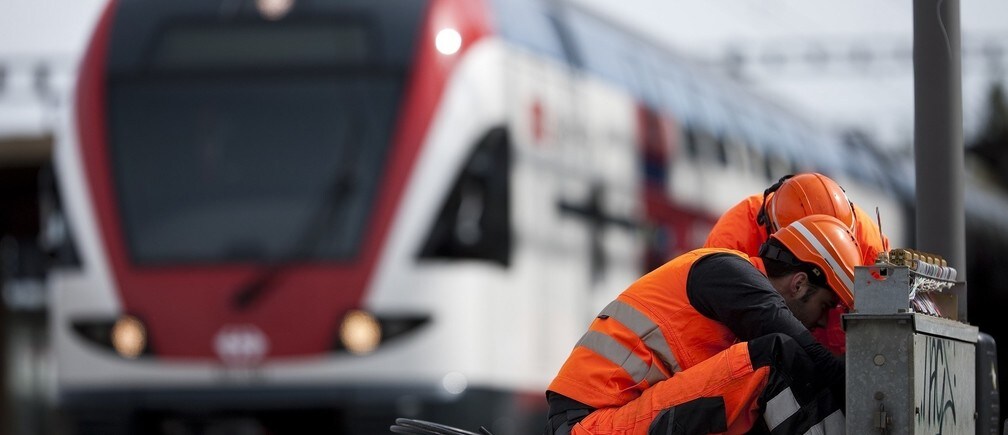
画像:スイス連邦鉄道の職員が、ジュネーブとローザンヌを結ぶ新しい地域路線用2階建て列車の開業記念運行を前に、2012年4月26日、ロモンで保守作業を行っています。REUTERS/Valentin Flauraud。