従来のテレビ視聴の「死」が以前から報じられてきたものの、伝統的なテレビ視聴の死は誇張されてきたものの、2017年は大きな転換点となりました。米国では、オンラインおよびデジタル広告への支出が、放送とケーブルの収入を初めて上回りました。
資金は若い視聴者に向かっているようです。彼らはソーシャルメディア、アプリ、ゲーム、オンデマンドTVへと向かう傾向を強めています。マーケターは、伝統的なテレビを敬遠するミレニアル世代やZ世代の視聴者を指す言葉まで生み出しました。それが「届かない人々(the Unreachables)」です。
GroupMは、広告大手WPPの傘下企業ですが、世界全体では2018年にオンラインメディアへの利用時間が直線的なテレビ視聴を上回ると予測しています。オンラインは38%、テレビは37%のシェアを占め、残りは主に印刷物とラジオに分散するとしています。
若年層の傾向
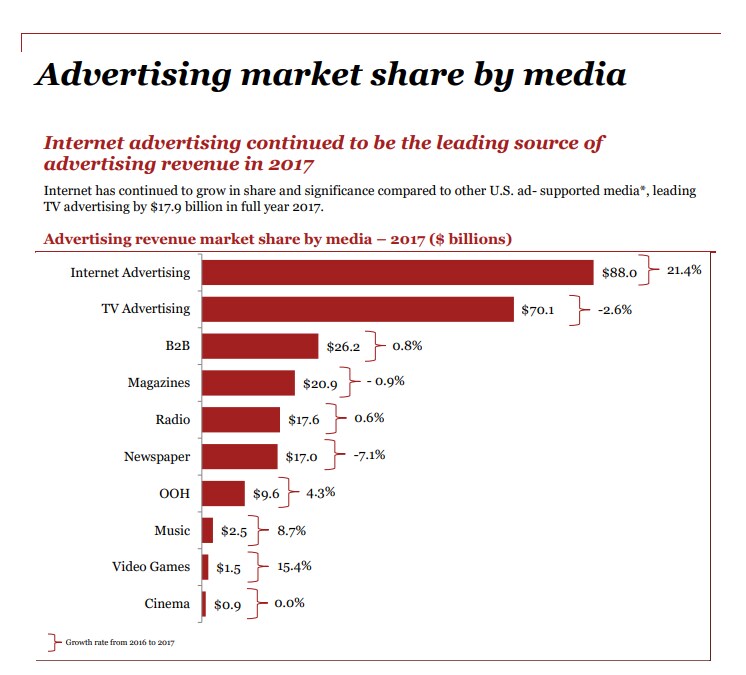
米国のインターネット広告収入は、2017年に880億ドルに達し、前年から21.4%増加しました。この数値は、Interactive Advertising Bureau(IAB)2017年次報告書によるものです。一方、テレビ広告は同期間に2.6%減少し、701億ドルとなりました。
一方、米国のテレビ視聴動向を報告しているNielsenによると、18~24歳の視聴者が2017年第2四半期に従来型テレビを1日に視聴した時間は1時間49分未満で、前年の1日2時間10分から減少しました。これは2012年以来の44%の減少という、より広範な下落傾向の一部です。
従来型テレビを支えているのは高齢の視聴者層です。50~64歳の人々は週に39時間35分視聴しており、5年間ほぼ横ばいです。
一方、65歳以上の人々は週に48時間4分、従来型テレビを視聴しました。前年比では1.2%減少しているものの、2012年以降では全体として6%の増加となっています。
「届かない人々」へのアプローチ
テレビの電源を切る動きは若い世代の間で広がっており、Omnicom Media Groupの調査もこれを裏付けています。同調査によると、22~45歳の層の47%が、部屋の隅で瞬きもせず見つめるテレビにもはや夢中ではなくなっていました。
Omnicomの調査では、35歳未満の世帯の3分の1がケーブルまたは衛星放送の契約をしていないことが分かりました。また、2016年にはスマートフォンが、ミレニアル世代が最も多く利用する機器としてテレビに取って代わりました。
若い視聴者は「融合的な」視聴をしています。アプリやソーシャルメディアプラットフォームを利用し、ゲームをプレイするなどしていますが、それでもテレビは視聴しており、ただその方法が異なるのです:Omnicomによると、米国のミレニアル世代の73%がオンライン・ストリーミングサービスを利用しており、市場をリードしているのはNetflixとAmazonです。
配信事業者は、この急速に変化する環境に対応し、より多くのコンテンツを組み合わせ、所有しようとしています。メディア分野における最近の合併・買収の動きがそれを示しています。AT&Tによるタイム・ワーナーの買収入札、コムキャストとディズニーによるフォックスの争奪戦、そしてT-Mobileによるスプリントとの合併計画は、特に注目を集めた取り組みです。
広告なしのゾーン?
しかし、スタジオがどれだけの料金を課すか、新しいストリーミングサービスが広告を掲載するかどうか、そしてどの程度、誰を対象とするかについては、議論の余地がある問題です。NetflixとAmazonは、低価格のサブスクリプションで広告のないテレビが当たり前であることを一世代に教えてきました。
世界経済フォーラムの「情報・エンターテインメントの未来イニシアチブ」に参加しているFarid Ben Amor氏は次のように述べています。「ストリーミングサービスと従来型テレビの間で、ミレニアル世代が余暇を過ごす主な手段は依然として動画ですが、この層では従来のコマーシャルはほとんど受け入れられていません。今日の制作品質を維持するための資金を確保するには、ブランドと番組制作者が協力して、デジタル広告がこの視聴者に届く新しい方法を生み出す必要があります。」
また、米国およびそれ以外の地域の規制当局が、一部で「バルカン化」と呼ばれているコンテンツの分断を容認するのかどうかという問題もあります。米国司法省は4月末、AT&Tによるタイム・ワーナーの買収を阻止するために介入しました。この動きは現在、法的な争いの対象となっています。
司法省は、一部の子会社のコンテンツ企業や直線的なネットワークが分離されない限り、この合併によって競争が大幅に減少し、消費者にとって価格が上昇すると主張しています。これに対し、両社は、政府は合併が「(潜在的または可能性としてではなく)競争を大幅に弱める可能性が高いこと」を、「あらゆるレベルで競争の革命的かつ止められない変革と成長が進んでいる動画市場において」証明しなければならないと反論しました。
資金を持っているのは誰か?
若い世代と高齢の視聴者が視聴するメディアへの広告費の内訳については、もう一つ検討すべき点があります。Omnicomによると、米国のミレニアル市場の価値は1.3兆ドルであり、同社はこれを「途方もない」規模と表現しています。
しかし、これは高齢世代の購買力と比べれば小さなものです。Marketing Chartsは次のように指摘しています。「ベビーブーマー世代は、[米国]世帯あたりの月間平均支出が765ドルと最も高い。その数字は、ミレニアル世代の平均508ドルより約50%高い。」
さらに、次のように付け加えています。「これらの数字は、Nielsenが2012年に発表した、[2017年までに]ベビーブーマー世代が米国の可処分所得の70%を支配するようになる、という画期的な統計を想起させます。」
つまり、マーケターが若い世代の消費者を獲得することに熱心である一方で、グレー・ダラー(高齢者の購買力)を無視することは、大きなリスクを伴うのでしょうか?