平均して、人類は毎年700億頭を超える動物を食用に屠殺している。これは1分あたり13万頭に相当する。
この規模は、畜産が主に遊牧型や家族経営の農業システムから、工業化された家畜生産システムへと転換されてきたからこそ可能になったものである。このシステムは1.5兆ドル規模の産業を生み出し、ビッグフードの台頭を支える基盤となり、ビッグマックからワッパーに至る象徴的な商品を生み出してきた。牛乳、肉、魚のいずれに由来するかを問わず、動物性タンパク質はあまねく存在するようになり、ビッグマックの価格が国家間の通貨の不均衡を測る指標となっているほどである。また、鶏の骨は、人新世を定義する示準化石となる可能性すらある。
しかし、このシステムが人と地球に与える影響の大きさについて、ますます厳しい目が向けられている。こうした懸念から、消費者は愛する肉や乳製品の代替品を求めるようになり、イノベーターは、動物性タンパク質の味、食感、風味を再現し、資源効率を高めつつ、実際の動物を使わずにこの市場需要に応えようと、破壊的な取り組みを進めている。
こうした動きは、この分野が成長し(2050年までに100億人の世界人口を養うためには)、現在の集約的な動物生産システムを拡大するしかないという、長年信じられてきた論理に疑問を投げかけている。産業的な畜産が登場しておよそ60年ぶりに、植物由来でも細胞由来でも、代替タンパク質は、世界のタンパク質需要を持続可能な形で満たすための実行可能な道筋を示している。
2016年以来、250を超える機関投資家のネットワークであるFAIRRは、世界で唯一の協働型投資家エンゲージメントを、25の世界的な上場食品企業との間で調整してきた。このエンゲージメントは、食品大手が、動物性タンパク質への過度な依存から脱却し、タンパク質源を多様化するための戦略的アプローチを採用するよう促すものである。これは、市場機会を活かすとともに、サプライチェーンのリスクを低減することの両方を目的としている。
以下は、FAIRRの新しい報告書『Appetite for Disruption』から得た、大手食品企業が代替タンパク質ブームにどう対応しているかに関する6つの重要な示唆です:
1. タンパク質の多様化は事業成長の原動力である
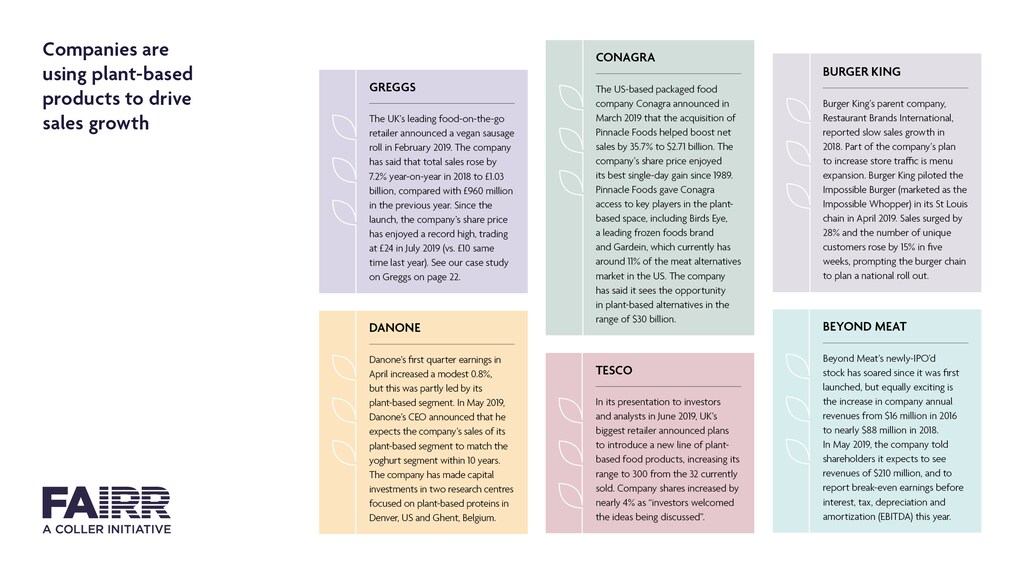
植物由来食品は食品セクターの成長をけん引している。米国では、植物由来食品の売上は過去2年間で31%増加し、小売食品の売上の4%増に対して大きな差がある。「植物由来」や「ヴィーガン」といった用語が企業のコミュニケーションに定期的に登場するのも不思議ではない。2018~19年には、FAIRRのエンゲージメント対象企業の64%が、投資家向けの年次報告書や四半期決算説明会でこれらの用語に言及していた。
2. 代替タンパク質は食品産業にとって破壊的な力である
植物由来市場の急速な台頭により、生産者、小売業者、食品ブランドは追いつこうと奮闘している。Beyond Meat、Just、Impossible Foodsといった新規参入企業は、既存ブランドが破壊されることを避けるため、既存の大手企業に、革新、投資、新製品の投入を余儀なくさせている。
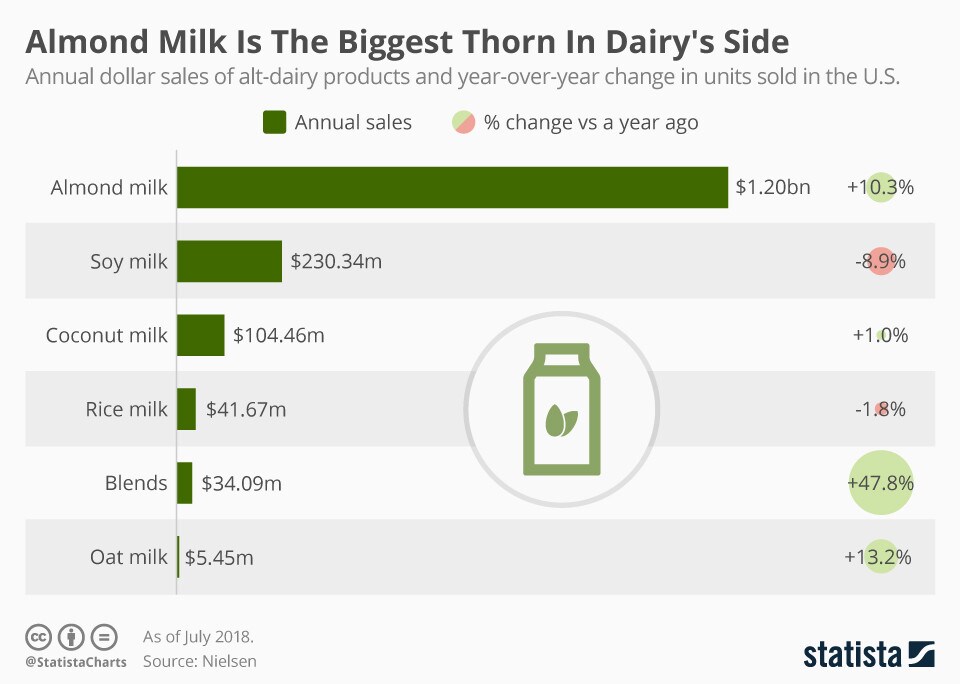
今年だけでも、JPモルガン、バークレイズ、ATカーニー、UBSのアナリストが、代替肉が従来の肉からどれほど速く市場シェアを奪うかについて見解を示している。代替乳製品はすでに市場シェアを獲得しており、現在では米国の小売牛乳売上の13%を占めている。
3. サプライチェーンへの介入だけでは十分ではない
動物性タンパク質のサプライチェーンに関連するリスクを測定可能な形で低減することに、これまで成功を示した企業はない。多くの企業はまだ取り組みを始めてさえいない。FAIRRのエンゲージメント対象企業のうち、サプライチェーンの排出量を削減する目標を設定しているのは28%にとどまる。大豆(主に家畜飼料に使用される)と牛の放牧による森林伐採を抑制するために長年取り組んできたにもかかわらず、ほとんどの食品企業は、2020年までに森林伐採を止めるという目標を達成できない見込みである。
これは明確なメッセージを示している。リスクに対処するためにサプライチェーンだけに注力すれば、食肉、乳製品、魚の需要が増加するにつれて、資本投資の増加が必要になる一方で、得られる利益は限られる。こうした取り組みは、より良い動物福祉、抗生物質使用の削減、成長の遅い品種、ケージ飼育の廃止、日常的な断尾や去勢の廃止に対する消費者需要の高まりと釣り合わせなければならず、これらはすべてコスト増加につながる。最終的に、もともと純利益率が小さく、平均で約2~3%にとどまる業界に、圧力がかかることになる。
一方で、資源集約型の商品へのエクスポージャーを減らすことは、即効性のある効果をもたらしうる。2019年、ゼネラル・ミルズは、主に乳製品の購入量を減らしたことにより、2010年の基準年と比べて農業由来の排出量を17%削減した。
4. 世界の食品企業は代替タンパク質のポートフォリオを急速に拡大している
私たちの分析により、対象となった16社の小売業者すべてが、過去1年間に代替タンパク質製品のポートフォリオを拡大したことが明らかになった。
小売業者にとって、プライベートブランドの品ぞろえは、手頃な価格の代替タンパク質の選択肢を広げる重要な機会となる。例えば米国では、プライベートブランドの売上が4.3%増加したのに対し、外部ブランドは1.2%の増加にとどまった。エンゲージメント対象の小売業者のうち、コストコとウォルマートを除く87%超の小売業者が、外部ブランドと競合するため、カテゴリー横断的にプライベートブランドの代替タンパク質製品を増強している。

製造側では、企業は主に買収、ベンチャー投資、新製品の投入を通じて、代替タンパク質へのエクスポージャーを拡大している。スタートアップへの初期段階の少数株式投資は、一般的なアプローチとなっている。これにより、企業は幅広い技術分野や変化する消費者トレンドにおけるイノベーションにアクセスできるようになる。これは、従来型のM&A(戦略的買収)によるより大きなコミットメントの代替手段である。エンゲージメント対象の9社の製造業者のうち8社が、現在では3つのアプローチすべてを組み合わせて実施している。
5. 代替タンパク質は、規制とロビー活動の新たな時代を切り開いた
全体として、規制の動きはこのセクターにとって好ましいものとなっている。EUと米国は、新規原料や細胞培養製品をカバーするよう規制手続きを更新し、代替タンパク質の市場参入障壁を下げている。米国では、細胞培養肉を規制するための道筋が、どの機関が業界を規制すべきかをめぐる激しい機関間の対立を経て、特に論争となった。2018年には、米国農務省(USDA)と食品医薬品局(FDA)が共同の規制枠組みに合意した。しかし、規制は、従来の(そして強力な)動物性タンパク質ロビーが、代替タンパク質セクターの爆発的な成長に対して反撃するための新たな戦場としても使われている。米国では、24の州が、植物由来食品に対して「ステーキ」「バーガー」「ミルク」などの語の使用を禁止する法律を成立させた。
これに対応して、代替タンパク質産業は、自らの利益を守り、主張するために組織化を進めている。米国のPlant Based Foods AssociationやGood Food Institute、欧州のEuropean Plant-Based Foods Associationといった団体は、このセクターの政策上の利益を推進する活動を行っている。大手食品企業もこの分野に参入しつつあり、KelloggとCampbell Soupはいずれも現在Plant Based Foods Associationの会員となっている。また、多くの代替タンパク質のスタートアップも、規制の複雑さを乗り越え、市場投入戦略を構築・拡大できるよう、長年の食品業界ベテランと協働している。
6. 変化するタンパク質市場の教訓
本調査の方法論は、代替タンパク質を成長と リスク低減に活用する上で、ビッグフードがどれだけ準備を整えているかを測定するものである。私たちは25社を、動物性タンパク質のサプライチェーンに関連するリスクの認識(重要性)、コミットメントを通じたリスクへの取り組み(戦略)、代替タンパク質ポートフォリオの拡大方法(製品拡大と消費者エンゲージメント)、そして最後に、企業が進捗を測定しているかどうか(追跡と報告)について評価した。
私たちの調査結果によると、ユニリーバはタンパク質の多様化に対して最も積極的なアプローチを示している。同社はこの問題が自社の事業にとって重要であることを認識し、サプライチェーンへの介入と科学に基づく気候目標を通じてこれらのリスクを軽減する取り組みを進めており、買収、製品開発、巧みな消費者エンゲージメントを通じて、代替タンパク質へのアクセスを拡大している。
一方で、私たちはコストコのアプローチが最も受動的であるとみている。米国で鶏肉と牛肉の最大級の販売業者の一つであるにもかかわらず、コストコはこれらのサプライチェーンの影響についての議論が限られており、これらの商品へのエクスポージャーを増やしている。同社は植物由来の外部ブランドの品ぞろえを広げてきた一方で、私たちは、同社の象徴的なプライベートブランドであるKirklandにおける革新が限定的であることを確認した。
企業と投資家にとって、代替タンパク質ポートフォリオの拡大は、成長のための明確な手段である。さらに重要なのは、それが、企業の環境・社会リスクを管理し、競争力とイノベーション能力を高めるための基本的かつ必要不可欠な要素であるという点である。
FAIRRの創設者であるJeremy Collerは次のように述べている。「タンパク質生産の世界では、第4次農業革命が進行中である。」そして、最大の問題は、ビッグフードがこの変化に追随できるかどうかである。




