米国と欧州における生産性と経済成長の将来は不透明である。
3人の経済学者が8つの経済セクターに関する証拠を検討し、COVID-19危機からの持続的な回復に必要な主要条件を提示した。
世界金融危機後に続いた生産性の伸びの弱さは、2つの条件が満たされれば回避できると彼らは結論づけている。
COVID-19パンデミックは深刻な死者数をもたらしており、ワクチンの驚くほど迅速な開発にもかかわらず、公衆衛生危機はいまだ封じ込めからほど遠い状況にある。実際、2021年春時点で欧州は第3波の只中にあるようで、この疾病は風土病化する恐れがあり、これは我々の経済が適応しなければならない構造的変化である。パンデミックは第二次世界大戦以来最も深刻な景気後退をもたらし、業種によって異なる強さで需要と供給の双方に同時に打撃を与えた(Baldwin 2020)。社会的接触に依存する産業の見通しは、恐らく恒久的に変わったと言える。
これは楽観的すぎるように聞こえるかもしれないが、この混乱の中に好転の兆しが現れつつある。初期の証拠によれば、COVID-19は一部の企業に、危機以前から技術的には可能であったものの大部分が十分に活用されていなかったプロセス革新の採用を促している。企業の業務運営のあり方におけるこうした長く先送りされてきた改善は、相当な生産性の配当をもたらし、経済が再開した後には新たな経済の活力の段階への期待を生む可能性がある。ロバート・ゴードン(2016)は、第二次世界大戦後の工業化された(および工業化しつつある)経済における労働時間当たりの生産量の力強い推移を説明する中で、同様の動向を指摘している。
パンデミックの衝撃は、多要素生産性に対しても同様の好転の衝撃を引き起こした可能性がある。深刻な状況の圧力のもとで、新しく異なる方法を取り入れることへの消極性(歴史的に常に存在してきたもの)は、より大胆な行動に道を譲った(David 1990)。イノベーションの広範な応用は通常緩やかである。旧来の手法は長期間残存することが多い。これが、産業内における効率性の大きなばらつきが観察される理由の一つである(Syverson 2011)。
パンデミックは今や疑いなく我々の経済環境を変え、新たな視点を開いた。マッキンゼー・グローバル・インスティテュートによる新たな研究(2021a)は、米国と欧州における2024年までの生産性成長の潜在的な道筋を検討している。8つのセクターのレビューによれば、2024年までの労働生産性の年間成長率を年率約1%加速させる可能性があることが示唆されている。これが実現すれば、世界金融危機後に達成された伸び率の2倍以上となる。これは2024年の一人当たりGDPの追加分をもたらし、その額はスペインの約1,500ドルから米国の約3,500ドルに及ぶ。これは驚くべき成果となるが、それを実現するには、生産性を高める行動が多くの企業に広く浸透すること、そして需要が堅調であること、という2つの主要条件が整う必要がある。
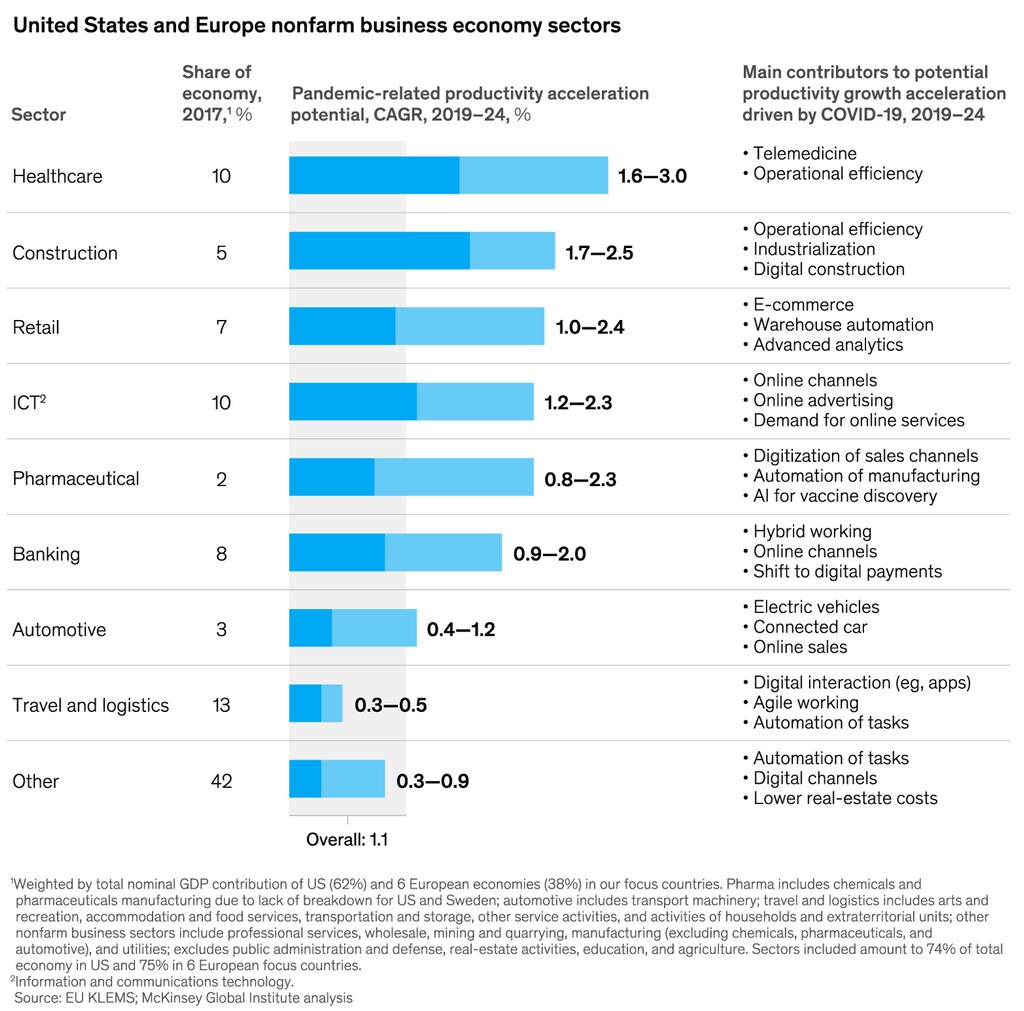
パンデミック期間中に経済活動が急落する中、多くの企業および医療機関が、労働生産性の成長を押し上げる可能性のある大胆な措置を講じた。セクター別に見ると、最大の利益は約2%と見込まれ、医療、建設、ICT、小売で得られる可能性がある(図1参照)。
パンデミックにより企業は、デジタル化、ロボティクス、アルゴリズムによるプロセス制御など、以前から存在していた技術の導入を加速せざるを得なくなった。適切な条件が整えば、この「創造的な再処理」は、従業員を技術で代替することにより労働生産性を恒久的に高めうる。マッキンゼー・グローバル・インスティテュート(2020a)が2020年10月に実施した調査では、企業が多くの活動を、従来考えられていた速度の20倍から25倍の速さでデジタル化していたことが分かった。2020年12月のマッキンゼーの経営幹部調査では、北米および欧州の回答者の51%がその年に新技術(リモートワーク技術を除く)への投資を大幅に増やしたことが分かった。
医療分野では、パンデミックにより増加した遠隔医療の利用が、生産性成長の潜在的な加速の最大の推進力となりうる。業界の専門家によれば、医療の20%は恒久的にバーチャルで提供されうるという。建設分野では、2020年5月のマッキンゼー調査の回答者の半数が、デジタル化を含む産業変革への投資をすでに増やしたと述べた(マッキンゼー・グローバル・インスティテュート 2020c)。
2020年中に、オンラインでのやり取りのチャネルへの広範なシフトが生じた。小売では、eコマースが爆発的に拡大した(マッキンゼー・グローバル・インスティテュート、2020b)。パンデミックが発生する前、eコマースは2024年までに米国の小売売上高全体の4分の1未満を占めると予測されていたが、COVID‑19危機の最初の2か月間に、小売売上高全体に占めるeコマースの実際の割合は16%から33%に上昇した。ある小売業者は、8週間でパンデミック前の3年分のeコマース成長率を達成した。これらは構造的変化であり、正の、自己強化的なフィードバック効果を生み出している。以前のやり方に戻ることは現実的ではなくなる。
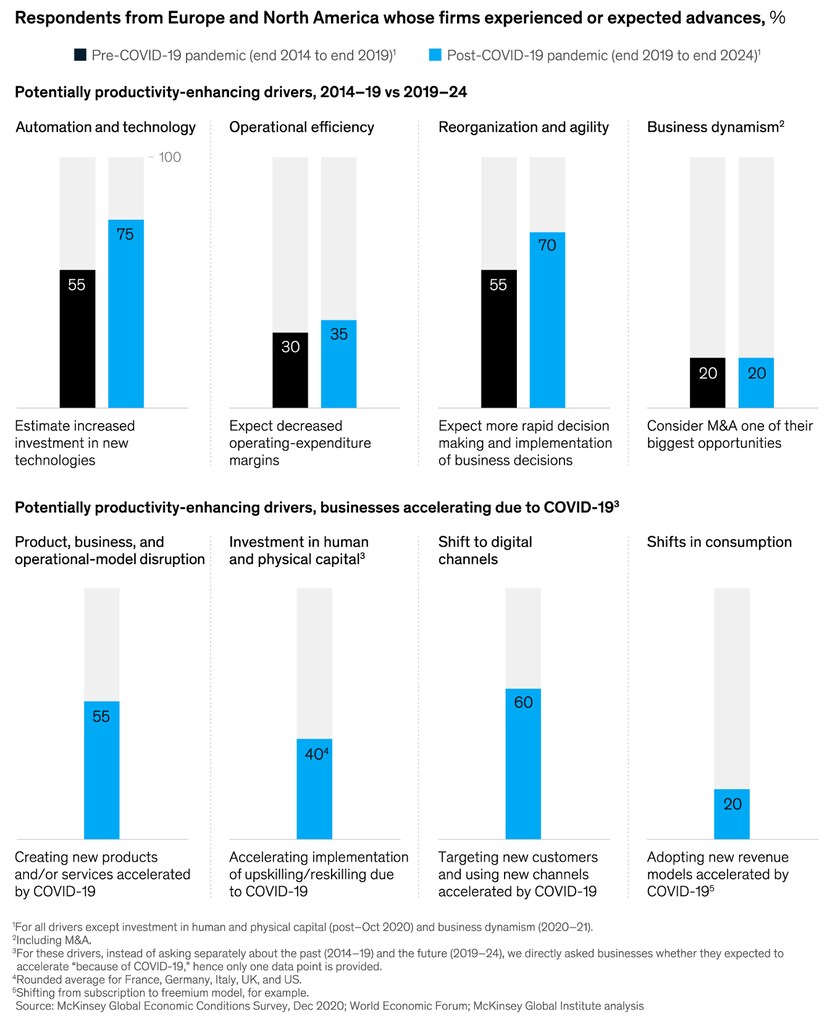
パンデミックによる収益の落ち込みに対する直接の対応として、企業はより効率的になろうと努め、製品、ビジネス、運営モデルを大幅に見直し、状況の変化により敏感に対応するようになった。調査によれば、さらなる動きが見込まれる。2020年12月のマッキンゼー調査では、北米および欧州の回答者の約75%が、新技術への投資が2020~24年に大幅に加速すると予想していると答えた。これは、2014~19年にそうした投資を増やしたと答えた55%から増加している(図2参照)。
条件1:供給側の変化の普及が広がる必要がある
満たされるべき第一の条件は、積極的な供給側の再編が、経済全体の生産性に影響を及ぼすほど規模の大きいセクターにおいて、はるかに広範に広がる必要があるということである。しかし、2020年第3四半期の時点で、企業の行動は、2019年の収益と経済的利益で上位10%の企業と定義される大規模な「スーパースター」企業に集中しているように見える(Manyika他 2018)。
MGIの分析では、短期および中期的に生産性を加速させうる潜在的な推進要因の代理指標として、研究開発費、投資、M&Aなど、企業レベルで利用可能な(不完全な)指標を複数用いた。これらの指標は、パンデミック以前から同業他社より先行していたセクターの企業において、さらなる進展を示した。例えば、2019年第3四半期から2020年第3四半期の間に、設備投資の減少幅は、大規模なスーパースター企業の方が他の企業グループよりもはるかに小さかった。米国の大規模スーパースター企業の研究開発投資は約26億ドル増加し(2020年第3四半期の前年比研究開発投資増加分全体の66%)、その他すべての種類の企業では14億ドル(34%)であった。
進展が広く普及しなければ、生産性成長の加速は潜在力を下回る可能性があり、スーパースター企業と、停滞した、あるいは事実上の「ゾンビ」企業の長い裾野との格差が広がり、所得格差と失業が増大する可能性がある(McGowan, 2017)。要するに、2008年の世界金融危機の余波で観察された「大分断」が繰り返される恐れがあり、その場合、せいぜい一部の企業、世帯、地域だけが生産性と所得の成長を享受することになる。
全体として、生産性向上につながる可能性のある企業行動の普及が、経済全体を動かすのに十分なほど広範に及ぶかどうかは、まだ判断がつかない。米国の状況は、スーパースターの動きがより顕著であるにもかかわらず、やや好ましいように見える。これはSMEが経済に占める割合が小さく、新規事業の創出がパンデミック期間中に増加したためであり、2020年は2019年と比べて24%増加した。欧州では、SMEが経済に占める割合がより大きく、この期間に南欧では新規事業の設立が急激に減少した。
条件2:需要が堅調である必要がある
健康危機が封じ込められた際には、パンデミック期間中に積み上がった繰越需要と貯蓄が解き放たれ、消費者を主導役として需要が強く跳ね返る可能性があるとの楽観論が高まっている(マッキンゼー・グローバル・インスティテュート 2021a)。重要な問いは、最初の反発の後に需要を持続させることができるか、またどのように持続させるか、である。
米国では、政府による大規模な経済支援策、特に2021年3月に議会で可決された1.9兆ドルは、中期的な後続イニシアチブとして現在議論されている大規模なインフラ法案と相まって、「高圧的な」経済状況を生み出し、米国経済を堅調な軌道に乗せる可能性がある。しかし欧州では、これまでのところ状況はそれほど活発ではなく、はるかに脆弱であるように見える。
持続的な生産性向上を育むには、健全な需要環境が続く必要がある。製品やサービスの需要が低迷している企業にとって不確実性の高い環境では、企業がイノベーションや経営の再構築に資源を投入することをためらうのは当然であり、最も生産性の高い企業ほど市場シェアを獲得しにくくなる。
先進国は、パンデミック以前からすでに需要の問題を抱えていた。生産性の伸びが、広範な賃金上昇や消費に結びつかないことが多かった。米国では、2000年以降、賃金中央値の伸びは生産性の伸びを約18%下回っており、これは今日のGDPの6.5%に相当する逸失賃金である(Bughin他 2019)。さらに、高齢化、低成長、(資本をあまり必要としない)無形資産へのシフトといった要因を反映して、投資率は長期的に低下傾向にあった。
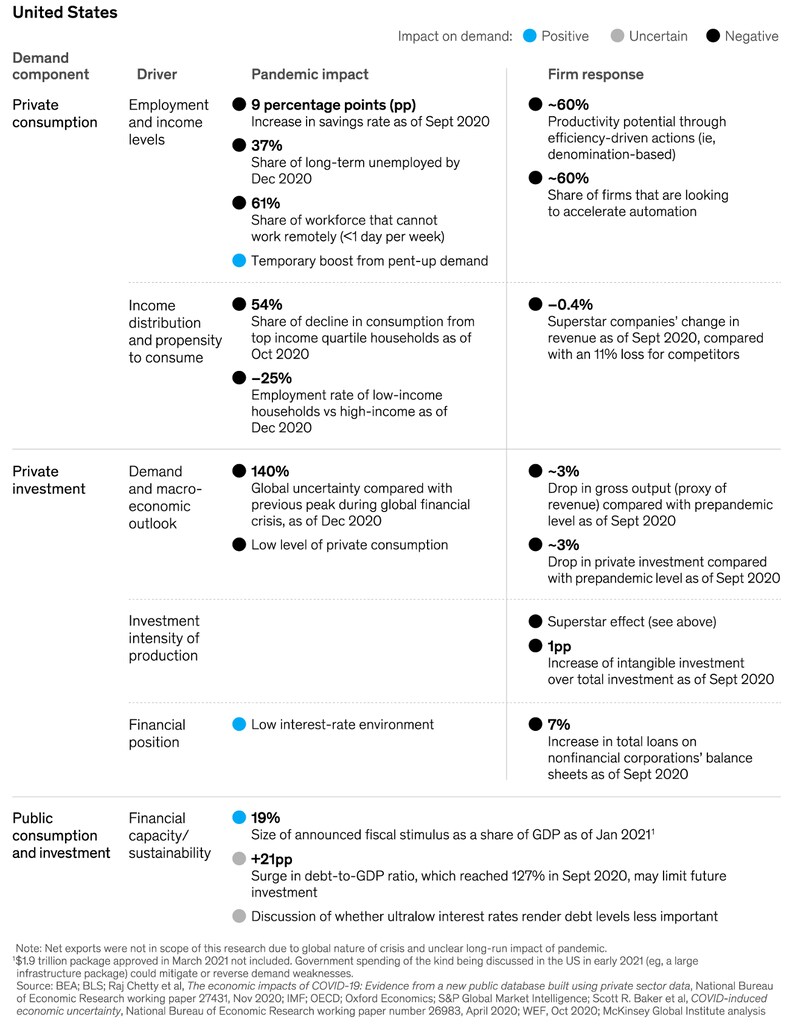
パンデミックと、それに対する企業の対応は、こうした需要の足かせを強める可能性がある(図3参照)。当社のセクターレビューによると、推定される生産性の潜在力の約60%は、例えば自動化の推進などにより、労働コストやその他の投入コストを削減する措置を講じる企業から生じている(マッキンゼー・グローバル・インスティテュート 2021b)。
パンデミック後に適切な条件は整うのか?
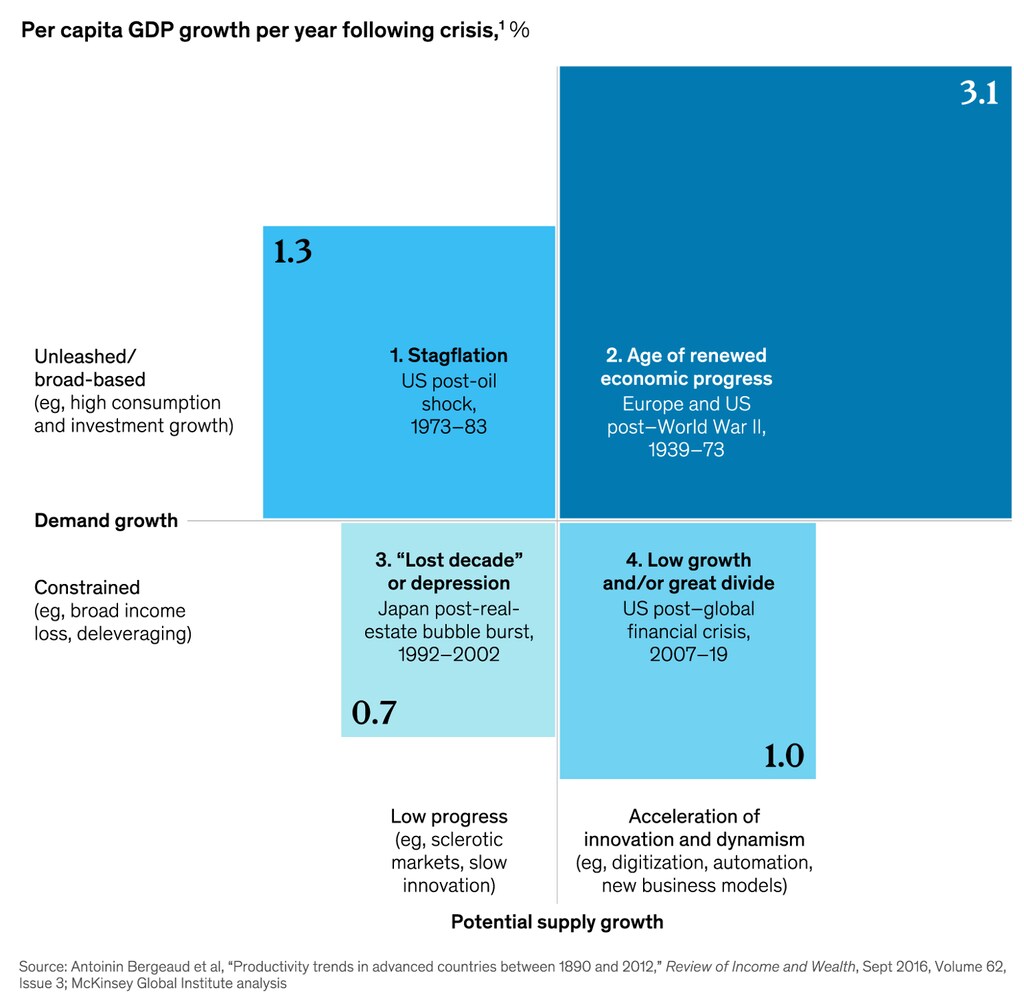
今後の道筋は、取られる政策の選択に左右される(図4参照)。残念ながら、世界金融危機後の数年間に似た成長は、特に欧州において、進展をより広く普及させ、需要とともに投資を同時に支えるための持続的かつ断固たる行動がなければ、もっともらしい結果となる。同時に、そのような行動が取られれば、戦後の時期に起きたように回復が進展する明確な機会もある。
賭け金は大きい。米国の2019年の一人当たりGDPを出発点とすると、10年間にわたり、第二次世界大戦終結後の一人当たり成長率と、世界金融危機後に経験した成長率のどちらの状態にあるかによる差は、例えば27%、約17,000ドルに相当する。
供給側におけるイノベーションと普及のためには、大企業は、より柔軟で適応力のある組織となるため、イノベーションへの投資と組織の再構築を継続する必要があるが、サプライチェーンおよびエコシステム全体にわたって変革をどのように促進するかも検討すべきである。政策立案者は、例えば、イノベーションを重視した公共調達、直接的なR&D投資、プラットフォーム、データアクセス、競争ルール、倒産手続き、製品および労働市場規制の見直しなどを通じて、こうした取り組みを支援することができる。
需要側では、大規模で持続的かつ直接的な政府による経済支援により、潜在的な需要ギャップを最小限に抑えたり、さらには逆転させたりできる。そうした取り組みの持続可能性については活発な議論があるものの、経済が「脱出速度」に到達する前に政府支援を時期尚早に撤回しないことが重要と思われる。欧州では、現在見直しが進められている財政ルールブックの一部の解釈を拡大する必要があるかもしれない。新たなアプローチを検討すべき実質的な理由は多い(Blanchard他 2021)。
しかし、需要を支えることは政府だけの役割ではない。企業も、雇用、賃金中央値、ひいては需要を支える形で生産性が伸びるよう、役割を果たす必要がある。企業は明らかに収益性を維持する必要があるが、効率性だけを追求するのではなく、売上も伸ばす必要がある。従業員の再教育を強化し、彼らの脆弱性を低減させ、所得を回復させることができる。賃金中央値の伸びが過去よりも生産性の伸びに密接に連動しない限り、持続可能な回復には抵抗が生じるだろう。一部の企業は、最も脆弱な従業員の財務状況をどう強化するかを検討することで、パンデミックに対応している。
すべての関係者が投資を増やす必要がある。よく知られた重点分野には、持続可能性、インフラ、手頃な価格の住宅があり、いずれも大きな投資ギャップを抱えている。政府は、炭素排出などの規制を設定し外部性に価格を付けることで、そうした投資を支援できる。また、投資を促すために土地および住宅市場を規制する規則を見直すこともできる。さらに、インフラ、基礎科学、スキル形成など、優先度が高く影響の大きい分野への直接投資を拡大することもできる。資金を捻出するために、公共投資を規制するルールを見直し、それを財政赤字を増やす財政費用としてではなく、バランスシート上の公共の富を築く活動として位置づけることが考えられる。
結びの言葉
パンデミックに対する企業の対応という観点から得られた知見は、一定の楽観論をもたらしており、ロバート・ゴードンの診断を想起させる。すなわち、少なくとも調査の対象期間である今後5年ほどの間、生産性を引き上げる大きな潜在力が存在する(Chaney Cambon 2021)。確かに、これらの予想が実現したとしても、それが必ずしもトレンドの転換とは限らず、新たな「栄光の30年」(Fourastié 1979)となるとも限らない。その押し上げ効果は一時的なものにとどまる可能性もあるが、それでも経済を高い生産水準へと引き上げるだろう。実際、マッキンゼーの調査によれば、一部の企業、特に大企業は、この取り組みに相当な資源を投入する用意があることが示されている。
しかし、大きな下振れリスクも存在する。企業の視点から見ると、需要の弱さは不確実性を高め、過去のMGI研究は、これが企業を防御的にさせることを示していた(Mischke他 2018)。したがって、この好循環は、逆方向にも同様に働きうる。これは、依然として非常に脆弱な企業が存在し、公共部門の財政赤字を抑制する議論が勢いを増している欧州において、特に危険である。革新的な企業は、より高いハードルに直面している。これは自己強化的になり得て、凡庸な展望の土壌を提供しかねない。
パンデミックの衝撃は、供給側における一種の奇跡をもたらすかもしれないが、それには需要が必要な注意を受けることが条件となる。企業や政府がパンデミックに対応した大胆さと迅速さは、今や、広範で公平かつ持続可能な回復を築くための、集団的行動の新たな時代において展開される必要がある。
参考文献
Baldwin, R (2020), 「明かりを灯し続ける:医療ショックに対する経済的処方箋」, VoxEU.org, 3月13日。
Blanchard, O, Álvaro Leandro, and Jeromin Zettelmeyer (2021), 「EU財政ルールの再設計:ルールから基準へ」, PIIE and International Monetary Fund Working Paper, 2月21日。
Bughin, J, H-H Kotz and J Mischke (2019), 「デジタル化の恩恵を享受するための重要な要素である、強い総需要」, VoxEU.org, 3月22日。
Chaney Cambon, S (2021), 「米国の労働生産性の長い低迷は終わりつつあるかもしれない」、「ウォール・ストリート・ジャーナル、4月4日。
David, P (1990), 「ダイナモとコンピュータ:現代の生産性パラドックスに関する歴史的展望」、「American Economic Review 80(2)。
Fourastié, J (1979), 栄光の30年:1946年から1975年までの目に見えない革命、 パリ:Fayard。
Gordon, R (2016)、アメリカの成長の興隆と衰退:南北戦争以降の米国の生活水準、 プリンストン:Princeton UP。
Manyika J, S Ramaswamy, J Bughin, J Woetzel, M Birshan, and Z Nagpal (2018), 「『スーパースター」:世界経済を主導する企業、産業、都市のダイナミクス』」、マッキンゼー・グローバル・インスティテュート・ディスカッションペーパー。
McGowan, M A, D Andrews and V Millot (2017), 『歩く死者?OECD諸国におけるゾンビ企業と生産性の動向』、OECD経済局ワーキングペーパー第1372号。
マッキンゼー・グローバル・インスティテュート(2020a)、「COVID-19はいかに企業を技術の転換点へと押し上げ、ビジネスを永続的に変革したか」、2020年10月5日。
マッキンゼー・グローバル・インスティテュート(2020b)、小売の再構想:顧客体験の新時代、2020年6月4日。
マッキンゼー・グローバル・インスティテュート(2020c)、「建設業における新たな常態:混乱が世界最大のエコシステムをいかに再構築しているか」、2020年6月4日。
マッキンゼー・グローバル・インスティテュート(2020a)、COVID-19危機の後、生産性と成長は戻るか?
マッキンゼー・グローバル・インスティテュート(2021a)、「消費者需要の回復とCOVID‑19の持続的な影響」、2021年3月。
マッキンゼー・グローバル・インスティテュート(2021b)、COVID‑19後の仕事の未来、2021年2月。
Mischke J, H-H Kotz and J Bughin (2018), 「デジタル化の恩恵を享受するための重要な要素である、強い総需要」、VoxEU.org、3月22日。
Syverson, C (2011), 「生産性を決定するものは何か?」、Journal of Economic Literature 49(2): 326-365。