ウイルスが封じ込められるまで経済回復はあり得ないため、保健上の緊急事態への対応こそが政策立案者にとって最優先課題である、と経済学者のジョセフ・スティグリッツは述べている。
最も困窮している人々を保護する政策、不必要な倒産を防ぐための流動性の供給、そして労働者と企業との結びつきの維持もまた、時期が来た際に迅速な再開を確実にするために不可欠である。
もはや遠い昔のことのように感じられるが、世界各国の経済が新型コロナウイルス感染症の大流行への対応として operations を停止し始めてから、さほど時間は経っていない。危機の初期には、経済は短期間の休止を必要としているにすぎないという想定のもと、大半の人々が急速なV字回復を予想していた。2か月間の手厚い支援と多額の資金投入を経れば、経済は中断した時点から再び動き出すだろうと考えられていた。
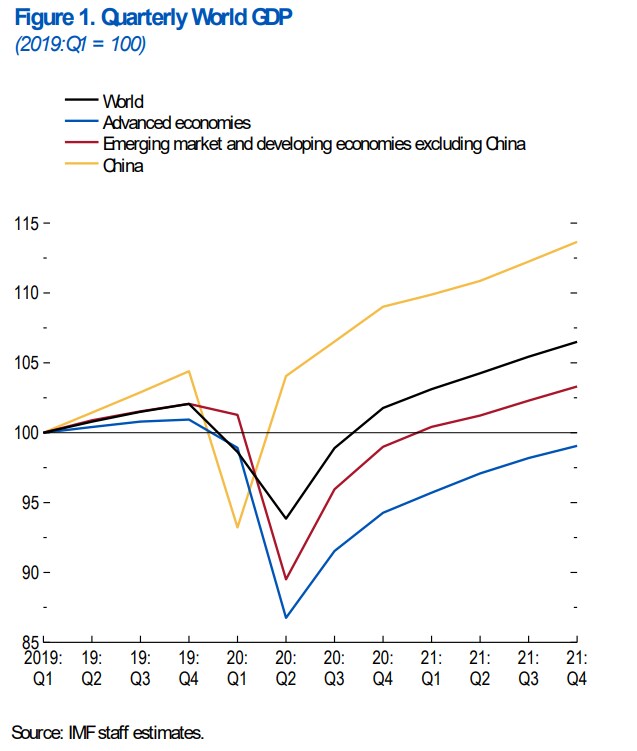
それは魅力的な考えではあった。しかし、今は7月であり、V字回復はおそらく幻想にすぎない。パンデミック後の経済は、感染症の管理に失敗した国々(すなわち米国)だけでなく、対応がうまくいったとされる国々においても、低迷したままになる可能性が高い。国際通貨基金(IMF)は予測している。2021年末までに世界経済は2019年末の水準とほぼ変わらない規模にとどまり、米国と欧州の経済は依然として約4%縮小したままになるという。
現在の経済見通しは二つの水準から捉えることができる。マクロ経済学が示すところによれば、家計と企業のバランスシートの悪化、組織資本と情報資本を破壊する倒産の続発、そして感染症の推移や政策対応に関する不確実性がもたらす強い予備的行動により、支出は減少する。同時に、ミクロ経済学が示すところによれば、ウイルスは人と人との密接な接触を伴う活動に対する税のような作用を及ぼす。そのため、ウイルスは消費と生産のパターンに大きな変化を引き起こし続け、それがひいては、より広範な構造転換をもたらすことになるだろう。
経済理論と歴史の両方から、市場だけではこのような転換をうまく管理できないことがわかっている。特に、その転換がいかに急激であったかを考えればなおさらである。航空会社の従業員をZoomの技術者に転換する簡単な方法はない。仮にそれが可能であったとしても、現在拡大している分野は、それらが取って代わる分野に比べて、労働集約度がはるかに低く、技能集約度が高い。
また、広範な構造転換は、経済学者が所得効果と代替効果と呼ぶものにより、伝統的なケインズ派の問題を生じさせやすいことも知られている。非接触型の分野が、その相対的な魅力の向上を反映して拡大したとしても、それに伴う支出の増加は、縮小する分野における所得の減少によって生じる支出の減少によって相殺されることになる。相対的な魅力を反映して拡大したとしても、それに伴う支出の増加は、縮小する分野における所得の減少によって生じる支出の減少によって相殺されることになる。
さらに、感染症の場合には、第三の効果が生じるだろう。すなわち、所得格差の拡大である。機械はウイルスに感染しないため、雇用主にとって相対的により魅力的に映るようになり、特に、比較的多くの非熟練労働者を使用する縮小分野においてその傾向が強まるだろう。また、低所得者は、基礎的な財への支出に所得のより大きな割合を充てなければならないため、自動化による所得格差の拡大は、いずれも景気を収縮させることになる。
これらの問題に加えて、悲観的な見方を裏付けるさらに二つの理由がある。第一に、金融政策は、2008〜09年の大不況の際に起きたように、一時的な流動性制約に直面する一部の企業を支援することはできるものの、支払能力の問題を解決することはできず、金利がすでにゼロ近くにある場合には経済を刺激することもできない。
さらに、米国やその他いくつかの国では、財政赤字と債務水準の増加に対する「保守派」の反対が、必要な財政刺激策の実施を妨げることになるだろう。確かに、同じ人々は2017年に億万長者や企業の減税を行うことに喜んで賛成し、2008年にはウォール街を救済し、今年も大企業の巨人に救いの手を差し伸べた。しかし、失業保険、医療、そして最も脆弱な人々への追加支援を拡充することは、まったく別の話である。
短期的な優先課題は、危機の当初から明確であった。最も明白なのは、保健上の緊急事態に対処しなければならないことである(例えば、個人用防護具や病院の収容能力を十分に確保することなどによって)。ウイルスが封じ込められるまで経済回復はあり得ないためである。同時に、最も困窮している人々を保護する政策、不必要な倒産を防ぐための流動性の供給、そして労働者と企業との結びつきの維持は、時期が来た際に迅速な再開を確実にするために不可欠である。
しかし、こうした明白な必須事項が課題に上がっていたとしても、難しい選択を迫られる。危機以前からすでに衰退していた企業、例えば旧来型の小売業者を救済すべきではない。そうすることは、結局のところ活力と成長を制限する「ゾンビ企業」を生み出すだけだからである。また、いかなる衝撃にも耐えられないほど債務を抱えていた企業も救済すべきではない。米連邦準備制度理事会(FRB)が資産購入プログラムを通じてジャンク債市場を支える決定は、ほぼ間違いなく誤りである。実際、これは道徳的危険(モラルハザード)が真に関連する懸念となる事例であり、政府は企業を自らの愚行から守るべきではない。
新型コロナウイルス感染症は長期にわたって私たちとともに存在し続けるとみられるため、支出が私たちの優先課題を反映したものとなるよう確保する時間はある。パンデミックが到来した時点で、米国社会は人種的・経済的な不平等、健康水準の低下、そして化石燃料への破壊的な依存によって分断されていた。今や政府支出が大規模に解き放たれている以上、国民には、支援を受ける企業が社会的・人種的正義、健康の改善、そしてより環境に優しく、知識基盤型の経済への移行に貢献するよう求める権利がある。これらの価値は、公的資金の配分方法だけでなく、その受領者に課す条件にも反映されるべきである。
私と共著者が最近発表した研究で指摘したように、適切に方向付けられた公的支出、特にグリーン転換への投資は、適時性があり、労働集約的であり(急増する失業問題の解決に寄与する)、かつ景気刺激効果が極めて大きいものとなり得る。たとえば減税などと比べて、はるかに大きな効果を生み出す。米国を含むいずれの国も、自らが標榜する社会に一層近づき、またそれを確かなものとするような大規模で持続的な回復プログラムを採用できないはずがない理由はない。