それから1年が経ち、パンデミック開始時の混乱もようやく収まりつつある。
COVID-19がもたらした変化は日常生活に表れ始めており、2021年は移行の年になろうとしている。
マッキンゼーの専門家2名が、世界経済、企業の適応、社会の変化に関して注目すべき動向を解説する。
企業はこの9カ月の大半を、異例の状況への適応に追われてきた。COVID-19との闘いはまだ終わっていないものの、ワクチンの見通しが立ち、トンネルの先にかすかな光が見えてきた。同時に、別の列車がこちらに向かってくることはないだろうという希望もある。
2021年は移行の年となる。予期せぬ大災害がなければ、個人、企業、社会は、現在を乗り切るだけでなく、未来の形づくりに目を向け始めることができる。次なる日常は、これまでとは異なるものになる。2019年当時の状況に戻ることを意味するわけではない。実際、20世紀を語る際に「戦前」「戦後」という言葉が一般的に用いられるように、今後の世代はCOVID-19以前とCOVID-19以後の時代について語ることになるだろう。
2021年は移行の年となる。予期せぬ大災害がなければ、個人、企業、社会は、現在を乗り切るだけでなく、未来の形づくりに目を向け始めることができる。
本稿では、次なる日常を形づくるいくつかの動向を取り上げる。そのうえで、COVID-19危機の結果として、それらが世界経済の方向性、企業の適応、そして社会が永続的に変わりうる姿にどのような影響を与えるかを論じる。
COVID-19危機と景気回復が世界経済を形づくる
信頼の回復が個人消費の反発を生む
店舗の前には行列ができているが、それはソーシャルディスタンスの要件によることが多い。劇場は閉まったままだ。服はショーウィンドウではなくクローゼットにしまわれている。ルーブル美術館が開館していれば、観光客がいないため、モナ・リザを遮るものなく眺められる機会さえあるかもしれない。こうしたことを含め、さまざまな形で消費者は支出を控えてきた。
消費者の信頼が戻れば、支出も戻る。抑えられてきた需要が解放されるにつれ、「リベンジ消費」があらゆる分野に広がるだろう。これは過去のすべての景気後退で見られてきた経験でもある。ただし一つ異なるのは、今回はサービス業が特に大きな打撃を受けたことだ。そのため回復局面では、レストランや娯楽施設など、コミュニティ的な要素を持つ事業が特に重視される可能性が高い。
もっとも、消費者が一律に行動するわけではない。10月下旬に公表されたマッキンゼーの最新の消費者調査によると、フランス、イタリア、日本といった高齢化の進んだ国々は、インドやインドネシアなど若年層の多い国々に比べ楽観的ではない。中国は例外で、高齢化が進んでいるにもかかわらず、際立って楽観的である。
しかし、中国の状況はより大きな点を示している。COVID-19パンデミックで最初に打撃を受けた国であり、最初に抜け出した国でもあった。中国の消費者は安堵しており、それに応じて支出も増えている。11月11日の独身の日には、同国の二大オンライン小売業者が過去最高の売上を記録した。これは単なる祝祭日の現象ではない。中国では製造業が最初に回復したが、9月までには消費支出も回復していた。国際線の航空旅行を除けば、中国の消費者は概ね危機以前と同様に行動し、支出するようになっている。オーストラリアにも希望が見える。同国ではパンデミックがおおむね抑え込まれており、家計支出が牽引して、2020年第3四半期の成長率は予想を上回る3.3%となり、財・サービスへの支出は7.9%増加した。
信頼がどの程度、どれほど速く回復するかは未解決の問題である。たとえば9月下旬時点で、調査対象となった米国の消費者は以前よりも楽観的になっていたものの、依然として慎重で、ホリデーシーズンのギフトを購入する相手を減らす予定であり、裁量的支出に注意を払うと答えていた。外出を伴う活動を再開していたのは約3分の1にとどまり、中国の消費者では81%、フランスでは49%であるのに対し、メキシコではわずか18%だった。新たなロックダウンや、とりわけCOVID-19ワクチンの接種開始が、これらの数字に影響を与えてきたし、今後も与えるだろう。要点は、支出は人々が再び自由に動き回ることに自信を持つ速度でしか回復しないということであり、その態度は国によって大きく異なるという点である。
レジャー旅行は回復するが、ビジネス旅行は遅れている
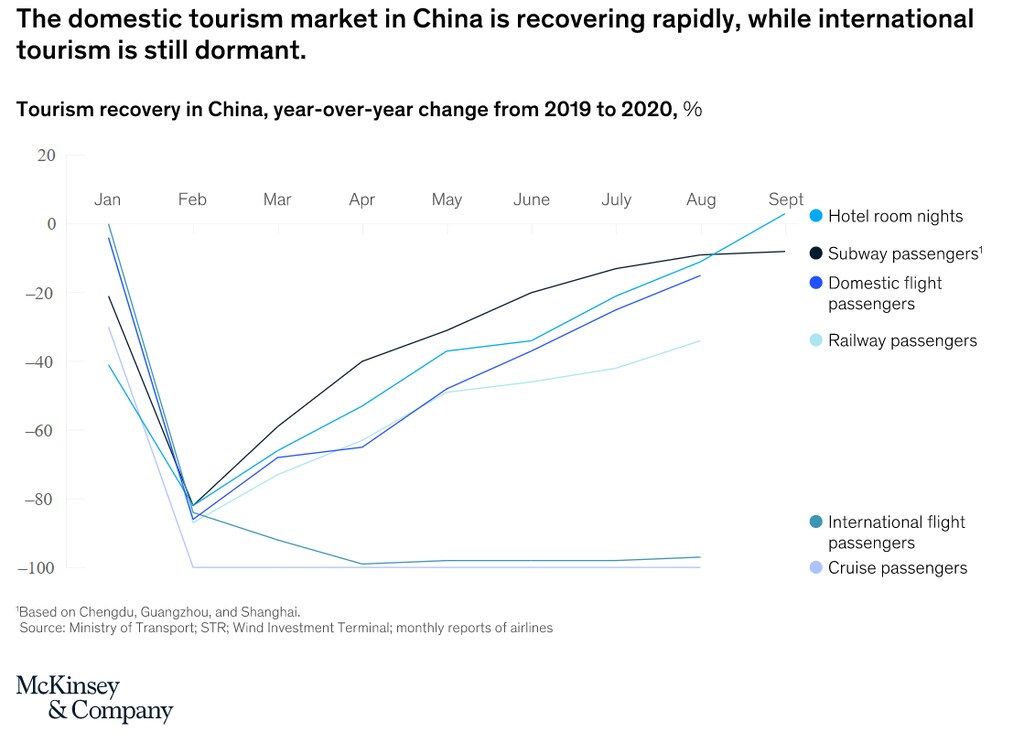
観光目的で旅行する人々は、再び旅行を楽しみたいと考えるだろう。中国ではそのような傾向が見られている。ある大手旅行会社のCEOは、2020年第3四半期から、成長について言及する際に事業は「ほぼ平常に戻った」と語った。ただし、それは以前とは異なる平常であった。国内旅行は急増したが、パンデミック関連の国境規制や健康・安全への懸念から、国際旅行は依然として低迷していた。中国全体では、8月末時点でホテルの稼働率と国内線の利用者数が2019年の水準の90%を上回り、10月のゴールデンウィーク期間中には6億人以上の中国人が移動し、昨年の数字の約80%に達した。国内の健康・安全対策への信頼があるため、国内旅行はパンデミック以前の水準にほぼ戻っており、高級国内旅行は実際にはそれを上回っている。
定義上、レジャー旅行は裁量的なものである。ビジネス旅行はそれほどではない。2018年、ビジネス旅行への支出は1.4兆ドルに達し、ホスピタリティおよび旅行セクター全体の支出の20%以上を占めた。また、利益に占める割合も不釣り合いに大きく、たとえば高級ホテルでは、世界全体の収益の70%を占める。パンデミック中および後には、ビジネス旅行について一つの疑問がある。そもそもいつ必要なのか。その答えは、以前ほど多くはないとほぼ確実に言える。たとえば、リモートワークを可能にするビデオ通話や共同作業ツールは、現地での会議や大規模な会合の一部を代替しうる。
より大きな文脈も示唆に富む。歴史が示すところでは、景気後退後、ビジネス旅行はレジャー旅行に比べて回復に時間がかかる。たとえば2008~09年の金融危機の後、国際ビジネス旅行が回復するまでに5年を要したのに対し、国際レジャー旅行は2年だった。
地域内および国内のビジネス旅行が最初に回復する可能性が高い。一部の企業や分野は、安全に行えるようになり次第、対面での販売や顧客との会議を再開したいと考えるだろう。同業他社の動きも影響するかもしれない。ある企業が対面会議を再開すれば、競合他社も遅れを取りたくないと考えるかもしれないからだ。ただし全体としては、ビジネス旅行の管理者を対象とした調査で、2021年のビジネス旅行への支出は2019年の半分程度にとどまると見込まれていることが分かった。ビジネス旅行は大規模に戻ってくるだろうし、世界経済の成長も新たな需要を生み出すだろうが、この分野の経営幹部は、2019年の水準に戻ることは決してないかもしれないと考えている。
要するに、レジャー旅行は、探検し楽しみたいという人間の根源的な欲求に突き動かされており、それは変わっていない。実際、人々が豊かになって最初にすることの一つは旅行であり、まずは自宅近くへ、次第により遠くへと出かける。世界の繁栄が逆転したり、人間の好奇心が衰えたりする理由はない。しかし、パンデミック中の技術の効果的な活用と、その後も多くの企業が数年間直面するであろう経済的制約は、ビジネス旅行における長期的な構造変化の始まりを予兆している可能性がある。
危機がイノベーションの波を生み、起業家の世代を生み出す
プラトンの言うとおりである。必要は発明の母なのだ。COVID-19危機の間、目覚ましい成長を遂げた分野の一つがデジタル化であり、これはオンライン顧客サービスからリモートワーク、サプライチェーンの再構築、業務改善のための人工知能(AI)や機械学習の活用に至るまで、あらゆるものを指す。ヘルスケアも大きく変わり、遠隔医療とバイオ医薬品が本格的に存在感を示すようになった。
混乱は起業家にとっての余地を生み出すものであり、それは特に米国で起きており、他の主要経済国でも起きている。正直に言えば、我々はこれを予見していなかった。2008~09年の金融危機の間、小規模企業の設立は減少し、2001年および1990~91年の景気後退期には、わずかしか増えなかったからだ。しかし今回は、新しい小規模企業が文字どおり洪水のように生まれている。2020年の第3四半期だけでも、米国では150万件を超える新規事業の申請があり、これは2019年の同期の数字のほぼ2倍である。
確かに、そうした事業の多くは一人で営む事業所であり、そのままの形で続く可能性が高い。たとえば、レストランのシェフが仕出し業者に転身したケースや、最近大学を卒業したばかりの人が魅力的な新しいアプリを作ったケースなどが考えられる。そのため興味深いのは、「高い可能性で事業化される申請」(給与支払いを伴う事業へと発展する可能性が最も高いもの)の件数も大きく増加している点である。2019年と比べて50%を超える増加である。ベンチャーキャピタルの投資活動は、2020年上半期にわずかに落ち込んだだけであった。
欧州連合(EU)では、このような動きは見られていない。これは、その回復戦略が(米国のような所得ではなく)雇用の保護を重視する傾向にあったことが一因かもしれない。とはいえ、フランスでは10月に新規事業設立が8万4,000件に上り、過去最高を記録した。また2019年の同月と比べて20%増加した。ドイツでも2019年と比べて新規事業が増加しており、日本も同様である。英国はその中間にある。2020年11月に公表された、自営業者1,500人を対象とした調査では、20%が可能になれば自営業をやめる見込みであると回答した。しかし同時に、2020年第3四半期にグレートブリテン及び北アイルランド連合王国で登録された新規事業数は、2019年と比べて30%増加し、2012年以来最大の増加幅を示した。
全体として、COVID-19危機は小規模事業に壊滅的な打撃を与えている。たとえば米国では、2020年12月に営業していた小規模事業の数は、年初と比べて25.3%減少した(底は4月中旬で、その時点では数字がほぼ半分にまで落ち込んでいた)。米国の小規模事業の売上高は、2020年1月から12月の間に30%以上減少した。それでも、良いニュースは得られるところで受け止めたいものであり、起業活動の前向きな傾向は、景気回復が本格化すれば雇用の伸びや経済活動にとって明るい兆しとなる可能性がある。
デジタル化によって可能になった生産性向上が第四次産業革命を加速させる
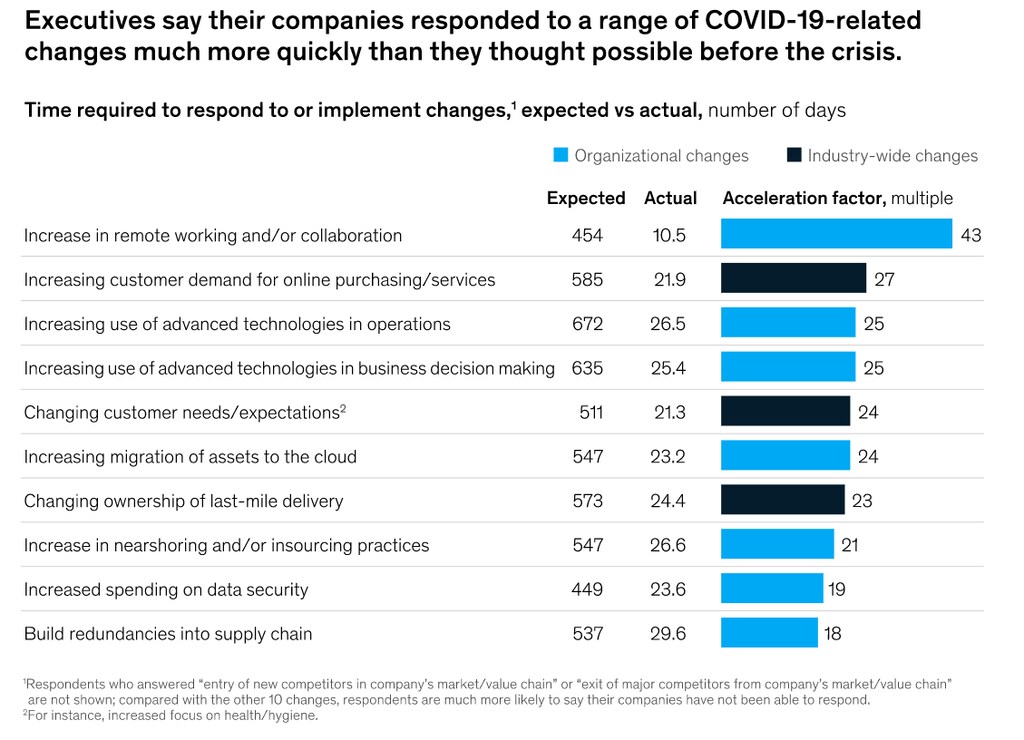
後戻りはない。技術の利用、デジタル化、新たな働き方の大幅な加速は、今後も続くだろう。多くの経営幹部は、サプライチェーンの冗長性構築、データセキュリティの改善、業務における先進技術の活用拡大といった事柄について、想定していた速度の20~25倍の速さで取り組みを進めたと報告している。
こうしたすべてが長期的な生産性にどう結びつくかは、今後数四半期分のデータが評価されるまで分からない。ただし注目すべきは、米国の2020年第3四半期の生産性が4.6%上昇したことである。これは第2四半期の10.6%の上昇に続くもので、1965年以降で最大の6カ月間の改善である。生産性は一つの指標にすぎないが、重要な指標ではある。米国の第2四半期の驚異的な数字は、主に1947年以来最大の生産量と労働時間の減少に基づいていた。これは誇れる前例ではない。
より前向きな点としては、過去には、画期的な技術が単なる新しいものから生産性を高める原動力になるまでに、10年以上かかることが一般的であった。COVID-19危機は、AIやデジタル化といった分野でその移行を数年分早めており、アジアではさらに速い。2020年10月に公表されたマッキンゼーの調査では、企業は危機以前と比べて、顧客との接点の少なくとも80%をデジタルで行う可能性が3倍高くなっていることが分かった。
COVID-19危機は、企業に業務の再構成を迫る必要性を生み出した。同時に、それを変革する機会も生んでいる。そうすることで、より高い生産性が続いて生まれるだろう。
その進化は、必ずしもスムーズで洗練されたプロセスではなかった。企業は強い圧力のもとで、新しい技術の導入や適応に追われなければならず、その結果、一部のシステムは不格好なものとなっている。したがって、短期的な課題は、危機への対応から、これまでうまく行ってきたことを基盤に制度化することへと移行することである。消費財、とりわけ小売業では、これはデジタルおよびオムニチャネルの事業モデルを改善することを意味しうる。ヘルスケアでは、バーチャルな選択肢を標準とすることが重要である。保険業では、顧客体験をパーソナライズすることが重要である。半導体では、次世代製品を見極め、投資することが重要である。すべての業種にとって、M&Aには新たな機会が生まれ、能力構築への投資が急務となる。
COVID-19危機は、企業に業務の再構成を迫る必要性を生み出した。同時に、それを変革する機会も生んでいる。そうすることで、より高い生産性が続いて生まれるだろう。
COVID-19危機によってもたらされた変化に、企業がどのように適応しつつあるか
パンデミックによる買い物行動の変化が、消費者向けビジネスを永久に変える
マッキンゼーが調査した主要13カ国のうち9カ国では、消費者の少なくとも3分の2が新しい形態の買い物を試したと答えている。そして13カ国すべてで、65%以上がその利用を今後も続ける意向だと答えている。これが示すのは、消費者に新しい方法で働きかける方法を見いだせていないブランドは、急いで追いつくか、取り残されるということである。ブラジルやインドなどの新興市場では、パンデミックがデジタル購買を加速させると予想しているが、その基盤は低い。欧州大陸の消費者はオンラインでの購入を増やしているものの、英国や米国の消費者ほど、今後も継続することに積極的ではない。
具体的に言えば、オンライン小売への移行は現実のものであり、その大部分は定着するだろう。米国では、2019年時点でEC(電子商取引)の浸透率が2024年までに24%に達すると予測されていたが、2020年7月までに小売売上高全体の33%に達した。言い換えれば、2020年上半期には、過去10年分に相当するEC拡大が生じたことになる。決済や配送インフラがそれほど強固ではないラテンアメリカでは、EC利用は5%から10%へと倍増した。欧州では、デジタル化の普及がほぼ全面的に進んでおり(95%)、パンデミック開始時点の81%から上昇した。通常であれば、この水準に到達するには2~3年かかっていただろう。注目すべきは、以前はオンライン購買に比較的慎重だった国々で最も大きな増加が見られたことである。たとえばドイツ、ルーマニア、スイスは、COVID-19危機以前にはオンライン浸透率が最も低い3か国であったが、その後、利用はそれぞれ28ポイント、25ポイント、18ポイント増加し、他のどの市場よりも大きな伸びを示した。
ただし、より深く見ると、注意すべき点もある。たとえば、オンライン購入者のブランドへのロイヤルティが顕著に低いことである。最も示唆的なのは、マッキンゼーの最近の調査で、消費財企業の60%しか、eコマースの成長機会を取り込む準備が少しでもできていると答えていないことだ。ある経営幹部が我々に語ったように、「消費者に直接販売するといっても、どこから始めればよいのか本当のところは分からない」。その懸念はもっともである。消費者への直接販売には、新たなスキル、能力、事業モデル、価格設定モデルの開発が必要となる。しかし、潮流は明らかである。多くの消費者がオンラインへと移行しつつある。彼らに届くためには、企業もそこへ行かなければならない。
サプライチェーンの再均衡とシフト
これは「ジャスト・イン・タイム・プラス」と考えるとよい。「プラス」は「ジャスト・イン・ケース(万が一に備える)」を意味し、より高度なリスク管理を指す。COVID-19パンデミックは、多くの企業の長く複雑なサプライチェーンの脆弱性を露呈させた。一つの国、あるいは一つの工場さえ操業を停止すると、重要部品の不足によって生産が止まった。二度とこのようなことはないと、経営幹部は誓った。そこで、大規模な再均衡が始まった。2025年までに、世界の財輸出の最大4分の1、すなわち4.5兆ドルがシフトする可能性がある。
企業がサプライチェーンの仕組みを調べ始めると、三つのことが分かった。第一に、混乱は珍しいことではない。どの企業も、約3.7年ごとに1カ月程度の操業停止に直面することを想定すべきである。したがって、そうした衝撃は決して驚くべきものではなく、他のあらゆる要素と同様に管理されるべき、事業運営の予測可能な特徴である。
第二に、先進国と多くの新興国との間のコスト差は縮小しつつある。製造業では、インダストリー4.0の原則(データ、分析、人と機械の相互作用、先進ロボット工学、3Dプリンティングの活用を意味する)を採用する企業は、中国と米国の人件費格差の半分を相殺できる。硬直性のコストを考慮すると、この格差はさらに縮まる。エンドツーエンドの最適化は、個々の取引コストの合計よりも重要なのである。これは、米国国防総省などの機関が、医療機器製造やマイクロエレクトロニクスなど、必需品に関するサプライヤーのネットワークを多様化している理由の一つである。
そして第三に、大半の企業は、サプライチェーンの下位階層で何が起きているかをよく把握していない。そこでは、二次・三次の下請業者が小さいながらも重要な役割を果たしている可能性がある。混乱の多くもまたそこから生じているが、企業の3分の2は、一次以外のサプライヤーとの事業継続体制を確認できないと答えている。AIやデータ分析の発展により、企業はバリューチェーン全体について理解を深め、監査し、つなげることができるようになる。
こうしたことから、多国籍企業が生産の全部または大部分を本国市場へ戻すということにはならない。地域の専門性を活用し、急成長する消費市場にサービスを提供できる体制を整えることには、正当な理由がある。しかし、安全保障や強靭性に関する問題から、そうした企業は、そのような決定の事業上の根拠について、より慎重に検討するようになる可能性が高い。
仕事の未来が予定より早く到来する
COVID-19危機以前は、リモートワークという考え方は広まりつつあったものの、それほど速く進んでいなかった。しかしパンデミックがそれを変え、幅広い業種で数千万人が事実上一夜にして在宅勤務へと移行した。たとえば、シンシナティ小児病院医療センターの社長兼CEOであるマイケル・フィッシャー氏によれば、同センターでは2019年通年で2,000件の遠隔医療診療が記録されたが、2020年7月には週5,000件に達した。フィッシャー氏は、将来的には遠隔医療が全医療診療の30%を占める可能性があると考えている。日本では、2018年に遠隔診療を提供していた医療機関は1,000件未満であったが、2020年7月までに1万6,000件以上に達した。
マッキンゼー・グローバル・インスティチュート(MGI)は、世界の労働力の20%以上(その多くは金融、保険、ITなどの分野の高技能職)が、勤務時間の大半をオフィス外で過ごしつつ、同等に効果的に働ける可能性があると推計している。全員がそうするわけではないだろうが、それでも、数世代に一度あるかないかの変化である。これはCOVID-19危機のためだけでなく、オートメーションとデジタル化の進展によってそれが可能になったためでもあり、それらの技術の利用はパンデミック中に加速している。マイクロソフトのサティア・ナデラCEOは2020年4月に、「我々は2か月の間に、2年分のデジタルトランスフォーメーションを見た」と述べている。
マッキンゼー・グローバル・インスティチュートの推計によれば、世界の労働力の20%以上が、勤務時間の大半をオフィス外で過ごしつつ、同等に効果的に働ける可能性がある。
オフィス外での勤務への移行には、二つの重要な課題がある。一つは、文化を醸成し、帰属意識をもたらす伝統的な中心であるオフィスそのものの役割を決めることである。企業は、不動産(この建物、オフィス、フロアは必要か)から、ワークプレイス設計(デスク間の間隔はどのくらいか、給湯室は安全か)、研修・職能開発(リモートでのメンタリングは存在しうるか)まで、あらゆることについて決定しなければならない。オフィスへの復帰は、単にドアを開けることであってはならない。そうではなく、オフィスが組織にもたらすものが何であるのかを体系的に見直すことの一部でなければならない。
もう一つの課題は、オートメーション、デジタル化、その他の技術の要求に労働力を適応させることである。これは銀行業や通信業などの分野に限ったことではなく、むしろ、リモートワークとは結びつかない分野を含め、あらゆる業種にわたる課題である。たとえば大手小売業者はレジ業務の自動化を進めている。販売員が仕事を続けたいなら、新たなスキルを身につける必要がある。2018年、世界経済フォーラムは、2022年までに従業員の半数以上が大幅な再スキル化またはアップスキル化を必要とすると推計した。
既存の従業員を解雇して新たな人材を採用するのではなく、既存の従業員を再スキル化することの利点は、通常、コストが低く、そのコストを上回る利益をもたらすことが示されている。従業員への投資は、ロイヤルティ、顧客満足度、そしてポジティブなブランドイメージを育むこともできる。
人材育成は、パンデミック以前から優先課題でした。2019年5月に実施されたマッキンゼーの調査では、回答した経営幹部や管理職のほぼ90パーセントが、自社は技能ギャップに直面しているか、今後5年以内にそれに直面すると予想していると答えました。しかし、この問題に対処する準備ができていると答えたのは3分の1にとどまりました。成功するリスキリングは、現在および近い将来に必要とされるスキルを把握することから始まります。そのうえで、それらのスキルに対応する個別化された学習機会を提供し、何が機能し何が機能しないかを評価する必要があります。おそらく最も重要なのは、生涯学習の文化を根付かせる経営トップのコミットメントが必要だということです。
バイオ医薬品革命が定着する
有望な新型コロナウイルス感染症(COVID-19)ワクチンがいくつか発表されたことは、まさに必要とされていた明るいニュースとなりました。これらのワクチンを必要な規模で展開するには課題があるでしょうが、そのことがこの成果の価値を損なうものではありません。
これまでのワクチンの多くは、ウイルスを不活化または弱毒化した形で用いて免疫反応を引き起こすものでした。これに対し、ModernaとBioNTech・ファイザーの提携によって開発されたワクチンはmRNAを用いています。このプラットフォームは何年も前から開発が進められてきたものですが、規制当局の承認を得た最初のワクチンがこれらです。「m」は「messenger(メッセンジャー)」を意味します。これは、この分子が細胞に遺伝的指示を伝え、免疫反応を引き起こすタンパク質を作らせるためです。体内ではmRNAとそれを運ぶ脂質キャリアは数時間以内に分解されます。(WHOは、臨床試験に進んだCOVID-19ワクチンの候補を60種類挙げていますが、その多くはmRNAを使用していません。)
企業がCOVID-19危機に対応して業務を加速させたのと同様に、パンデミックは医療イノベーションの速度を大幅に加速させる出発点となる可能性があります。生命科学とテクノロジーが新たな形で融合しつつあるのです。COVID-19のゲノムは数か月ではなく数週間で解読され、ワクチンは1年足らずで展開されました。通常のワクチン開発には10年かかることが多いことを考えると、これは驚くべき成果です。緊急性が勢いを生み出しましたが、より大きな話は、バイオエンジニアリング、遺伝子解析、コンピューティング、データ分析、自動化、機械学習、AIなど、幅広く多様な能力が結集したことにあります。
規制当局も迅速かつ創造的に対応し、明確なガイドラインを策定するとともに、思慮深い連携を促してきました。安全性と有効性の要件を緩和することなく、データの収集と評価をどれほど迅速に行えるかを示しました。これらの教訓が他の疾病にも適用されれば、治療法のより迅速な開発の基盤を築く上で重要な役割を果たす可能性があります。
COVID-19ワクチンの開発は、MGIが「バイオ革命」と呼ぶもの(生体分子、生体システム、生体機械、バイオコンピューティング)の可能性を示す最も説得力のある例にすぎません。2020年5月に発表された報告書で、MGIは「世界の疾病負担の45パーセントは、今日科学的に実現可能な能力によって対処できる可能性がある」と推計しました。例えば、遺伝子編集技術はマラリアを抑制できる可能性があり、マラリアは年間25万人以上の命を奪っています。細胞療法は、損傷した細胞や組織を修復、あるいは置き換えることができます。がんや心疾患を含む非感染性疾患にも、新しいタイプのワクチンを応用できる可能性があります。
バイオ革命の可能性は健康分野にとどまりません。MGIによると、世界経済の物理的インプットの最大60パーセントが、理論的には生物学的に生産可能とされています。例としては、農業(高温や干ばつに強い作物を作ったり、ビタミンA欠乏症などの問題に対処したりするための遺伝子組み換え)、エネルギー(バイオ燃料を生成する遺伝子組み換え微生物)、材料(人工のクモの糸や自己修復繊維)などが挙げられます。現在の技術で実現可能なこれらやその他の応用は、今後10年間で数兆ドルの経済効果を生み出す可能性があります。
ポートフォリオの再編が加速する
COVID-19危機は、対照的な、さらには劇的な反応を引き起こし、一部の産業は飛躍的に成長する一方で、他の産業は深刻な打撃を受けました。その結果、歴史的な常識が揺さぶられました。経済が次の新常態に落ち着くにつれて、こうした部門間の違いは縮小し、産業はおおむね以前の相対的な位置に戻ると予想されます。より見えにくいのは、部門内部の力学がどのように変化するかです。 within 部門内部の力学は変化する可能性が高いと考えられます。過去の景気後退局面では、強い企業はさらに強くなり、弱い企業は弱体化し、倒産するか買収されました。決定的な違いはレジリエンス、すなわち衝撃を吸収するだけでなく、それを利用して競争優位を築く能力でした。10年の間に、企業は混乱によって1年分の利益の42パーセントを失う可能性があります。
2020年10月、マッキンゼーは、企業の倒産確率を測る「Zスコア」によって1,500社を評価しました。スコアが高いほど、企業の財務状況は強固です。調査によると、現在の景気後退期にZスコアを改善させた上位20パーセントの企業(「新興のレジリエント企業」)は、支払利息・税金・減価償却費・償却費控除前利益を5パーセント増加させた一方、その他の企業は19パーセント減少させていました。証拠が示すように、新興のレジリエント企業は他社を引き離しつつあります。
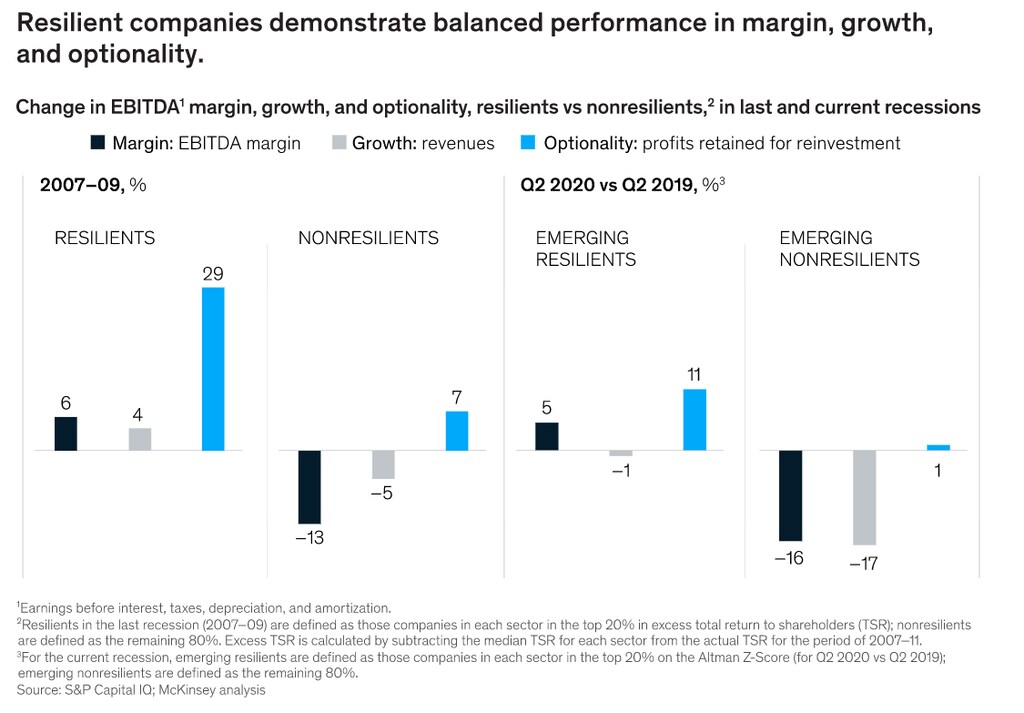
これは、回復局面におけるレジリエンス・プレミアムが存在することを意味します。トップ企業は自社の強みに安住せず、過去の景気後退期と同様に、例えばM&Aを通じて強みを築く方法を模索するでしょう。だからこそ、健全なバランスシートを持つ企業が、割安な資産や低い評価額の状況下で機会を求める中で、大規模なポートフォリオ調整が見られると予想しています。実際、すでにそれが起きているかもしれません。年央には取引が活発化し始めました。
ポートフォリオ再編に有利に働くもう1つの要因は、民間資本の利用可能性です。特別目的買収会社(SPAC)は、企業と合併して株式公開させる企業ですが、マッキンゼーが最近指摘したように、2020年に「注目を集めて」います。2020年8月までに、SPACは米国のIPO111件のうち81件を占めていました。
さらに重要なのはプライベート・エクイティ(PE)です。世界全体で、PEファームは約1.5兆ドルの「ドライパウダー」、すなわち投資に向けて準備が整った未配分資本を保有しています。COVID-19危機は、一部の面で打撃を与えています。世界の取引額は2019年の最初の3四半期と比べて12パーセント減少し、取引件数は30パーセント減少しました。
一方で、世界の資金調達は堅調に推移しており、2020年9月までに3,485億ドルに達し、過去5年間の水準と同等でした。また、アジアにおける取引は2倍以上に増加しています。PE業界は、他社が逆の動きをしているときに、困難な時期に取引を行うという評判があります。また、歴史も味方しています。世界的な景気後退期に行われたPE投資のリターンは、好況期よりも高くなる傾向があります。これらを総合すると、PE業界がドライパウダーをこれ以上長く温存し続けることはないと考えます。新たな投資機会が数多く生まれることになるからです。
緑に、わずかに茶色を添えたもの、それが回復の色である
公害のコストと環境持続可能性のメリットは、世界中でますます認識されています。中国、湾岸諸国の一部、インドは、10年前であれば非現実的と考えられたほどの規模でグリーンエネルギーに投資しています。英国を含む欧州は、気候変動への対応で結束しています。米国は石炭からの転換を進め、電池、炭素回収技術、電気自動車など、幅広いグリーン技術で革新を進めています。
2008~09年の金融危機に対処するため、大規模な政府の景気刺激策が実施されましたが、気候や環境対策を組み込んだものはほとんどありませんでした。今回は違います。多くの国(ただし、すべての国というわけではありません)が、回復計画を通じて既存の環境政策の優先課題を推進しています。
欧州連合は、COVID-19危機対応計画8,800億ドルのうち約30パーセントを、少なくとも2,400億ドルの「グリーンボンド」の発行を含む気候変動関連の施策に充てる計画です。
2020年9月、中国は2060年までに実質的な炭素排出量をゼロにすることを約束しました。
日本は2050年までにカーボンニュートラルを達成することを約束しています。
韓国のグリーン・ニューディールは、経済回復計画の一部として、よりグリーンなインフラと技術に投資するもので、2050年までに排出量実質ゼロを達成するという目標が掲げられています。
選挙運動中、米国の次期大統領に選出されたジョー・バイデンは、交通、電力、建築に関連するクリーンエネルギーに2兆ドルを投資することを約束しました。
カナダは、経済回復を気候目標と結びつけています。
ナイジェリアは、化石燃料補助金の段階的廃止と、推定2,500万人を対象とした太陽光発電システムの導入を計画しています。
コロンビアは1億8,000万本の植樹を進めています。
企業にとって必要なことは、2つの側面から明確です。第一に、企業は投資家の持続可能性に関する懸念に対応する必要があります。推測の域を出ませんが、COVID-19危機は、気候危機がどのようなものになり得るかを予兆している可能性があります。それは、システム全体に及び、急速に進行し、広範囲にわたる世界的な危機です。したがって、企業が気候リスクを抑えるための行動をとる理由があります。例えば、設備投資をより気候変動に強いものにしたり、サプライチェーンを多角化したりすることが挙げられます。
さらに重要なのは、グリーン経済がもたらす成長機会が大きい可能性があることです。約7兆ドルの運用資産を持つ世界的な投資会社であるブラックロックは、その2021年グローバル見通しにおいて、「これまでの通説に反して」、持続可能性への移行が「リターンを高める」と予想し、「持続可能な投資への構造的な転換が加速している」と指摘しています。エネルギー、モビリティ、農業などの巨大な分野にわたって、グリーン成長の機会が豊富に存在します。過去20年ほどの間にデジタル経済企業が株式市場の収益を牽引してきたように、今後数十年はグリーン技術企業がその役割を果たす可能性があります。
COVID-19危機が社会をどのように変えうるか
医療制度が現状を見直し、変革を進める
医療制度の改革は困難です。人命がかかっている場合には慎重さが不可欠ですが、その結果として、近代化は必要以上に遅くなることがしばしばあります。COVID-19に関連する経験から学ぶことで、パンデミック後により強固な医療制度を構築するための道筋が見えてきます。
韓国の事例を考えてみましょう。2015年にMERSウイルスが流行し、韓国人38人が死亡した際、政府は対応が不十分だったとして広範な世論の批判を受けました。その結果、政府はパンデミックへの備えを改善する措置を講じ、2020年1月にCOVID-19が発生した時には、準備が整っていました。大規模な検査に加え、接触者追跡や検疫措置がほぼ直ちに開始されました。そして、その対策は功を奏しました。12月に新規感染者数が大幅に増加し始めましたが、2020年を通じて、COVID-19で死亡した韓国人は1,000人未満でした。
間違いなく、世界中の政府が、COVID-19危機に関連する自国の対応を検証するために、タスクフォース、調査、委員会を設置するでしょう。重要なのは、単に責任(あるいは功績)を割り当てようとする誘惑を超えることです。むしろ、取り組みは未来志向である必要があり、COVID-19の痛みを伴う教訓を効果的な行動へと転換することに重点を置くべきです。
次のパンデミックに対して、国家レベルおよび国際レベルの両方で、より良い備えを整えることは最優先事項でなければなりません。公衆衛生の予防や能力への投資は、過小評価されることがあまりにも多くあります。COVID-19の経験は、そうした考え方が人命と生計の両面でどれほど大きなコストを伴うかを示しています。公衆衛生インフラの強化と医療制度の近代化(遠隔医療やバーチャルヘルスの幅広い活用を含む)は、取り組むべき2つの分野です。
企業もまた役割を果たすことになります。雇用主は、このパンデミックから、職場を再設計し、より健康的な職場環境を構築し、従業員の健康に効果的に投資する方法を学ぶ機会とすべきです。
政府が増大する債務に取り組むことで、その余波が始まる
COVID-19危機に対する財政対応の規模は前例のないものであり、2008~09年の金融危機時に見られたものの3倍に上りました。G20だけでも、財政パッケージは1兆ドルを超えると推定されています。人道的かつ経済的な観点から力強い対応が必要であることに異を唱える人はほとんどいません。しかし、低金利の時代であっても、その精算は痛みを伴う可能性があります。
2020年2月、ジョー・バイデンが財務長官に起用する予定のジャネット・イエレンは、「現行の税制および支出計画の下では、米国の債務の推移は完全に持続不可能である」と述べました。それ以来、米国連邦政府はCOVID-19危機の救済策に数兆ドルを割り当ててきました。その結果、米国は新たな財政領域に入り、2021会計年度には米国の公的債務がGDPを上回ると予測されています。これは第二次世界大戦直後以来初めての事態です。
カナダは3,430億カナダドルの赤字を見込んでおり、これは2019年の赤字と比べて1,000パーセント以上の増加です。これにより、国の債務は初めて1兆カナダドルを超える見通しです。中国では、5,000億ドルの財政刺激策により、国の財政赤字が過去最高の対GDP比3.6パーセントに拡大します。英国では、債務が2兆ポンド超に増加し、過去最高となるとともに、GDPの100パーセント超となりました。ユーロ圏では、10月の財政赤字の合計がGDP比11.6パーセントに達し、2020年第1四半期の2.5パーセントと比べて増加しました。総債務はGDP比95パーセントと過去最高を記録しました。これは、GDP比200パーセントを超え、世界で最も高い債務対GDP比率を持つ日本と比べれば、比較的小さく見えます。また、73の貧困国からの債務返済は凍結されていますが、その支払い義務は依然として存在しています。
パンデミックが収束するにつれて、政府は財政上の困難にどう対処するかを考えなければならなくなります。金利は全般的に低水準ですが、それは増税や歳出削減、あるいはその両方を意味するかもしれません。そうすれば、景気回復を遅らせたり、政治的な反発を招いたりするリスクがあります。しかし、公的債務の水準が高いと、それ自体にコストが伴います。民間債務を圧迫し、政府が債務を返済する際に利用できる資源を制限するからです。
パンデミックが収束するにつれて、政府は財政上の困難にどう対処するかを考えなければならなくなります。金利は全般的に低水準ですが、それは増税や歳出削減、あるいはその両方を意味するかもしれません。
政府業務の改善、資産の現金化、財政上の漏れの削減といった暫定的な措置も役立つ可能性がありますが、長期的な答えは成長と生産性の向上です。米国が1946年の対GDP比118パーセントから、1981年の31パーセントという低水準まで国の債務を減らすことができたのも、主にこの方法によるものです。成長を促進するには、支援的な規制、十分な訓練を受けた人材、そして技術の継続的な普及が必要です。何より、個人、企業、政府が変化を受け入れる意思を持つことが求められます。
債務の返済は魅力的な取り組みではありません。しかし、経済の安定のため、そして将来世代への公正のためにも、真剣に取り組み、先送りすべきではありません。
ステークホルダー資本主義が成熟する
企業は株主だけでなく、消費者、サプライヤー、労働者、社会の利益に資することを目指すべきだという考えは、新しいものではありません。アメリカのチョコレートメーカーであるミルトン・S・ハーシーは、1世紀以上前に「ビジネスとは人間への奉仕である」と述べました。1759年、資本主義の哲人王とも称されるアダム・スミスは、『道徳感情論』において、個人は「自身の利益が社会の繁栄と結びついており、自身の幸福、そしておそらくは自身の存在の維持さえも、社会の存続に依存していることを理解している」と指摘しました。さらに、自由市場そのものが社会にとって前向きな力となり、健康、寿命、そして世界中の全般的な繁栄における目覚ましい進歩をもたらした経済成長を後押ししてきました。
それでも、いくつかの調査や選挙が示しているように、従来型のビジネスのあり方に対する広範な不信感があります。そこでステークホルダー資本主義が役割を果たします。企業と、企業がその一部である地域社会との間の架け橋としての役割です。COVID-19危機は、ビジネスと社会の相互関係を浮き彫りにしました。インド国営銀行のラジニシュ・クマール会長は、「これは真の転換点となるでしょう。そして、この過程で私たちが学ぶことは、無駄にしてはなりません」と述べています。
ステークホルダー資本主義という考え方の存在感の高まりは、単なる言葉にとどまりません(ただし、依然として多くの議論が行われていることは確かです)。例えば、認証を取得したBコーポレーションは、意思決定においてすべてのステークホルダーの利益を考慮することが法的に義務付けられており、そのためにガバナンス構造を変更することも含まれます。最初のBコーポレーションは2007年に認証を受けました。現在では、3,500社以上が存在しています。
だからといって、企業が利益の追求を避けるべきだという意味ではありません。同僚の何人かが最近指摘したように、「利益を生まない、最も完璧な意図を持つ啓蒙された企業には、それを表す言葉がある。それは『消滅』だ」のです。むしろ、人間が自然に求める目的意識を、測定しやすい指標である利益に吹き込むべきだという主張です。
私たちは、両者の間に対立があるとは考えていません。2001年から2015年までの、米国の大型株および中型株の上場企業615社を対象とした研究で、MGIは、ステークホルダー資本主義の中核をなす長期的な視点を持つ企業が、利益、売上高、投資、雇用の増加において他社を上回ったことを発見しました。また、2020年2月に実施されたマッキンゼーのグローバル調査では、回答した経営幹部や投資専門家の過半数が、環境・社会・ガバナンス(ESG)プログラムはすでに短期および長期の価値を生み出しており、5年後にはさらにその効果が高まると考えていると答えました。
ステークホルダー資本主義は、最も「目覚めた」存在になることや、厄介な活動家を退けることではありません。企業が事業を継続するために必要な信頼、いわば「社会関係資本」を築くことです。また、長期的な株主価値を創出するには、株主だけに注目するのでは不十分であることを認識することでもあります。
2020年3月、マッキンゼーの同僚の一部は、COVID-19危機が「現代の至上命題」となりうると主張しました。その1か月後、私たちは、それが「経済と社会の秩序の劇的な再構築」をもたらす可能性があると指摘しました。私たちは、これらの主張を支持します。COVID-19のパンデミックは経済的・人道的な大惨事であり、まだ終息には程遠い状況です。しかし、ワクチンの展開が始まるにつれ、今年または来年には次の新常態が現れると慎重ながらも楽観的に考えることができます。
そして私たちは、ある意味で、その常態はより良いものになりうると考えています。ビジネスと政府の双方による優れたリーダーシップがあれば、私たちが述べた生産性、グリーン成長、医療イノベーション、そしてレジリエンスにおける変化は、長期的に持続する基盤をもたらす可能性があります。