米連邦準備制度理事会(FRB)は、経済に数兆ドルを注入することを約束している。
世界各国の経済では、まもなく通貨価値が下落する可能性が高く、独自の金融緩和を進める以外に選択肢がほとんどない可能性がある。
COVID-19のパンデミックが世界経済を景気後退に追い込むなか、積極的な金融緩和への誘惑が高まっている。すでに米連邦準備制度理事会(FRB)は政策金利をゼロ近くまで引き下げ、約束しており、経済に数兆ドルを注入する方針だ。欧州中央銀行(ECB)も債券購入を拡大しているが、ドイツの憲法裁判所が抵抗を示している。2008年の金融危機後の緩和と同様に、こうした政策は為替相場の変動を通じて世界中に波及するだろう。
自然災害や疫病の大流行といった大きな経済ショックは、それ自体では、被災国の通貨価値を押し上げる傾向がある。1995年に日本で阪神・淡路大震災が発生した際には、すぐにではないものの、円は米ドルに対して上昇した。2011年の東日本大震災はより強い影響を及ぼし、円は1ドル76円という史上最高値にまで上昇した。
災害後にこうした通貨価値の押し上げが生じる理由は何か。為替レートは、世界市場における通貨の相対的な需要を反映している。そして需要は一部供給に左右される。世界市場において円建て資産よりもドル建て資産がはるかに多く存在すれば、希少性の高い円の価値が上昇する。円需要の高まりは、この効果をさらに強める。
災害は貿易活動を阻害することが多く、その結果として通貨の下落につながることがある。しかし、その効果は予備的な貨幣需要の増加によって相殺される傾向がある。予備的な貨幣需要の増加は、消費の減少とあいまって供給を抑制する。結局のところ、不確実な時期には人々はより多くの現金を保有したがるものだ。日本や米国のように、制御不能なインフレのリスクが小さい国では、人々は通常、自国通貨を買いだめする。
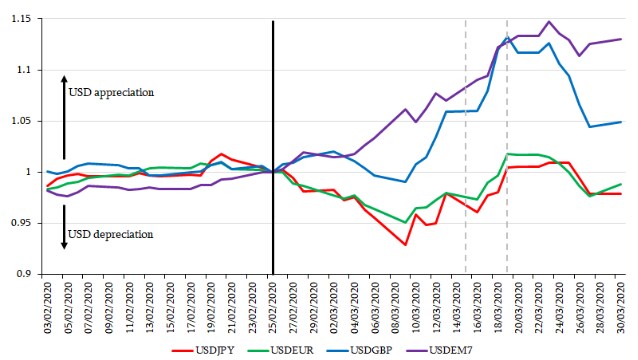
このパターンはCOVID-19危機の際にも実証された。日本は、感染が米国で猛威を振るい始める前に感染拡大に見舞われた。3月初め、米国の確認症例がまだわずかだった時期には、円ドル為替レートが上昇し、1ドル103円に達した。
しかし3月20日までに、米国の感染者は急増し、私の妻と私を含む多くの人々が銀行から緊急用の現金を引き出すようになった。不確実性の高まりのなかで安全網を求める心理と、移動の制限が相まって、消費は落ち込み始めた。一方、日本では感染拡大が比較的抑え込まれていた。そのため、当然ながらドルは上昇し始め、1ドル112円に達した。
しかし、2008年の金融危機の後に我々が目にしたように、金融政策は為替相場の動向を塗り替えることがある。米国の住宅ローン市場が混乱に陥った際、FRBは流動性を高め、債券市場を機能させ続けるために、住宅ローン担保証券と米国債を大量に購入した。ドルが世界市場にあふれるにつれ、他の通貨の相対的な価値は急騰した。
現在、FRBは再び世界市場にドルを注入している。この措置によりドルはすでにパンデミック前の水準、およそ1ドル107~108円まで下落している。ドルはさらに対ユーロに対しても下落しており、その最大の理由は、現状では市場が予想しているのは、ECBよりもFRBによるさらなる金融緩和だからである。
FRBがドルの供給をさらに増やす意向を示していることから、この傾向は続く可能性が高く、日本と欧州の経済には深刻な影響が及ぶだろう。結局のところ、為替レートは輸出競争力に大きな役割を果たす。2008年の危機の後、急騰した円によって生じた輸出コストの不利は、米国自身をはじめ、金融混乱の直接の影響を受けた一部の国々よりも日本を不利な立場に置いた。
このため、各国には実質的に一つの選択肢しか残されていない。それは自国通貨の供給も増やすことである。日本銀行の黒田東彦総裁は、2012年に導入された「アベノミクス」と呼ばれる経済再生計画の一環として拡張的な政策を実施した際にそれを示した。マイナス金利という状況下であっても、マネーサプライの増加は効果をもたらし得るのである。
現在、各国政府は一般に、COVID-19の第1波の感染を「感染曲線の平坦化」させることに注力しているか、あるいは、社会的距離の確保に関する措置を緩和し経済活動の再開を認める中で、第2波の感染を回避することにますます重点を置いている。同時に、多くの国が、ロックダウンや社会的距離の確保による経済への打撃を緩和することを期待し、家計と企業を支援するための施策や政策を実施している。
しかし、米国が世界市場にドルを大量に供給することを明らかに意図しているなか、これまで危機を効果的に管理してきた経済であっても、独自の金融緩和を進める以外に選択肢がほとんどない可能性がある。その筆頭が日本である。