新型コロナウイルスは、この危機において中国で最も脆弱な層の一つである中小企業に大きな負担をもたらした。
中国の自動車市場は今年15.5%縮小すると予測されており、政府は景気刺激策を講じている。
中国は、長期戦略の一環として、電動化への移行を堅持している。
他の業界関係者も、この期間を活用して電動化への移行を加速させるべきである。
新型コロナウイルスが中国の自動車市場に与えた影響は劇的であったが、すでに回復の兆しが見えている。危機に対する中国の対応は新技術へのコミットメントを示しており、今回の危機が今後のレジリエンス(回復力)を構築しうることを示している。
経済への影響
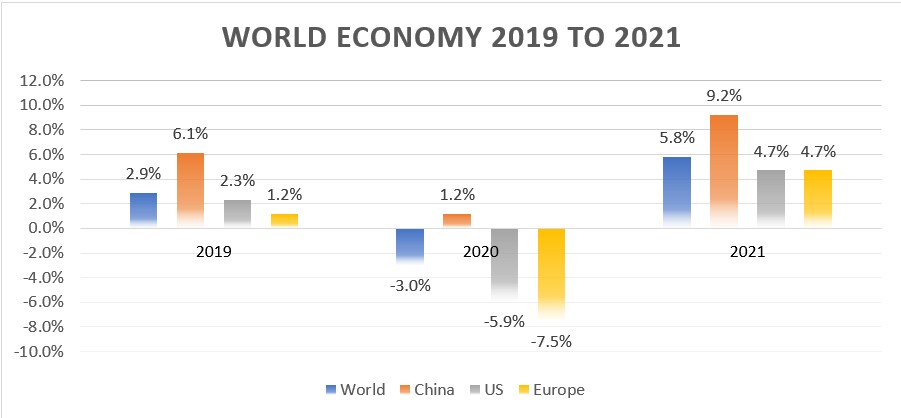
新型コロナウイルスによる悪影響はますます深刻化している。5月28日時点で、新型コロナウイルスの確定症例は570万件、死者は35万6,000人に上り、WHOが報告している。4月に国際通貨基金(IMF)が発表した予測によると、ウイルスの拡大を防ぐための公衆衛生対策により、ビジネス活動や国際的な移動が深刻な打撃を受けている。その結果、世界経済は2020年に-3%と急激に縮小する見込みである一方、中国は1.2%の成長が見込まれている。
自動車セクターは、中国経済を支える主要な基幹産業の一つであり、主要な雇用主でもある。例えば2019年には、自動車セクターは消費財の小売売上高全体の9.6%を占めた。また、このセクターはバリューチェーン全体を考慮した場合、中国の雇用全体の約10%を占めていた。
中国では、いわゆる「5-6-7-8-9特性」は、民間経済を表す言葉であり、民間経済は税収の約50%、GDPの60%、技術革新の70%、都市部雇用の80%、企業総数の90%を占めている。軽乗用車市場については、中国の新車購入者の約70%が民間経済セクター、主に中小企業(SME)に属しており、これは「国家情報センターのデータ」による。
新型コロナウイルスは、この危機において中国で最も脆弱な層である中小企業に大きな負担をもたらした。この影響は中国の第1四半期の自動車販売にも表れた。中国自動車工業協会(CAAM)によると、この期間の乗用車販売台数は前年同期比で42.4%減少した。中国最大手の自動車メーカーの一つであるSAICは、4月時点の年初来で44.9%の減少を報告した。SAICの主要販売量を占める合弁会社、SAIC-フォルクスワーゲンとSAIC-ゼネラルモーターズは、1月から4月の小売売上高がそれぞれ前年同期比で50.4%と47.7%減少した。
新エネルギー車の優遇措置と計画
自動車市場を刺激するため、政府はいくつかの政策を打ち出した。10の都市が優遇制度を発表した。例えば広州市は、3月から12月末までに販売された新エネルギー車に対して1万元の補助金を発表した。さらに、2020年末に段階的に廃止される予定だった国による新エネルギー車への補助金は、2022年まで延長された。
さらに、インフラへの投資に対する新たなコミットメントも示された。国家電網は78,000基の充電ステーションを建設する計画であり、その費用は27億元を2020年に投じる予定である。
回復の兆し
産業活動が徐々に再開されるにつれ、自動車販売も回復し始めている。中国乗用車協会(CPCA)が報告したところによると、3月の新型軽乗用車の小売売上高は急増した。2月の販売台数はわずか25万台であったが、3月はその4倍となった。前年同月比では、2020年3月の販売台数は依然として2019年の水準を下回っていたものの、40%減少にとどまり、2月に見られた80%減とはならなかった。4月の販売は回復基調に入り、前年同月比でわずか3.6%の減少となった。
中国は新型コロナウイルスへの対応で2か月先行しており、ウイルスの拡散を抑え、市民を職場に復帰させることができた大規模経済圏にとって回復の好例となる可能性がある。
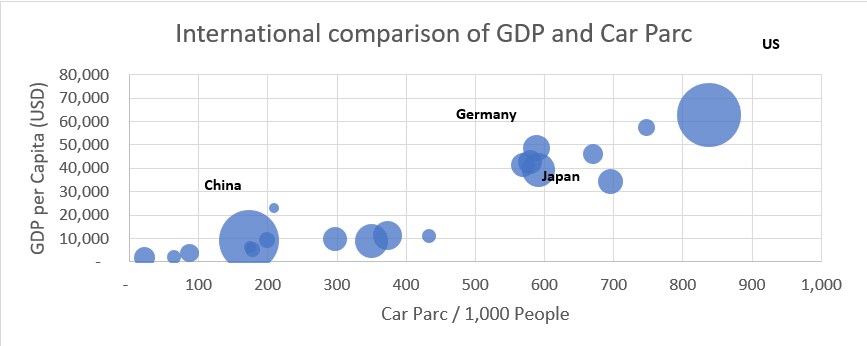
新型コロナウイルスが中国の自動車産業に大きな影響を与えているものの、市場の潜在力は依然として非常に大きい。中国は依然として、約2億6,000万台の稼働車両を抱え、人口1,000人当たり186台の平均保有台数で、最大の自動車市場になると見込まれている。現在は1人当たり173台であり、中国には軽乗用車の購入余地がまだある。
ただし、新型コロナウイルス後、市場がパンデミック前の水準へ単純に戻ることは確実にないだろう。予測を発表したのはIHS Markitで、4月21日付の予測によると、2020年の中国の軽自動車販売は15.5%減少する見込みである。
販売台数以外では、新型コロナウイルス後の真の好機は、政府と産業界が協力して内燃機関車からクリーンな電気自動車への移行を進めることにある。原油価格は下落しているものの、内燃機関車の総所有コストは低下しており、中国は自動車の電動化に関する長期的な戦略目標を維持し、パリ協定で定められた気候変動および気温上昇目標を達成する方針である。
これらの取り組みは、2010年代初頭から国家戦略の一部であった政策の延長線上にある。この施策は、同国が自動車分野で「リープフロッグ(飛び越し)」を果たす一助となるとともに、主要なエネルギーおよび環境問題への対応にもつながり、同国がレジリエンスと競争力を両立させることを確実にするものである。
他の業界リーダーも、この種の長期的思考から学ぶことができ、業界が今後直面する厳しい時期を活用して新エネルギー車の発展をさらに加速させることができる。それは間違いなく「より良い復興(building back better)」を体現する動きとなるだろう。