政府には、債務よりも株式による資本の確保に重点を置いた政策を策定してほしい。
政府は民間部門の資金と共同で投資を行うか、投資に補助金を出すこともできる。
政府主導のパンデミック保険は、将来の救済措置のコストを抑えることにつながりうる。
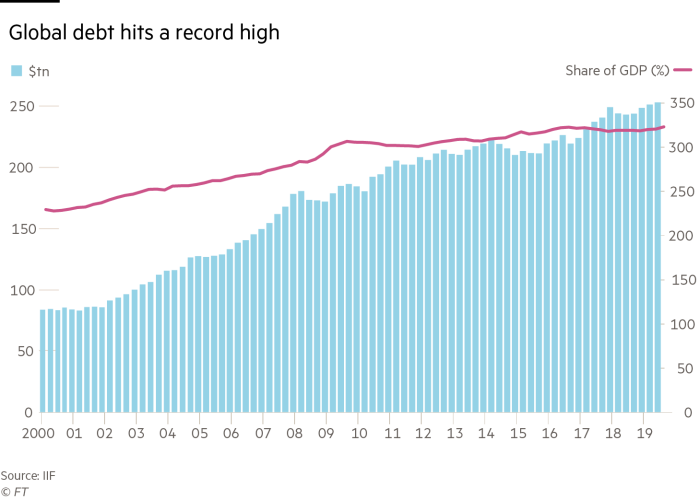
2007年に始まった大不況に至る出来事は、しばしば信用危機と呼ばれる。しかし、それが当てはまるのは限られた意味においてのみである。この景気後退は主に住宅バブルの崩壊と、それに伴う金融システムへの影響によって引き起こされた。私たちの時代の本当の信用危機は、新型コロナウイルスによる景気後退になりつつある。
今日私たちが直面しているのは、さらに広範で、さらに深刻な事態である。すでに債務を抱えている各規模の家計と企業が、生き残るために新たな巨額の債務を負っている。
確かに、今のところこれは正しい対応である。政府と金融システムが協力することで、優良な企業は存続し、経済の回復も加速している。多くの企業は、現在進行中の経済再開の期間を乗り切るために、この資金を切実に必要としている。
しかし政府は、できるだけ早くこの取り組みを補完する必要がある。債務の側よりも、バランスシートの資本の側に重点を置いた政策である。株式や株主持分として知られる資本持分は、返済する必要がないため、長期的にははるかに安定した資金調達源となる。
時間は刻一刻と過ぎている。多くの企業がまもなく、長期的な健全性にとって債務が多すぎる状態に陥るだろう。彼らは資金注入が止まると倒産するか、将来の景気回復を妨げる「ゾンビ企業」として細々と存続することになる。その波及効果は、銀行と政府を弱体化させるだろう。
幸いなことに、政府が株式投資を促進する方法は多数ある。
第一に、今こそ各国が、株式発行を高コストにする法律や規制、そして株式より債務を優遇する税制上の優遇措置といった、長年の株式への障害を取り除く絶好の機会である。
第二に、政府は民間部門の資金と共同で投資することで、経済により多くの株式資本を注入するとともに、民間部門による株式投資を促すことができる。
多くの国では、全体としてはすでに十分な株式資金があるとみられる。しかし、中規模企業や経済の特定の分野では、その資金を調達する上で障壁に直面する可能性がある。ここでは、政府がいくつかの方法で賢明な支援を行うことができる。
一つは、一定期間、配当を数パーセント程度支払うなど、単純に投資に補助金を出すことである。不確実性が高くても投資を魅力的にするためのものだ。
二つ目のアプローチは、経済のこれらの分野における新規株式投資に政府保険を提供することで、極端なマクロ経済の結果から保護し、不確実性そのものに直接対処することである。例えば、2020年のGDPが10%以上落ち込んだ場合、政府がこれらの株式投資家に支払いを行うといった仕組みが考えられる。極端なリスクを取り除くことで、投資家は投げ売り価格を要求することなく、安心して投資できるようになるだろう。
もちろん、これらの措置を講じた後も、一部の企業は瀬戸際に追い込まれる可能性がある。残念ながら、新型コロナウイルスによる経済的打撃と経済の大部分の停止により、本来存続可能な多くの企業が債務の水準を支えきれず、株式投資家にとっても魅力的でなくなるだろう。
米国を含む一部の国は幸運にも、構造的には健全だが債務で身動きが取れなくなった企業を存続させるのに適した、よく設計された破産制度を備えている。他の政府が民間部門と協力し、存続可能な企業が深刻な破産の危機に瀕していることが明らかになった際に迅速に発動できる、簡素化された任意の債務再編の仕組みを設計できれば、より良い状況になるだろう。迅速な合意を促すために補助金が必要になる場合もあり、それによって債権者の損失を抑え、事業の継続と従業員の少なくとも一部の雇用維持を可能にすることができる。米国自身も、裁判所の機能を圧迫しかねない破産の波を防ぐために、このような手法が必要になるかもしれない。
最後に、中長期的な視点から、パンデミックリスクに対する政府支援の事業中断保険が必要である。もし企業がこの危機に入る前にこのような保護を備えていれば、前例のない規模の政府による介入の必要性ははるかに少なかったであろう。
民間の保険会社だけではこれを提供することはできない。リスクが大きすぎ、世界全体がほぼ同時に影響を受けるため、分散させることが不可能だからである。政府は、支払いを迫られる稀な年の負担を相殺するために保険料を課すことができるだろう。企業にとって受け入れ可能な保険料は、全額をまかなうには低すぎる可能性が高いが、将来の救済コストの削減によって、その差額を十分に上回るはずである。
確かに、今まさに政府による大規模な信用プログラムが必要である。しかし、将来、これほど多くの債務に頼ることで生じるであろう痛みを伴う後遺症を和らげるために、政府が支援できる方法は数多くある。