パンデミックはラテンアメリカを荒廃させているが、同時にこの地域をより良い方向へ変革する機会も提供している。
金融システムは、ESG投資の活用を通じて持続可能な回復を築く上で重要な役割を果たしうる。
このアプローチは、この地域が化石燃料に依存していることなど、多くの問題の是正につながる可能性がある。
ラテンアメリカとカリブ海地域は、現在、COVID-19パンデミックの震源地となっている。7月23日時点で、この病気により17万人以上が死亡しておりパンデミックとその様々な波及効果により、年末までにこの地域がGDPを数ポイント失う可能性が高い。
しかし、この地域が直面している激変はこれだけではない。気候危機は、より長い期間をかけて進行するものの、パンデミックと多くの共通点があり、最終的にはこの地域と世界にさらに深刻な経済的・健康上の影響をもたらす恐れがある。
この地域の人々は、COVID-19危機の最中においても、その脅威を強く認識している。4月にIpsosが実施したオンライン調査では、14か国の71%以上の人々が同意していることが示された。長期的には、気候変動はパンデミックと同程度に深刻な懸念事項であるとし、また、回復の一環として優先されるべきだと考える人は3分の2近くに上った。
明るいニュースとして、パンデミックは多くの分野で変革の機会を生み出しており、金融システムは、環境・社会・ガバナンス(ESG)要素を考慮した投資を通じて、重要な役割を果たすことができる。このような投資は、持続可能な回復と、現在および将来の世代にとってのより良い未来の実現に貢献しうる。
今日のESG投資は、気候変動、人権、ジェンダー平等、労働者の保護、森林保全、そしてその他多くの社会的・環境的に意識された課題への対応に関する企業のパフォーマンスに注目している。その規模は20兆ドル以上に上り、これは、世界の専門的に運用されている資産全体の4分の1を占め、ESG要素を無視した投資と同等か、むしろ上回る成果を上げることも多い。我々は、これがラテンアメリカ地域のソブリン・ウェルス・ファンド(SWF)や政府規制の年金基金にとって極めて有益であり、必要とされる変革を促進する一助になりうると考えている。
ESG投資に焦点を当てることが、SWFや年金基金にとって特に重要である理由はいくつかある。まず、政府は開発の優先事項に沿った投資に特に関心を持っている。高い炭素排出、汚職、不公正な労働慣行など、非倫理的で持続不可能な慣行を追求する企業への投資は、逆効果になりうる。こうした慣行のコストは社会が負担することになり、国内投資の場合は、地域社会、従業員、そして場合によっては国全体が負担することになる。
SWFや年金基金は、長期的な投資期間を有しており、ESGリスクの管理が不十分な場合のリスクは時間とともに高まる可能性がある。例えば、今後6か月間の石油または石炭企業への投資は問題にならないかもしれない。しかし長期的には、各国がエネルギー構成を転換し再生可能エネルギーへ移行するにつれ、これらの企業の価値は大幅に低下する可能性が高い。さらに、SWFや年金基金は世界の資産の大きな割合を管理しており、その規模と影響力を活用して、企業に持続可能性の向上を促すインセンティブを与えることができ、それは企業が事業を展開する国々の利益にもつながる。
SWFや年金基金によるESG投資は、気候変動の観点から理にかなっている。こうした投資は、汚染の多い産業からよりクリーンな産業へと投資を移行させるのに役立ち、長期的には地球環境に寄与するとともに、エネルギー効率や再生可能エネルギーなどの分野で雇用を創出することにつながる。さらに、回復期に財政予算を懸念する政府にとって、ESG投資は大規模な新たな現金支出を伴わない。むしろ、気候変動への対策をほとんど、あるいはまったく行わない企業から、その脅威を真剣に受け止め、その対処に大きく取り組んでいる企業へと資金を移す、低コストな政策である。
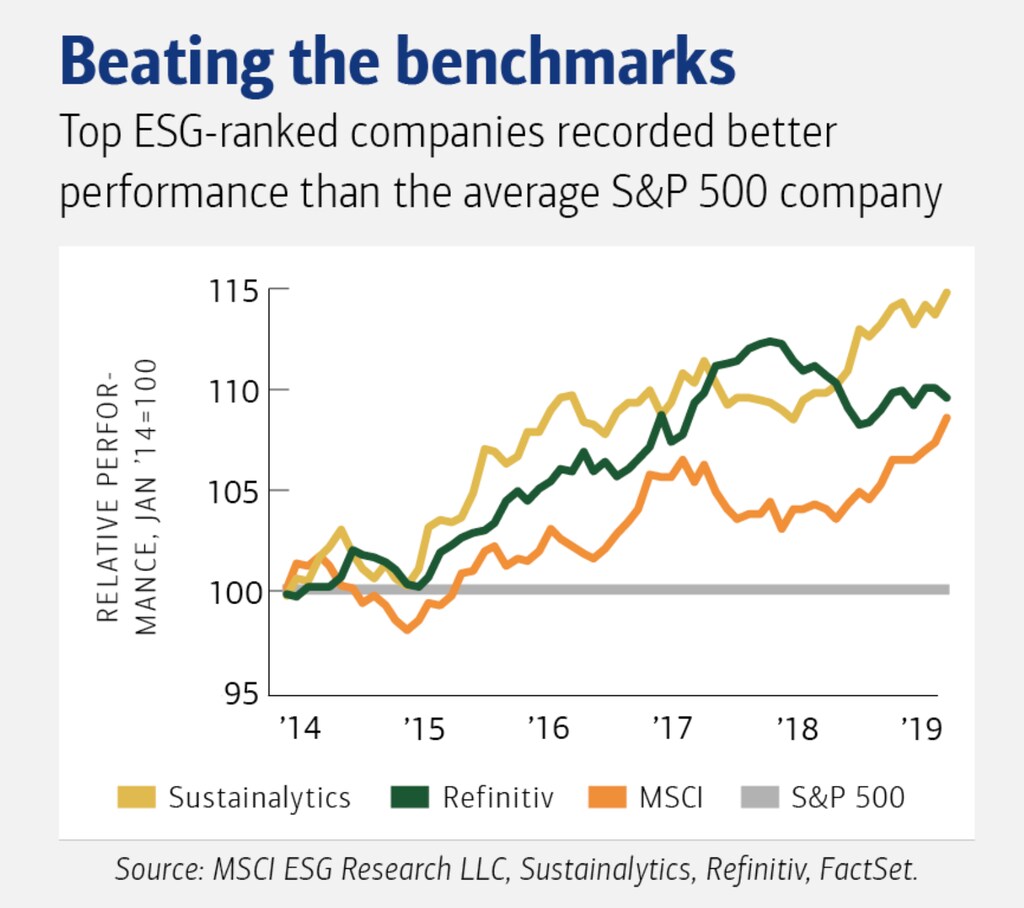
もちろん、SWFや年金基金は財務的な収益を犠牲にすることを望んでおらず、ESG投資が財務面でどのようなパフォーマンスを示すかを見極めることが重要である。最近の研究において、チリの2つのSWFと5つの政府規制の年金基金の実際のパフォーマンスを、従来の市場ベンチマークと比較した。その後、基金のベンチマークをESG相当のベンチマークに置き換えた反事実のシナリオを作成し、それを従来のベンチマークおよび実際のパフォーマンスと比較した。分析対象期間(概ね2013年から現在まで)において、SWFや年金基金は、財務収益を減らすことなく、環境・社会・ガバナンスの面で優れた投資先のみに投資を限定することができたと判明した。
例えば、チリのソブリン・ウェルス・ファンドの一つである経済社会安定化基金(ESSF)を見ると、2013年8月から2020年5月までの期間において、ESGベンチマークを用いた反事実の累積収益率は20.13%であったのに対し、ESSFの実際の収益率は同期間で19.82%、現行ベンチマークを用いた反事実は19.04%であった。チリの5つの年金基金についても同様の分析を行い、各基金の平均的なアセットアロケーションと同じ配分でESGポートフォリオを構築したところ、ESGポートフォリオの財務収益も同様に優れていた。興味深いことに、ESG投資は新型コロナウイルスの期間中も従来の指数を大幅に上回った。これは、環境や社会的要素、さらにコーポレートガバナンスを重視する企業ほど経験が豊富で経営がよく管理されており、危機をより適切に乗り切ることができるためかもしれない。
要するに、投資をより持続可能なものにしない事業上または受託者責任上の正当な理由は存在しない。一国は、財務的損失を被ることなく、投資において気候変動やその他の社会的・環境的に意識された課題との闘いを優先することができる。このような投資と財務収益の間にトレードオフがあるという考え方は、必要とされる変革を回避するための単なる言い訳にすぎない。
すでに大きな影響力を持っているにもかかわらず、ESG投資の分野にはまだ改善の余地がある。問題は、気候変動やジェンダー平等などの様々なESG指標について、企業が報告する形式や方法、あるいは第三者格付機関が用いる基準が標準化されていないことにある。その結果、投資家が投資先の企業が自らの価値観に合致していると確信できるだけの透明性が不足しており、市場がESGの優れた実績を評価しにくく、多くの異なる組織が格付けを行っているものの、その格付け同士の相関性が高くないため、企業が指標を改善することも難しくなっている。
とはいえ、投資判断にESGパフォーマンスを組み込む動きは一時的な流行ではない。株主価値の最大化が唯一の目的ではなくなる、企業の役割の再定義の一部である。この動きはラテンアメリカで勢いを増しており、化石燃料への過度な依存や再生可能エネルギーの未発達など、多くの国々を悩ませている数多くの問題の是正に不可欠となりうる。