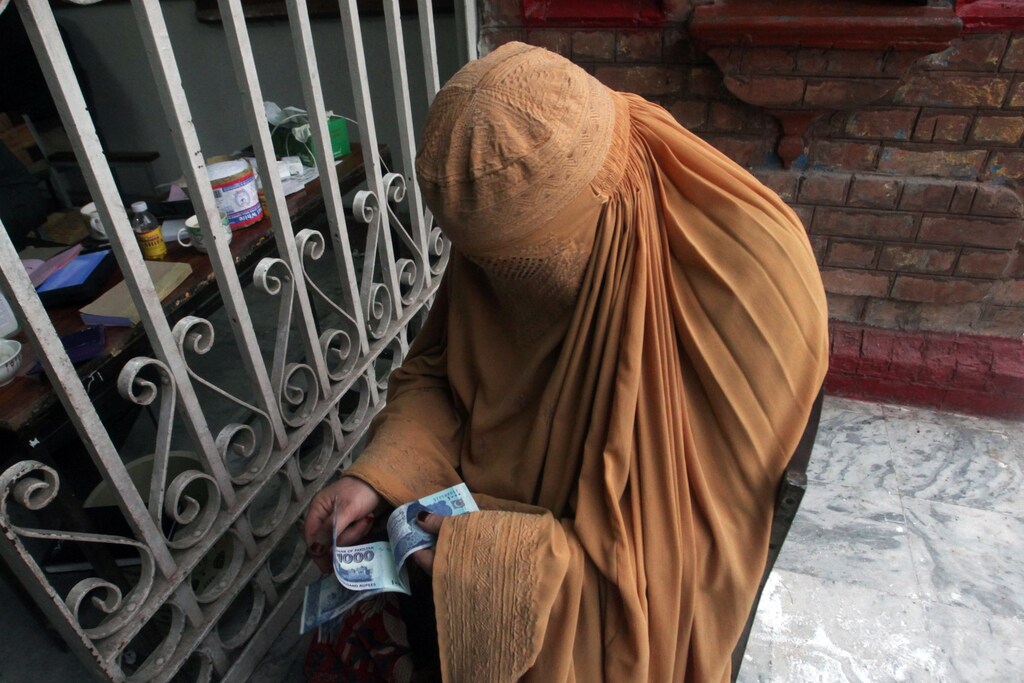
パキスタン政府は、1,200万世帯を対象とする緊急現金給付プログラムを開始した。
このプログラムは、金融包摂の拡大という長期的な目標を掲げて設計されている。
このプログラムは、決済エコシステムを現金主体からデジタルへと移行させる原動力となる。
受給者には、地域社会でこうしたサービスの利点を広めることが期待されている。
パキスタンが3月半ばに全国的なロックダウンを実施すると、世界で5番目に人口の多い同国の経済活動は停止した。人口のほぼ40%が貧困状態にあり、日当制や出来高払いで働くか自営業を営む労働者が2,400万人を超える国では、その後の経済危機が人々に深刻な打撃を与えた。
ロックダウンから10日以内に、政府はEhsaas緊急現金給付(EEC)プログラムを開始し、1,200万世帯に緊急の現金給付を行った。このセーフティネットは前例のない速さで展開され、短期的には最も貧しく、最も大きな打撃を受けた世帯に75ドルを給付し、直ちに救済することを目的として設計された。現在も続くこのプログラムは、これまでに全国で900万を超える世帯が危機の初期の衝撃を乗り越えるのを支援してきた。
しかし、このプログラムが残すものは短期的な救済だけではない。設計には、金融包摂を拡大し、パキスタン全体のセーフティネットを強化する長期的な目標が組み込まれており、いずれも受給者と国全体に持続的な恩恵をもたらす。
EECで選ばれた決済方式には、新型コロナウイルス感染症のパンデミックに迅速に対応する必要性が反映されている。EECの受給者はそれぞれ限定委任口座(LMA)を持ち、この口座に連携するモバイル貯蓄ウォレットを開設することもできる。受給者は皆、現金給付に備えて口座開設の前提要件を満たし、制裁対象者リストの照合と顧客確認(KYC)審査を受けている。現在必要なのは、自分名義の携帯電話番号を提示し、代理店の窓口で申し込むことだけで、モバイルウォレットが即時に開設される。このモバイルウォレットにより、モバイルアプリ、デビットカード、QRコード、または代理店の支援を受けた取引を通じて、幅広いデジタル金融取引機能を利用できるようになる。
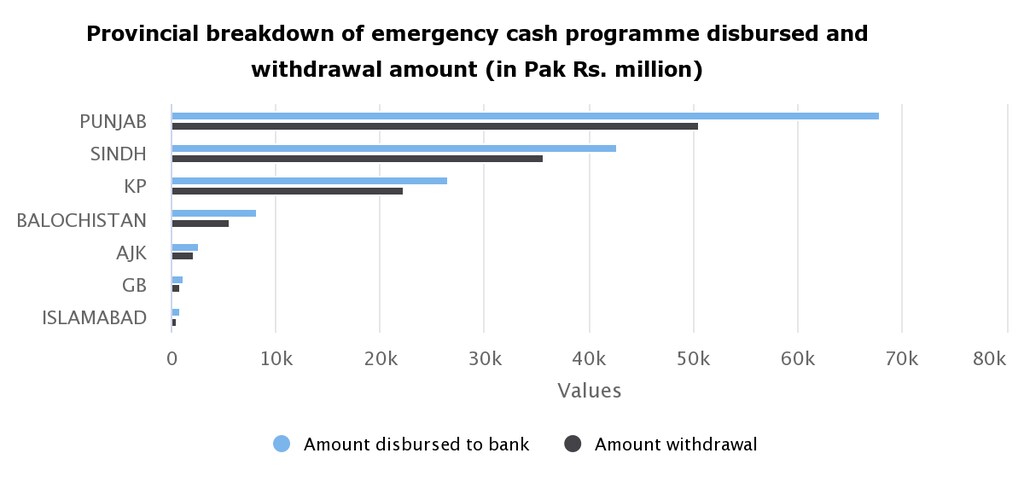
現在、緊急現金給付はLMAを通じて行われており、政府は受給者が携帯電話を所有していなくても現金を送金できる。パキスタンでは最も所得の低い層の全員が携帯電話を所有しているわけではないため、最も支援を必要とする人々に届ける際、モバイルウォレットの利用を前提条件にできないことが重要である。
さらに、受給者が暮らす地域社会の大半では、国内のエコシステムが主に現金主体であるため、小売店はデジタル決済に対応できる設備を備えていない。この危機の間、LMAにより利用者は全国数千の現金入出金(CICO)加盟店で現金を引き出し、そのまま取引に使うことができる。これはパキスタンの金融包摂に向けた足掛かりとなる。というのも、国際的な証拠によれば、CICOネットワークは、現金主体の金融システムから完全なデジタル金融システムへと国が移行するうえで重要な役割を果たす。
通常、金融包摂プログラムの受給者は、初めて金融システムを利用するなかで大きな学習負担に直面する。特に複雑なKYC審査や利用開始手続きがその負担となる。簡単なデータ項目を収集し、基本的な本人確認の後に口座を発行することで、この危機対応策は新たな世帯を銀行システムに取り込んだ。これらの世帯は今後、より広範な金融包摂の恩恵を受けられる。代理店を訪ねること、生体認証を使うこと、読み書きをすることなどに慣れることで、最も貧しい世帯も銀行手続きに親しみ、将来同様のサービスを利用する可能性が高まっている。
今回の危機対応では実施期間がより短縮されているものの、他国も金融包摂の拡大に向けて同様の道をたどってきた。ブラジルは、同様の全国規模の現金給付プログラムを通じて、国民をより深いデジタル金融包摂へと導いた。当初、このプログラムの給付金はLMAに送金され、銀行カードで引き出された。利用が広がるにつれて、受給者はより多くの機能を備えた銀行口座の開設に必要な書類を簡素化した形で提出するようになり、最終的には支払いに使える磁気カードも導入された。その結果、250万人が銀行口座を開設し、商取引に利用している。
Ehsaas Kafaalatの「女性一人に口座一つ」施策ですでに恩恵を受けている450万人の女性については、提携銀行がすべての受給者の口座を、機能を完備した支店を持たない銀行の貯蓄口座に自動的に連携できるようにする。また、毎月のEhsaas手当を、将来に備えて個人の貯蓄口座へ移すこともできる。特に女性は、家族全員の健康と教育のために貯蓄を使う傾向が強く、次世代の状況改善につながる。Ehsaasは、貯蓄口座を持つ受給者にアンバサダーとして活動し、地域社会でこうしたサービスの利点を広めるよう促す計画だ。女性は販売時点(POS)代理店としての訓練を受けることもでき、現在99%が男性である代理店ネットワークの利用が難しい他の女性を支援できる。
EECは、金融包摂とデジタル包摂の対象を当初の700万人から1,200万人へ拡大するなど、将来的により深い金融包摂を実現するための基盤を整えた。Ehsaas緊急現金給付の影響は、さらに大きい可能性がある。この施策によって銀行システムの価値が再認識されたからだ。そのことは、給付対象外の人々も支給を期待して数百万人規模で給付窓口に訪れたことに表れている。
世界経済フォーラムは、新型コロナウイルス感染症に伴う新たなリスクへの対応にどう取り組んでいるのでしょうか。
しかし、受給者や民間パートナーがこうした金融包摂施策を利用する準備が整っているかどうかは、適切な規制環境の整備や金融リテラシーの向上などの要因に左右される。今後、Ehsaasの政策提言では、こうした重要な基盤づくりに重点が置かれる。通信会社もパートナーとして関与し、受給者に低価格でSIMカードを提供して、モバイルバンキングの普及を促す。Ehsaas戦略全体の一環である携帯電話端末へのアクセス改善も、プログラムのさらなる推進につながる。また、現在整備が進められている統一決済インターフェースの発展により、決済サービス事業者間の相互運用性が高まり、決済エコシステムを現金主体からデジタルへと移行させる可能性が広がる。
総じて、Ehsaas緊急現金給付プログラムは、パキスタンで最も貧しい世帯を救済して緊急の危機に対応するだけでなく、同国のより強靱で包摂的な金融セクターを築くための重要な基盤も整えている。すべての市民にとってより強く包摂的な経済をつくることで、Ehsaasはパキスタンのより強靱で回復力のある未来を築いている。




